COVID-19パンデミックが始まって以来、携帯電話は多くの人にとって命綱となっている。
しかし、今なおあまりにも多くの人々がこの重要な技術を利用できず、特に難民や庇護希望者などの社会的に周縁化された人々が取り残されている。
政府は、携帯電話サービスによって世界で最も脆弱なコミュニティが援助やその他の不可欠な支援を受けられるよう、介入する必要がある。
COVID-19パンデミックが世界中の貧困層や脆弱な人々を襲うなか、携帯電話は多くの人にとって命綱となっている。賃金やバウチャー、人道支援を安全かつ効率的に届けることができる。また、公衆衛生に関する情報を提供し、人々を医療提供者につなぐ役割も果たす。しかし、今なおあまりにも多くの人々がこの重要な技術を利用できず、特に難民や庇護希望者などの社会的に周縁化された人々が取り残されている。危機による経済的打撃は、サービスが最も必要とされる時期に、提供事業者にも圧力をかけている。
誰一人取り残さないための適切な措置を講じれば、モバイル技術はコロナ危機の最中だけでなく、長期的にも人々の暮らしを変える可能性を秘めている。政府が介入し、携帯電話サービスによって世界で最も脆弱なコミュニティがパンデミックと闘い、不可欠な支援を受けられるようにするための方法を3つ紹介する。
利用機会を広げる
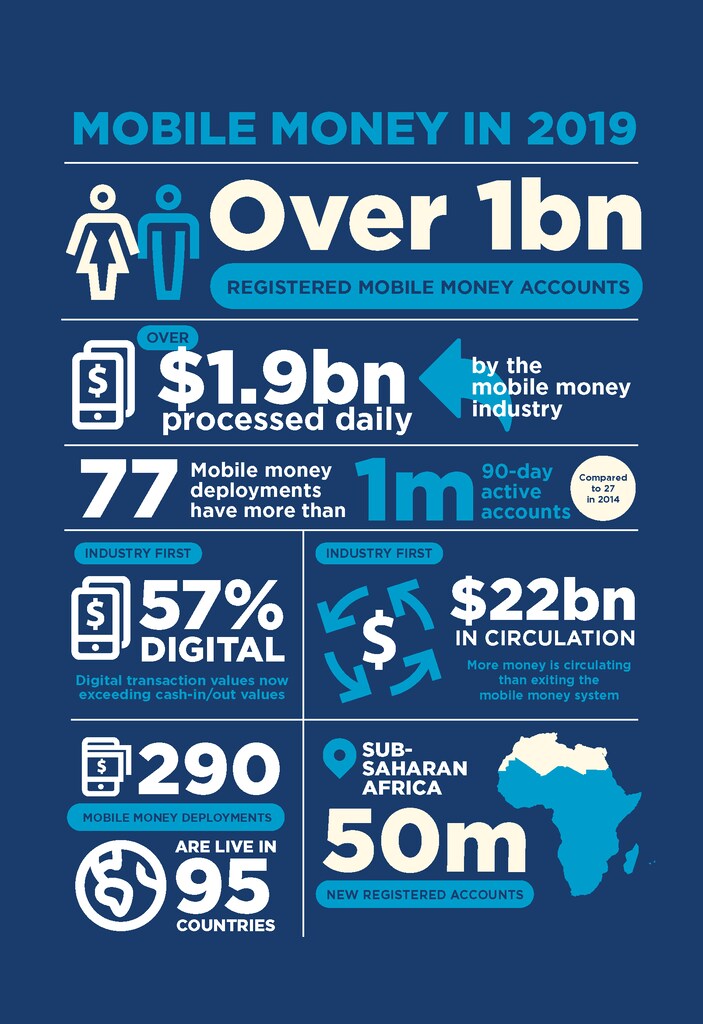
モバイルマネーサービスは、世界各地で社会的・経済的包摂を促進するうえで、長年にわたり前向きな役割を果たしてきた。従来型銀行を利用できる人が比較的少ない低・中所得国では、危機以前からすでに広く普及していた。2017年以降、44カ国で270万人が現金・バウチャー支援(CVA)を受けている。その手段となったのがモバイルマネー・プラットフォームだ。この安全で便利な送金方法の人気が高まったことで、デジタル取引と現金取引の比率は2017年以降、約50%上昇した。COVID-19の発生以降、こうした手段の重要性はさらに高まっている。
世界各地の政府や援助機関は、感染リスクのある現金手渡しによる給付を避けるため、デジタル決済をますます利用している。例えば、国連難民高等弁務官事務所(UNHCR)は、コンゴ民主共和国でモバイルマネーを通じて資金援助を行っている。
しかし、難民など社会的に周縁化された人々の多くは、携帯電話サービスの利用に身分証明が必要な国に暮らしている。そのため、SIMカードの取得やモバイルマネー口座の利用にあたり、パスポートや安定した住所を証明する書類などの提示が求められるが、そうした書類を持つ人はごくわずかだ。世界では約10億人がこのような「身分証明の空白」に直面しており、正式な身分証明を持っていないと推定される。
書類や利用手段がないために、世界で最も脆弱な人々の多くは、携帯電話を通じた資金援助を受けることも、重要な情報を受け取ることも、家族と連絡を取ることもできない。自分名義で携帯電話回線を合法的に開通したり、モバイルマネー口座を利用したりできないことで、さらに社会的に周縁化されている。
法規制の明確さや一貫性が欠けていることも、人道支援の実施を妨げる場合がある。UNHCRとGSMA(世界のモバイル業界団体)が2018年に実施した調査では、こうした障壁が難民を受け入れる25カ国で共通の問題となっていることが明らかになった。
COVID-19のさなかに支援を促進する具体策の一つとして、政府は難民など社会的に周縁化された人々を対象に、一部サービスの身分証明要件を一時的に緩和できる。ただし、マネーロンダリングやテロ資金供与といった犯罪行為を助長するリスクとのバランスを取る必要がある。ガーナ、エジプト、ヨルダン、パキスタンなどでは、すでにこのリスクベースのアプローチが採用されている。例えば、身分証明要件を緩和した口座について、取引額や口座残高に上限を設けるといった措置がある。ガーナ、エジプト、ヨルダン、パキスタン。例えば、身分証明要件を緩和した口座について、取引額や口座残高に上限を設けるといった措置がある。
さらに、中央銀行と通信規制当局が効果的に連携・調整すれば、身分証明要件(および一時的な措置)を、SIMカードの利用に関するものと、モバイルマネー口座の開設に関するものとの間で整合させ、国際的な勧告に沿ったものにできる。
モバイルマネー事業者を支援する
一部の政府や規制当局は、送金コストの引き下げや個人間送金手数料の免除などを通じて、コロナウイルスの感染拡大を抑えるため、デジタル決済の利用を促してきた。こうしたコスト削減はモバイルマネーの利用を促進する一方、この分野の事業者や起業家に悪影響を及ぼすおそれがある。モバイルエコシステム内で流通する資金の91%を占める個人間取引では、手数料を長期間免除すると、事業者の収益に大きな圧力がかかる。収入の減少によって代理店ネットワークの維持が難しくなる可能性もあり、人道支援にも広範な影響が及ぶ。
代理店はモバイルマネーの仕組みに欠かせない存在だ。代理店は地域住民であることが多く、自らも人道支援の受給者でありながら、他の人々が援助を受けるのを助けている。新規顧客の登録、口座への現金預け入れ、現金を引き出す顧客への現金の受け渡しを担う。
代理店はより広い経済においても重要な役割を担い、包摂的な成長に貢献できる。新興市場では、代理店の拠点数は過去5年間でほぼ3倍に増え、現在、モバイルマネー代理店の数はATMの7倍、銀行支店の20倍に達している。
事業者の収益が圧迫されれば、こうした代理店ネットワークを維持し、最も社会的に周縁化された人々にサービスを提供することが難しくなる。GSMAの調査によると、モバイルマネーの運営コストのうち、代理店の管理費と手数料が最も大きな割合を占める。
政府は手数料免除を検討する際、事業者や代理店に及ぶこうした潜在的な波及効果を念頭に置くべきだ。例えば、事業者に一定の見通しを与え、危機後の正常化に向けて計画を立てられるよう、手数料の免除期間を限定できる。また、無料取引の対象を最も脆弱な顧客に限ることや、モバイルマネーサービスに適切な税制優遇措置を講じることも検討できる。医薬品を含む必需品の取引や購入を促すために取引額や残高の上限を引き上げれば、デジタル取引の拡大と地域のデジタル経済の支援にもつながる。
代理店の現金不足を防ぐ
ロックダウン規則やウイルス感染への不安から、現金を引き出そうとする人々がモバイルマネー代理店に殺到することがある。通常、代理店は引き出しの急増に対応できるだけの現金を準備していないため、現金不足に陥る可能性がある。取引手数料の引き下げですでに収益が圧迫されている場合、事業者が代理店に現金を供給するのも難しくなる。
政府はこうした現金不足を緩和できる。中小企業や代理店への無利子の緊急融資を促し、適切な場合は一時的に減税または免税し、銀行がモバイルマネー代理店に現金を供給できるようにする方法がある。また、銀行業務とモバイルマネーの双方を「不可欠なサービス」に指定し、代理店が営業を続け、人々が現金を預け入れたり引き出したりできるようにすることも検討すべきだ。
政府と人道支援機関の間で支払いを調整することも、代理店への圧力を和らげる可能性がある。公的な支払日には、代理店が同じ日に多額の現金を一斉に支払わなければならないことが多いためだ。
最後に、政府は小規模事業者(人道支援サービスを支える事業者など)によるデジタル決済の受け入れを促し、現金の取り扱いを通じてウイルスが広がるリスクを抑えるべきだ。
モバイルサービスの力を引き出す
モバイル通信事業者は、コロナウイルスとの闘いに欠かせない協力者となってきた。緊急援助の提供を支援し、また、コールセンターのスペースを無償で提供して、通報者を国のCOVID相談窓口から医療提供者につなぐ初動対応要員を支援している。難民のように不安定で危険な状況に暮らす何百万人もの人々にとって、モバイルマネーは生き延びるために必要なサービスを安全かつ効率的に利用する手段となり得る。長期的には、モバイル業界は低・中所得国の危機後の復興でも重要な役割を果たし、雇用や起業家の機会を生み出し、数え切れないほどの小規模事業者に便利で利用しやすい金融サービスを提供できる。
モバイルマネーサービスがその可能性を最大限に発揮するには、政府、規制当局、モバイル業界がそれぞれの役割を果たし、環境整備につながる政策を通じてデジタル決済を促進するとともに、モバイルマネー利用者の生活費負担を軽減し、事業の持続可能性を確保する必要がある。例えば、初級口座の身分証明要件を緩和し、取引額や残高の上限を引き上げる場合、モバイルマネーサービスが低リスク商品として実証されていることを踏まえ、こうした措置を制度化してパンデミック後も維持できる。それにより、国際的な勧告やベストプラクティスに関する指針にも沿うことができる。




