政府は、特定の指定された事象に対して保険をかけるため、いわゆるパラメトリック保険を利用しています。
しかし、この保険には限界があります。特定のパラメーターやトリガーとなる事象に対して保険をかけるということは、指定されていない事象や、(十分には)深刻でない事象をすべて対象外にすることを意味します。
国際赤十字・赤新月社連盟によるこの問題への解決策は、人道支援分野では初めての試みです。すなわち、基金そのものに保険をかける、革新的な補償型保険契約です。
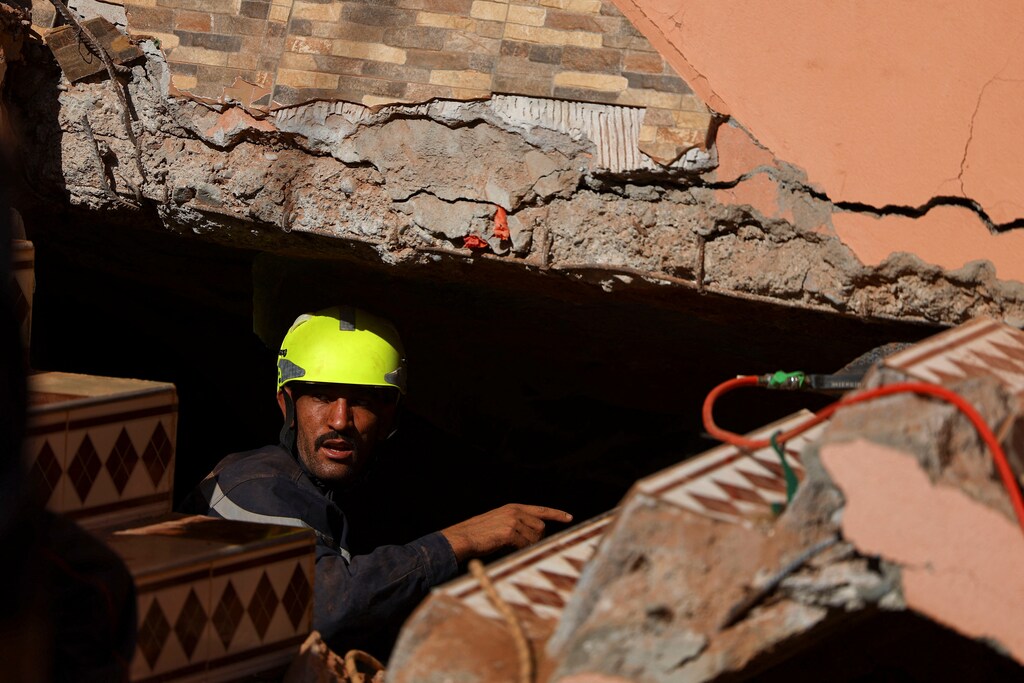
2023年9月、地下深くでアフリカプレートとユーラシアプレートが互いにこすれ合い、モロッコで60年以上ぶりに最も多くの死者を出した地震を引き起こしました。
地震の揺れは、別の結果ももたらしました。保険金の支払いです。2020年、モロッコ政府は、地震の揺れの強さを示す指標である修正メルカリ震度階級において5.0を超える地震に対して保険をかける契約を締結していました。9月の地震は同スケールで6.8であり、モロッコ政府は数百万ドル相当を受け取ったとされ、復興資金に充てられました。
保険という概念は決して新しいものではありません。経済的に余裕のある多くの人は、住宅、自動車、健康に保険をかけています。政府は、特定の指定された事象に対して保険をかけるため、いわゆるパラメトリック保険を利用しています。時にはうまく機能することもあります。たとえば、悪天候によってアフリカの作物が壊滅した場合に備えて保険がかけられたり、ハリケーンの多いカリブ海地域全域の財産に保険をかけ、さらには牛乳生産量の減少に対して保険をかけることまであります。その例として、インドでは牛が暑くなりすぎた場合が挙げられます。
しかし、パラメトリック保険には限界があります。定義上、特定のパラメーターやトリガーとなる事象に対して保険をかけることは、指定されていない事象や、(十分には)深刻でない事象をすべて対象外にすることを意味します。損失の大きさにかかわらず、地面の揺れが十分でなかったり、嵐の風速が特定の速さに達しなかったり、牛が十分に暑くならなかったりした場合には、保険金は支払われません。
より一般的には、政府や国際的なドナーコミュニティが、直接、あるいは援助機関を通じて対応と復旧に資金を提供しています。例えば40年以上にわたり、国際赤十字・赤新月社連盟(IFRC)は、当連盟の災害対応緊急基金。DREFとして知られるこの基金は、深刻な危機に見舞われた地域社会にとってかけがえのないものとなっています。数十年にわたり人道支援活動の資金を支え、2億2,000万人以上に届いてきました。ドナーが拠出し、緊急のニーズが生じた際に当連盟が支払いを行います。
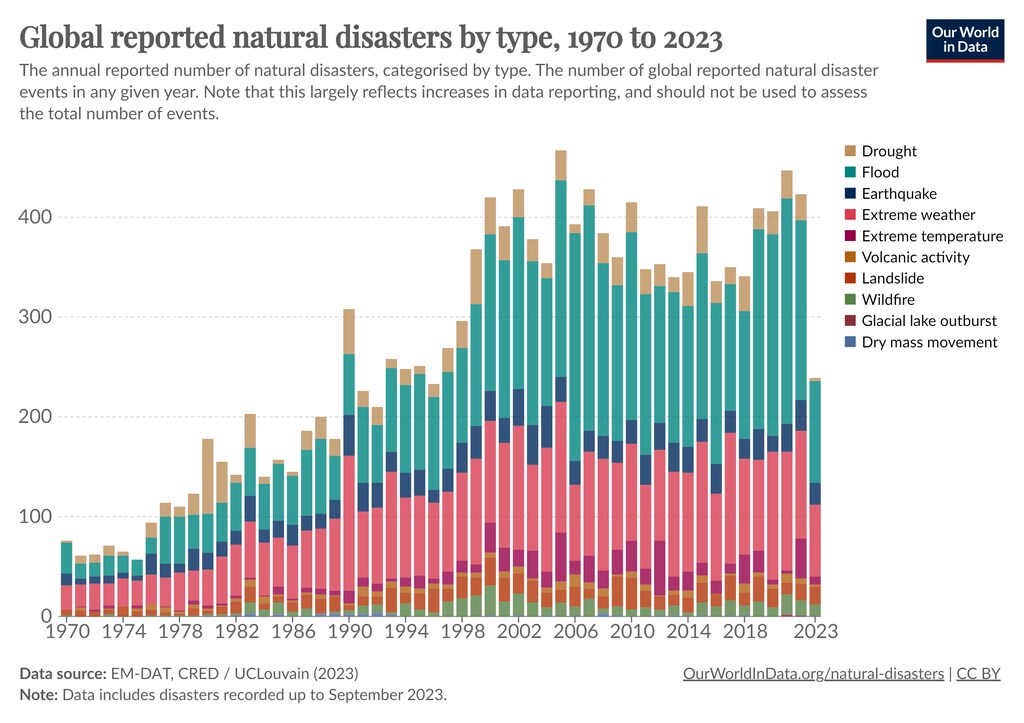
DREFは底なしの財源ではなく、しばしば逼迫しています。世界的な紛争や気候関連の事象が増えており、人道的危機(災害)の数は悪化しています。
DREFは悪い巡り合わせの連続にも脆弱です。大規模災害はバスのようなもので、長い間まったく来ないこともあれば、突然、3件か4件が同時に起こることもあります。すでに先の緊急事態で基金が枯渇していれば、分配するのに十分な資金が残っていないかもしれません。
もう一つの危険は、発生しないかもしれない危険を見越して、私たちが資金を抑制しすぎることです。これは経済的に非効率であり、切実に支援を必要とする一部の人々への支援を不必要に制限することにつながりかねません。
IFRCのこの問題に対する解決策は、人道支援分野では初めての試みです。それは、特定の事象ではなく、基金そのもの(DREF)に保険をかける、革新的な補償型保険契約です。ある年にDREFへの要請が設定された閾値に達した場合、保険が適用されます。トリガーとなるのは自然災害ではなく、総合的な財務上の損失です。
これは、ほとんどの保険契約に共通する免責額と考えることができます。現時点では、免責額は3,300万スイスフラン(約3,830万ドル)です。この「免責額」が使い切られた場合、保険により、さらに2,000万スイスフラン(約2,320万ドル)相当のDREF配分が資金提供されます。
年間500万スイスフラン(または580万ドル)の保険料で、必要な場合にはドナーの拠出金が保険によって実質的に4倍になりえます。特に災害の多い年には、ドナーが1スイスフラン拠出すれば、4スイスフランが引き出される形になります。
そのメリットは安定性です。災害の強度と頻度は予測不可能ですが、その資金調達まで予測不可能である必要はありません。DREFへのドナー(多くは政府)は、年が特に多忙になっても急に追加拠出を求められないことを知った上で、一定額を拠出できます。その安定性は、急性の、または予想外の必要が生じた場合に自身の拠出金が増額されることを知っているドナーの寛大さを高める可能性があります。
予測可能性の向上は、保険制度に貢献している英国政府にとって動機付けとなった要因でした。同様に、ドイツのInsuResilience基金(ISF)、英国およびデンマーク赤十字社、民間部門のドナーもすべて財政的に支援しています。英国政府は、保険を国際開発戦略の柱に据えることを明言しています。
私たちの取り組みが他の人道支援関係者にとってのモデルとなれば、重要な保険市場が開かれるでしょう。保険会社にとって、これは慈善ではないため、長期的に持続可能です。平穏な年には、保険会社は保険金を支払うことなく保険料を受け取るため利益を得ます。ただし、もちろん、リスクは負うことになります。
まだ取り組むべき課題があります。保険会社は、大規模になっても道徳的リスクが問題にならないことを納得させる必要があります。保険に加入した運転手が、事故を起こしても新車が手に入ると分かっていれば無謀な運転をするかもしれないのと同様に、保険付きの災害基金は、不足分が補填されると分かっているため、保険のない基金よりも速く資金を使い切るかもしれません。
しかし、証拠はその逆を示唆しています。保険は、透明性、説明責任、費用のより明確な会計を通じて、リスク管理を向上させます。DREFには長い実績があり、災害に関する統計と、対応にどのように支出してきたかが数十年分蓄積されています。私たちの方針を支援してきたブローカーや保険会社は、独自のテクノロジーを活用したアルゴリズムを用いて当連盟のデータを精査してきました。今後も、将来の支出が過去の基準に適合していることを確認するため、そうし続けるでしょう。

危険が悪化する中、私たちはドナーの拠出を促したいと考えています。2025年までに、DREFの潜在能力を1億スイスフラン(約1億1,620万ドル)に拡大することを目指しており、必要な場合には、その5分の1を保険金の支払いで補填します。
DREFは、ドナーが緊急の人道的対応を支援する最も迅速かつ効果的な方法の一つとして、すでに機能しています。保険という後ろ盾により、事象の発生後だけでなく、予想される危険が襲う直前や、その予測に先立つ対応を行う能力も高まります。防災への支出は、常に最も費用対効果の高いものです。
危険は必ず起きます。大地は揺れ、風は吹き荒れ、火災は燃え広がります。気候危機は危険を悪化させるでしょう。しかし、危険が災害となるのは、その影響によってのみであり、信頼できる資金によって、その影響が過度に深刻になることを防ぐことができます。
悪い出来事が保険の支払いを引き起こすのと同様に、保険もまた、より安定した、より人道的な世界をもたらすことができます。