鉄鋼は地球上で最も多く炭素を排出する製造部門であり、脱炭素化に向けて直ちに取り組むべき世界的な優先課題である。
鉄鋼は世界経済の基礎素材であり、その炭素排出は自動車や建設から機械、輸送、エネルギーに至るほぼすべての産業に及んでいる。
世界で毎年生産される20億メトリックトンの粗鋼がすべてグリーンスチールになれば、鉄鋼自体の排出が減るだけでなく、鉄鋼に依存するすべての産業の排出も大幅に削減されるだろう。
鉄鋼生産は地球上で最も多く 排出する製造部門であり、人為的な温室効果ガス排出の7%を占めている。これは生産工程で炭素排出の多い石炭に依存しているためである。それでも、鉄鋼は世界的な脱炭素化の取り組みを主導する最有力候補の一つとなり得る。
パンデミック後の鉄鋼需要の強さと、低炭素生産を支援する政府の政策によって、脱炭素化に必要な資源を投入する意思のある鉄鋼メーカーにとって好機が生まれている。ただし、この業界が単独で低炭素鉄鋼への転換を進める可能性は低い。商業規模でのグリーンスチール(化石燃料を使わずに製造された鉄鋼)の実現の鍵は、業界横断的なパートナーシップにある。
当社の試算によれば、グリーンスチールを主流へと押し上げるために必要な能力を構築するには、最終的に2兆ユーロから3兆ユーロの設備投資(CAPEX)が必要となる。これほどの規模であっても、この投資がカバーするのは鉄鉱・鉄鋼の生産能力の転換のみであり、生産に必要なグリーンエネルギー源の建設は含まれていない。そのためには、さらに数兆ユーロが必要となる。
鉄鋼の提携先を探して
いかなる鉄鋼メーカーも、あるいは業界全体が一斉に、en masse現在から2050年までの間にその規模の設備投資を賄うことは考えにくい。しかし鉄鋼業界は、鉄鋼の転換から恩恵を受ける分野の企業と、パートナーシップ、合弁事業、提携を通じて資源を共有することができる。
これには、エネルギー、鉱業、化学、民間資本といった上流の供給企業など、鉄鋼生産に関わる業界が含まれ得る。あるいは、自動車、輸送、建設企業など、鉄鋼に依存する多くの産業ユーザーといった下流からパートナーが現れることもあり得る。
鉄鋼は世界経済の基礎素材である。ほぼすべての産業が何らかの形で鉄鋼を利用している。その中心的な役割に加え、脱炭素化の必要性が一段と切迫していることを踏まえると、この種の投資エコシステムの形成は、単に実現可能性が高いだけでなく、論理的にも必然である。そして、鉄鋼が脱炭素化の最優先対象とされるべき理由の一つもここにある。
なぜ鉄鋼から始めるのか
世界では毎年、約20億メトリックトンの粗鋼が生産されている。その全量が炭素集約型の鉄鋼ではなくグリーンスチールであれば、鉄鋼業界の排出は大幅に削減され、自動車、建設、輸送、エネルギー、製造業の炭素フットプリントの大きな部分も減らすことができる。主なものを挙げるだけでも、これらの業界がその恩恵を受ける。
例えば、平均的な自動車の50%以上は鉄鋼で構成されており、そのため自動車の炭素フットプリントの大部分は鉄鋼に起因している。したがって、グリーンスチールへの切り替えは、自動車メーカーの排出プロファイルを大幅に削減することになる。
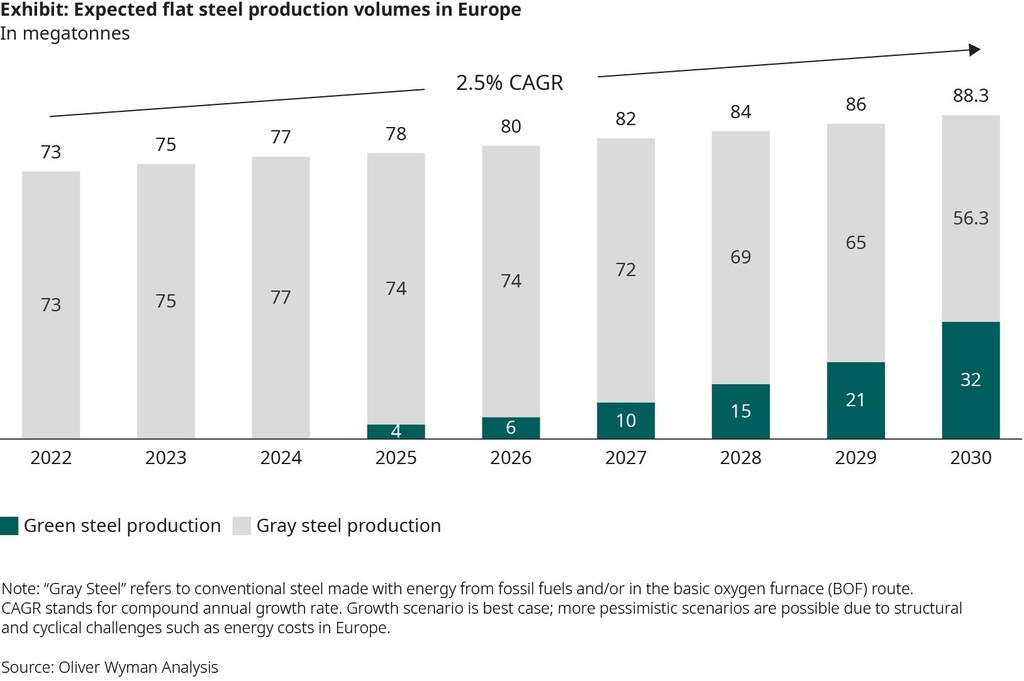
鉄鋼が脱炭素化の候補として非常に適している別の大きな理由は、この移行に用いられる技術の多くが成熟していることにある。例えば電気炉は、鉄鋼業界が1世紀以上依存してきた高炉を最終的に置き換えることになる。電気炉はグリーンスチールの製造に用いられるが、現在でも従来型鉄鋼の約29%の製造にすでに使われている。
現在の生産とグリーンスチールの未来との違いは次のとおりである。今日の電気炉は、天然ガスや石炭を含むさまざまな源から得られる従来型エネルギーで稼働している。グリーンスチールの未来では、水力、原子力、風力、太陽光エネルギー、またはそれらの組み合わせによって供給される再生可能エネルギーのみで稼働することになる。これらの技術はすべて既に存在しており、これは鉄鋼にとって大きな利点である。
再生可能エネルギーが不足している
グリーンスチールの製造において目立つと予想される新たな要素は、鉄鉱石の直接還元におけるグリーン水素の利用である。ただし、その水素製造能力を構築するには、さらに相当規模の設備投資が必要となる。
しかし、世界経済はさらに大きな問題に直面している。商業規模のグリーンスチール生産に十分な量のグリーン水素を競争力のあるコストで製造するだけの再生可能エネルギーの供給が不足している。発電の脱炭素化はなおさらである。風力と太陽光だけでも必要な増設量は2020年の過去最高の拡大水準の4倍に達し、国際エネルギー機関(IEA)の言葉を借りれば「前例のないクリーンエネルギー投資の期間」が求められる。前例のないクリーンエネルギー投資」を必要とする。
このため、鉄鋼業界を脱炭素化の道へと導こうとする企業は、十分なグリーン電力を整備するために、エネルギー事業者をエコシステムに取り込むことを検討すべきである。グリーンスチールの先駆者として際立つ二社、H2 Green Steel(スウェーデン)とBoston Metal(米国)は、まさにそれを実践してきた。
2022年、Hitachi EnergyはH2 Green Steelに出資し、フィンランドの電力会社Fortumは、主に水力発電によって生み出された炭素フリーの電力をH2 Green Steelに供給する契約を締結した。一方、Boston Metalは、ブラジルで初の本格的なグリーンスチール工場を建設中であり、同国は設備容量ベースで水力発電の第2位の生産国である。設備容量ベースで水力発電の第2位の生産国。

グリーンスチールの先駆者たち
これらの先駆者は、エネルギー分野だけでなく、その成功から恩恵を受ける業界、すなわち自動車メーカーとも手を組んできた。H2 Green Steelはメルセデス・ベンツと提携し、Boston MetalはBMWから出資を受けた。自動車メーカーのような大口の産業ユーザーにとっての利点は、事前に合意した供給契約を通じて、グリーンスチールの供給源を確保できることにある。これは特に、グリーンスチールが供給不足となる初期段階において重要となる。
両社のグリーンスチール新興企業はいずれも、世界有数の鉄鋼メーカーからも多額の投資を受けている。ArcelorMittalはBoston Steelに、Kobe SteelはH2 Green Steelに投資した。鉱業大手のBHPもBoston Metalにベンチャーキャピタルとして投資している。
鉄鋼業界が脱炭素化のリーダーとなるためには、必要なエコシステムを構築し、新たな生産能力を整備するのにどれほど時間がかかるかを踏まえると、今後7年間が勝負の分かれ目となる。しかし、気候変動の影響が顕著になるにつれ、世界経済は、可能な限り大幅かつ迅速に排出を削減するために資源を効率的に投入し始める必要がある。その意味で、鉄鋼を優先すべきとする主張は説得力が強い。




