ワシントンD.C.で開かれる世界銀行春季会合では、政策立案者はグリーンプロジェクトのリスクを低減し、環境汚染を伴う投資のコストを高めることに注力すべきだ。
ハーバード・ケネディ・スクールによる新たな提案など、今すぐ行動に移せる多くの取り組みがあり、世界銀行がその提案を検討している。
こうした取り組みは、持続可能な投資機会が「ブラウン」な選択肢と同等の事業性を持つ「グリーン・パリティ」の実現に不可欠となる。
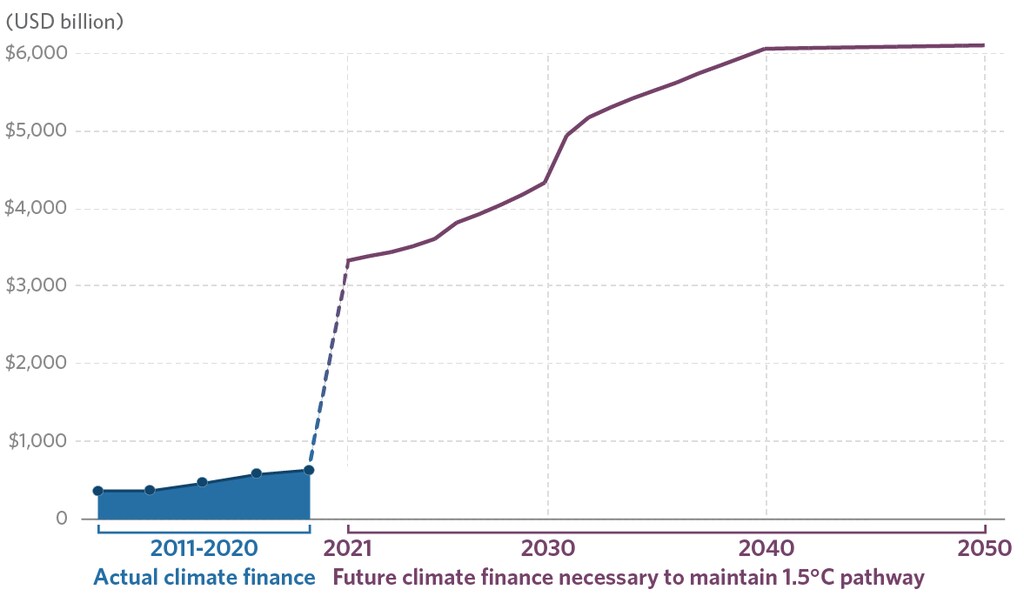
毎年春、中央銀行総裁、財務・開発担当大臣、ビジネスリーダー、政策専門家がワシントンD.C.に集まり、世界的な関心事について議論する。2023年4月のIMF・世界銀行春季会合では、議論と行動計画が一つの目標に収れんする。新興市場にとって公平であり、パリ協定の目標を維持できる速さで進むエネルギー移行への資金提供だ。この二つの目標を達成するには、2030年までに年間4兆~6兆ドルの投資が必要だ。直近の推計でも、資金額はなお数千億ドル規模にとどまり、「気候ファイナンスのギャップ」が残る。ワシントンでの1週間がどれほど成功しても、このギャップを埋めることはできない。
政府が達成できる見込みの規模を桁違いに上回る、数兆ドル規模のこのギャップを埋めるには、官民の緊密な連携が必要だ。極端ではあるが、それでも不十分な例を挙げれば、すべての多国間開発銀行が全資金をグリーン移行に充てたとしても、必要資本のわずか4%にしかならない。一方、1.4%にあたる世界の民間金融資産だけで十分だ。民間金融資産は総額410兆ドルと推計されている。
気候投資の拡大、とりわけその大半を担う民間資本の必要性は、新興市場で最も切迫している。これらの経済圏は今後30年間、世界経済の原動力となる。現在から2050年までの成長率は、G7諸国のほぼ2倍になると予測されている。世界の繁栄には好ましいことだが、排出量にとっては逆風となる。これらの国々は石炭など炭素集約型エネルギー源への依存度が高いためだ。
しかし、新興経済国が直面する問題は高排出だけではない。新興市場の債務総額は50年ぶりの高水準にある。これは政府の行動を制約して経済成長を脅かし、新たなグリーンファイナンスの流れも妨げる。2019~2020年の世界の気候ファイナンス6,320億ドルのうち、75%は先進国に向かった。政府債務の増加と途上国のリスク上昇が重なり、公的な対策がなければ民間資金は増えるどころか縮小する可能性が高い。
今週ワシントンに集まる当局者には、実現すれば世界の金融構造を一変させうる改革案への期待が高まっている。まず春季会合では、世界銀行の改革が議題となり、ブリッジタウン・イニシアティブも取り上げられる。これはバルバドスのミア・モトリー首相とフランスのエマニュエル・マクロン大統領が推進する、国際金融システムの変革を目指す計画だ。こうした議論は今年相次ぐ交渉の方向性を定め、6月にパリで開かれるモトリー・マクロン「新たな世界金融協定のためのサミット」、そして11月のCOP28へとつながる。
開発銀行のバランスシートが必要資本のわずか4%にすぎないとすれば、世界の成長を力強く、かつ環境に配慮したものにするため、春季会合はどのように賢明な公共政策を始動させられるだろうか。答えは、民間投資を望ましい分野へ誘導し、望ましくない分野から遠ざけることだ。つまり政策立案者は、グリーン投資に関する企業の判断基準を、倫理的・社会的責任にとどまらず、経済上の必須要件へと変える必要がある。
グリーン投資でグリーン・パリティを実現する
経営者や投資家が資本の配分先を決める際、判断の基準となるのはリスク調整後リターンだ。あるプロジェクトや事業が、同程度以下のリスクで別のものより高いリターンを生むなら、資金はそちらに流れる。これがグリーン移行にとって意味することは何だろうか。
グリーン投資のリスクを低減するか、より高いリターンを生むようにする必要がある。同時に、化石燃料への投資は収益性を下げるか、リスクを高めなければならない。持続可能なプロジェクトのリスク調整後リターンが上昇し、環境汚染を伴う投資の低下するリターンに並ぶ「グリーン・パリティ」に世界の投資が達すれば、市場の力によって数兆ドルが世界のエネルギー移行へと向かう。
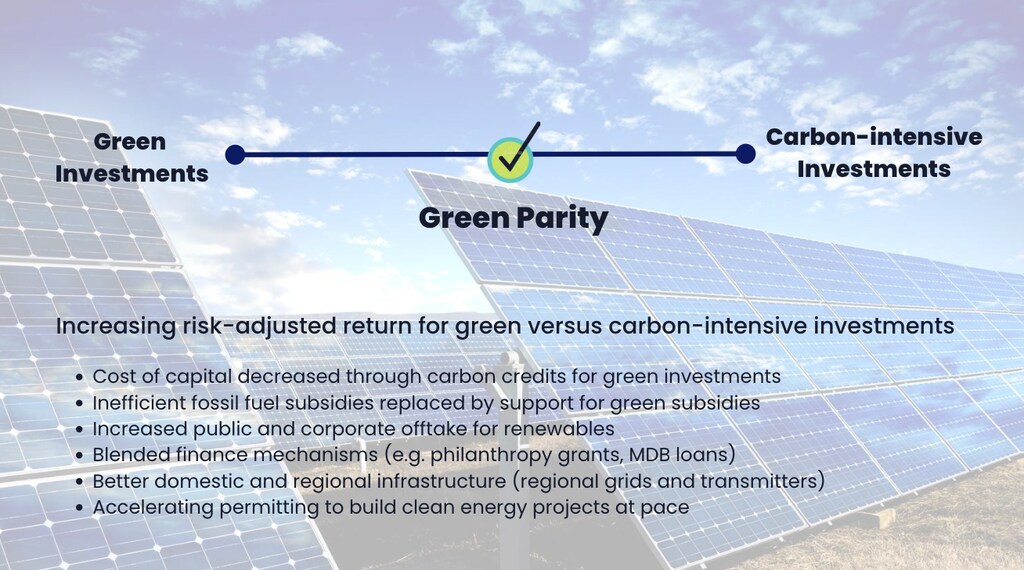
公的資金調達の仕組みと炭素市場の役割
政策立案者がグリーン・パリティを実現するために活用できる、すぐに実行可能な解決策がある。たとえば、ハーバード・ケネディ・スクールの新たな提案は、最終合意に至ったパリ協定第6条2項を土台に、インパクトを生み出す新たな手法を提示する。第6条は、国家間で炭素クレジットを移転する枠組みを設けたもので、ある国での排出削減を別の国のパリ協定目標の達成に算入できる。富裕国がパリ協定の公約を果たすために国外の脱炭素化に資金を投じれば、新興市場への資本流入を増やせる可能性がある。また第6条は、先進国が国内のエネルギー安全保障と手頃な価格を守りながら、世界で最も効果的な排出削減に投資することで、気候目標全体の野心を高めることにもつながりうる。
ハーバードの提案の強みは、本アジェンダの論考の執筆者の一人も共同執筆者であるこの提案が、第6条や炭素市場に関する従来の手法と異なり、投資家に対し、プロジェクトの加重平均資本コストを引き下げた分に応じてのみ炭素クレジットを付与する点にある。譲許的な投資ほど第6条のクレジットを多く受け取れるため、よりリスクの高いプロジェクトにも低コストで投資する動機が生まれる。世界銀行は現在、ハーバードの提案を検討し、実施に向けて取り組んでおり、COP28での試験運用が計画されている。第6条などを通じてグリーン投資に安価な資金を供給すれば、資金調達コストが下がり、フリーキャッシュフローが増え、リスクも低減する。資本コストの低下は、商業投資家への支払いに充てられる資金も増やし、プロジェクトのリターンを高めて民間の投資意欲を促す。
プロジェクトのリスク低減がグリーン投資への「アメ」なら、政策には「ムチ」も必要だ。欧州連合の炭素国境調整メカニズム(CBAM)やシンガポールの炭素税など、新たな取り組みは、企業に排出量に比例した「炭素負債」を課す。この点について、ハーバードの論文は、炭素価格付けをめぐる豊富な学術研究を土台に、第6条に対する民間部門のアプローチを説明している。このアプローチでは、政府が「炭素負債」を炭素資産、すなわち第6条クレジットで充当できるようにすることで、第6条クレジットの取得を民間部門に委ねる。炭素価格付けをより多くの法域やセクターに広げ、高排出セクターのリターンを引き下げることが不可欠だ。企業が第6条クレジットで支払えるようにすれば、集めた資金をグリーンプロジェクトへの補助に最も効果的に充てられる。

慈善資金の役割
「グリーン・パリティ」の方程式のもう一方に目を向けると、グリーン投資に伴うリスクを引き下げる必要がある。排出量の多い新興経済国の多くは、エネルギー移行に充てる公的・民間資本を国内で確保できない。複数の国際的な関係者と連携して海外投資を呼び込むには、本質的に調整上の課題がある。慈善資本のように、より長期的な視点に立つ譲許的融資や助成金によって、この課題を克服できる可能性がある。
慈善寄付が複数の関係者の連携を支える方法を示す新たな青写真の一つが、公正なエネルギー移行パートナーシップ(JETP)だ。政策立案者、開発関係者、民間投資家が貢献を調整・同期させ、投資可能な再生可能エネルギープロジェクトのパイプラインを透明化する場を提供する。慈善団体は、こうしたマルチステークホルダー型の官民協力の仕組みに、より強力で意義ある役割を果たし、新興経済国のエネルギー移行資金の確保を支援できる。

2021年の慈善寄付額は8,100億ドルに相当したが、気候関連プロジェクトに向かったのはわずか2%だった。世界経済フォーラムの「地球のための行動を拡大する寄付(GAEA)」は、慈善団体、学術機関、企業、公的機関からなる連合であり、2023年に、気候変動と自然喪失への対策に必要な年間3兆ドルを公的・民間資金から引き出すうえで、慈善寄付が最も大きな力を発揮できる分野を特定する。
2023年はグリーン・パリティを目指す年
政策立案者、開発銀行、気候ファイナンスの専門家は、気候変動対策を実現するため、2023年を国際金融システム再構築の年と定めた。課題は明確だ。新興経済国の再生可能エネルギーでグリーン・パリティを目指し、それによって民間投資を大きく拡大する。これを実現するには、政府、多国間金融機関、民間金融のパートナーが現場で投資を実行し、低炭素のエネルギー移行を進めなければならない。