気候変動は存在を脅かす脅威であるが、気候変動をどう緩和し、その影響の費用をどう賄うかについては、まだ合意に至っていない。
現在、気候資金の取り組みはグローバル・ノースに有利に偏っている。
グローバル気候金融機関または触媒的銀行は、この不均衡の是正に貢献し、グローバル・サウスへの切実に必要な気候資金投資を呼び込める可能性がある。
気候変動が存在を脅かす脅威であり、行動のための猶予が短いことについては、現在、科学的な合意がある。一方、その費用をどう賄うかについては、合意がはるかに乏しい。米国財務長官のジャネット・イエレン氏は次のように述べている、「[気候]の資金需要は年間数兆ドルに上るが、我々は数十億ドル単位で取り組んできた。2050年までの気候資金として年間3~5兆ドルが必要だ。現在、その5分の1未満しか投資していない」。
こうした限られた投資でさえ、偏りがある:80%がわずか2つの分野に向けられている:エネルギーシステムと輸送(これらは温室効果ガス排出量の半分未満を占める)であり、80%はグローバル・ノースの「豊かな国」に向かっている。一方、機会はグローバル・サウスに大きく、そこでは2050年までに存在するインフラの4分の3はまだ建設されていない。
今後数年間に気候資金の状況を抜本的に変革できなければ、気温上昇を2℃を十分に下回る水準に抑えるという「パリとの約束」を守れないことになる。私たちは科学者が予測する破滅的なシナリオに向かって突き進むことになる。
では、資金はどこから調達されるのか?
各国政府は資金拠出を拡大しつつあるが、過度な期待は禁物だ。2020年までにグローバル・サウスへ気候資金として1,000億ドルを流すという長年の目標は、いまだ実現していない。さらに、それでも焼け石に水である。地政学的な現実や国内の競合する優先課題を考えると、政府にさらに大幅な支出を期待することは難しい。民間部門の投資に大きな期待が寄せられている。そして、大胆な宣言にもかかわらず、民間資本もグローバル・サウスへの投資においては制約を受けている。通貨、規制、政治のリスクにより、同地域では「リスクプレミアム」が高くなっているためだ。
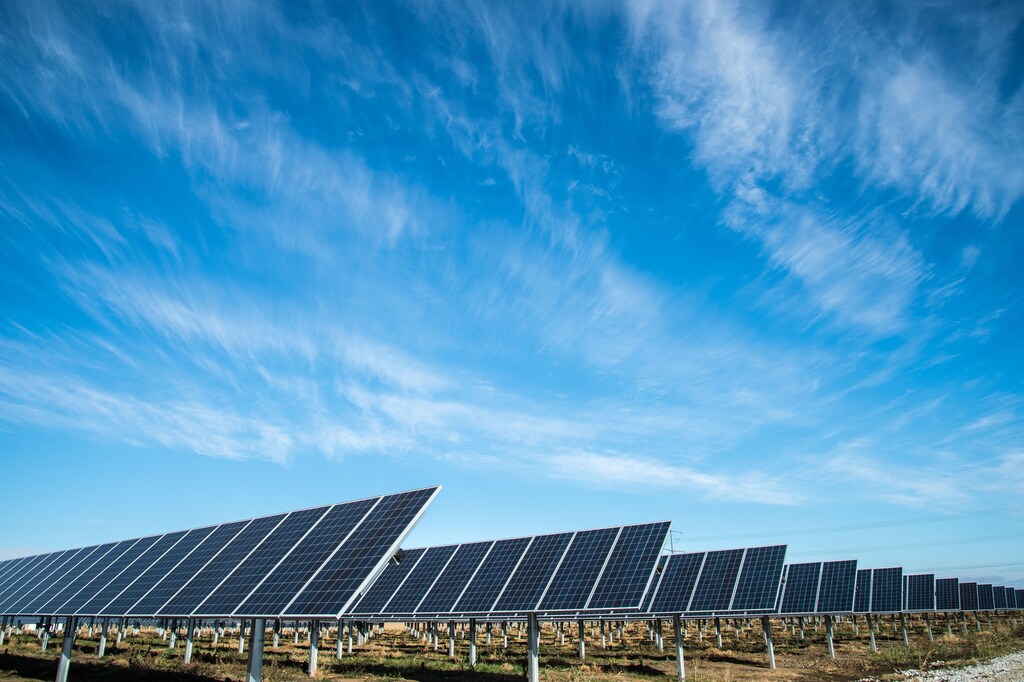
したがって、気候資金のための「官民パートナーシップ」という新たなパラダイムが求められる時期に来ている。公的資金を「触媒的資本」として活用し、多額の民間気候資本を動員する必要がある。例を挙げよう。アフリカの多くの地域で太陽光発電事業への資金調達は、現在、同地域への投資に認識されているリスクプレミアムのために困難である。アフリカの事業における資本コストは高い(約14~20%。欧州は約2~6%)ため、事業として成り立たない。公的資本または譲許的資本が参入し、特定の事態が生じた場合の損失を補填する「保証」を提供できれば(例:消費者による支払い不履行、電力購入契約(PPA)の撤回や純計量料金制度の廃止などの規制リスク)、民間投資家のリスクプレミアムを大幅に引き下げ、その結果、民間投資家が参加するインセンティブが高まる可能性がある。
このアプローチは、触媒的資本または混合資本と呼ばれ、すでに広がりを見せている。15億ドルが動員された昨年のことだが、これでは到底十分とは言えない。
触媒的資本または混合資本のアプローチを大規模に推進する自然な経路は、世界銀行や地域開発銀行などの多国間開発銀行(MDB)である。気候変動の時代において、MDBは自己変革を迫られており、「貸付銀行」から「レバレッジ銀行」へと転換する必要がある。触媒的資本または混合資本のプロジェクトを優先し、その(限られた)資本で民間部門から8~10倍の資本を引き出せるようにしなければならない。これには、業務の進め方やガバナンスにおける大規模な変革が求められる。この取り組みはすでに始まっている。ただし、その歩みは依然として極めて遅い。
触媒的資本または混合資本のアジェンダを加速させるために、「枠にとらわれない」新たなパラダイムが必要だ。
グローバル気候金融機関が解決策となるのか?
検討に値するアイデアの一つは、「グローバル気候金融機関」(GCFA)の設立である。これは、設立当初から「貸付銀行」ではなく「触媒的銀行」として機能するものだ。GCFAは、MDBと同様に、政府による出資で初期資金を確保できるだろう。また、その設立規約により、初期段階の損失を補填する保証、メザニン資本、プロジェクト保険、技術支援などの「レバレッジ手段」に専念することが考えられる。これらの手段は、グローバル・サウスの気候投資において著しく不足している。

政府からの出資に加え、GCFAは国際通貨基金(IMF)の特別引出権(SDR)を活用して「資本を増強」することもできる。バルバドス首相が提唱した「ブリッジタウン・イニシアチブ」は、これらのSDRをどのように活用できるかを明らかにしている。SDRとは、本質的には、IMF加盟国の一国が、別の加盟国の中央銀行準備を、低い翌日物金利(約2~2.5%)で借り入れる権利である。GCFA(またはブリッジタウン・イニシアチブが提案する「気候緩和信託」)は、払込資本とSDRを担保として、民間市場から低い翌日物金利で例えば5,000億ドルを調達できる可能性がある。その後、これを混合型・触媒的資本として適格プロジェクト(上記の太陽光発電の例など)に配分し、投資1ドルあたりどれだけ速やかに排出量を削減するかに基づいて判断することができる。
GCFAに類似した組織の設立は、G20が主導できるかもしれない。結局のところ、G20の加盟国は世界のGDPと温室効果ガス排出量の80%以上を占めており、このグループはすでにMDB改革のアジェンダに取り組んでいる。現在G20議長国であるインドは、国際太陽光連合(ISA)の設立における主導的役割を踏まえ、GCFAに関する議論を主導し形作るのに適した立場にある。これは、G20議長国としての、また気候変動分野でのリーダーシップへの意欲が残す、永続的な遺産となり得る。