2019年第3四半期、英国の風力発電所、太陽光パネル、バイオマス発電所、水力発電所による発電量は、石炭、石油、ガスを燃料とする発電所の合計発電量を上回ったと、Carbon Briefの分析で明らかになった。
7月、8月、9月の3か月間において、再生可能エネルギーによる推定総発電量は29.5テラワット時(TWh)であったのに対し、化石燃料による発電量はわずか29.1TWhであったことが分析で示された。
これは、再生可能エネルギーが化石燃料を上回った初めての四半期であり、英国初の公共発電所が1882年に開業して以来。過去10年間の目覚ましい変革を遂げた英国の電力システムにおけるもう一つの象徴的な節目である。
しかし、経済の他の分野での進展不足により、英国は大きく遅れており、今後の法的拘束力のある炭素排出目標はもちろん、最近採択された目標である温室効果ガスの正味ゼロ排出を2050年までに達成するという目標は言うまでもない。
変革の10年
2010年、この10年の初めには、化石燃料による288TWhの発電量が英国全体の約4分の3を占めていた。また、その量は10倍以上の、再生可能エネルギーによる26TWhの電力量に相当していた。
それ以降、再生可能エネルギー源による発電量は4倍以上に増加した――そして需要は減少した――その結果、化石燃料が総量に占める割合は縮小している。
この推移は下のグラフに示されており、石炭、石油、ガスを燃焼する発電所による四半期ごとの発電量の減少は青色で、再生可能エネルギーによる発電量の増加は赤色で示されている。
(四半期ごとのグラフには季節も反映されており、冬は需要が高く、夏は低い。風力発電の出力はこのサイクルとよく一致しており、冬の方が風が強い傾向があるためである。)
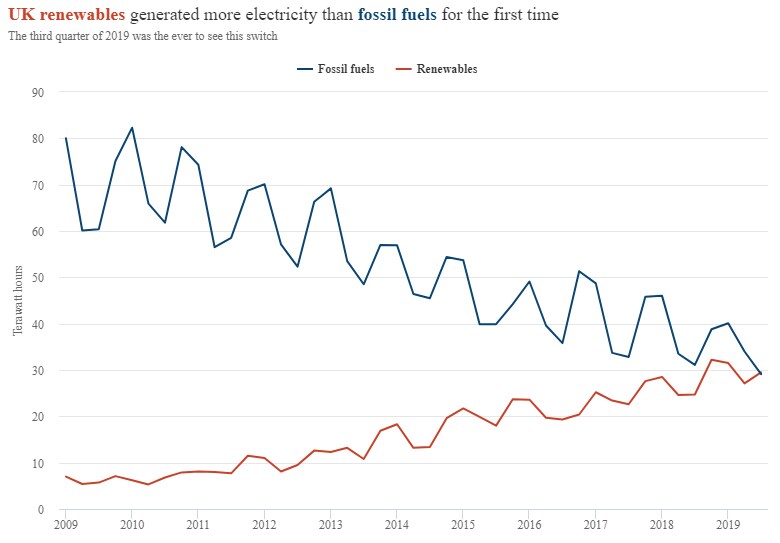
上のグラフは、化石燃料による発電量が2010年以降半減し、直近の12か月間では288TWhから142TWhに減少したことを示している。
現在、ガスがその縮小する総量の大部分を占めている。石炭火力発電所は2025年に予定されている段階的廃止に先立ち閉鎖が進んでいる。これらの老朽化した発電所の多くは1960年代および70年代に建設され、次の要因により運転の採算性が低下している:CO2価格、市場の力、および汚染規制。
2019年第3四半期、英国の発電量の約39%は石炭、石油、ガスによるものであり、そのうち38%はガス、石炭と石油を合わせて1%未満であった。
さらに40%は再生可能エネルギーによるもので、内訳は風力20%、バイオマス12%、太陽光6%である。残りの大部分は原子力が占め、全体の19%を発電していた。
2019年通年で再生可能エネルギーが化石燃料より多く発電する可能性は低いものの、今やそれはいつ達成されるかという問題――達成されるか否かではなく――この新たな節目が達成されるのは時間の問題である。
今夏、National Gridは予測した――風力、原子力、太陽光、水力(バイオマスは除く)というゼロカーボン電源による発電量が2019年中に化石燃料を上回るというものだった。Carbon Briefの年第3四半期までの分析は、この予測と一致している。
新規設備容量
過去1年間で、再生可能エネルギーの発電量増加の最も大きな理由は、新たな洋上風力発電所が稼働したことによる設備容量の増加である。1,200メガワット(MW)のHornsea Oneプロジェクトは完成し、10月に世界最大の洋上風力発電所となった。588MWのBeatrice洋上風力発電所は今年の第2四半期に完成した。
これらの事業は、2018年中に稼働を開始した2,100MWを超える洋上設備容量に加わるものである。さらに、714MWのEast Anglia Oneプロジェクトなど、新たな設備も既に建設が進んでおり、このプロジェクトは今年、発電を開始し、2020年に完成する予定である。
全体として、政府の洋上風力発電契約により、設備容量は現在のほぼ8,500MWから2020年代半ばまでに約20,000MWへと増加する見込みである。政府と業界は共同で、2030年までに少なくとも30,000MWの洋上風力発電設備容量を目指しており、さらに2回の契約入札が既に予定されている。
9月には、最新の入札ラウンドで過去最低水準の契約(洋上風力発電所向け)が成立した。これらの発電所は、予想される市場価格より安く発電でき、既存のガス火力発電所の運転コストを下回る可能性もある。
最近の再生可能エネルギー発電量の増加に寄与したその他の要因として、昨年のNorthumberlandにおける420MWのLynemouthバイオマス発電所の運転開始、および数百メガワット規模の新たな陸上風力発電と太陽光発電所の追加が挙げられる。(Teessideで建設中の新たな299MWのバイオマス発電所は、運転開始予定は2020年初頭で、“重大な遅延”に直面している。)
以下によると、ビジネス・エネルギー・産業戦略省(BEIS)によると、再生可能エネルギーの発電量の増加は、2019年の上 半期に生じたものであり、その要因は設備容量の増加によるもので、天候はその時期として特に異常ではなかった。
英国のバイオマス発電による電力の約3分の2は「植物性バイオマス」によるもので、主にLynemouthおよびYorkshireのDrax発電所で燃焼される木質ペレットである。残りは、埋立地ガス、下水ガス、嫌気性消化を利用した多数の小規模施設によるものである。
気候変動委員会は、英国は“離れるべき”と述べ、DraxおよびLynemouthの既存補助金契約が2027年に満了次第、大規模バイオマス発電所から離れるべきだとしている。
バイオマスを用いた発電はゼロカーボンではなく、そして状況によっては、化石燃料による発電より高い排出量につながる可能性がある。さらに、CCCによれば、世界の限られたバイオマス原料供給には、炭素隔離や代替手段の少ない削減困難分野など、より価値の高い用途がある。
化石燃料発電設備に関して言えば、英国に残る石炭火力発電所は急速に閉鎖されつつあり、燃料の未対策燃焼を段階的に廃止する2025年の期限よりも大幅に前倒しされている。2020年3月までに、英国に残る石炭火力発電所はわずか4か所となる。
電力会社は最大30,000MWの新規ガス発電設備を建設する計画を立てており、このうちDraxでの3,600MWは最近政府の計画承認を得たが――にもかかわらず、政府の予測では、2035年までに必要となる可能性があるのは約6,000MW程度に過ぎないとされている。
計画されている新規ガス発電設備がすべて建設される可能性は低い。これらの事業は概ね、英国の容量市場の下で契約を獲得することにかかっており、同市場は電力供給が常に需要を満たすよう設計されている。
再生可能エネルギーの拡大は、この新たな設備が建設されるか否かにかかわらず、英国のガス発電は今後も減少し続けることを意味する。それでも英国は、達成の見込みが低い――全体の排出量を2050年までに正味ゼロにするという法的拘束力のある目標は、電力部門での進展が暖房や交通などの他分野での削減と足並みを揃えない限り、達成が困難である。
連続する月
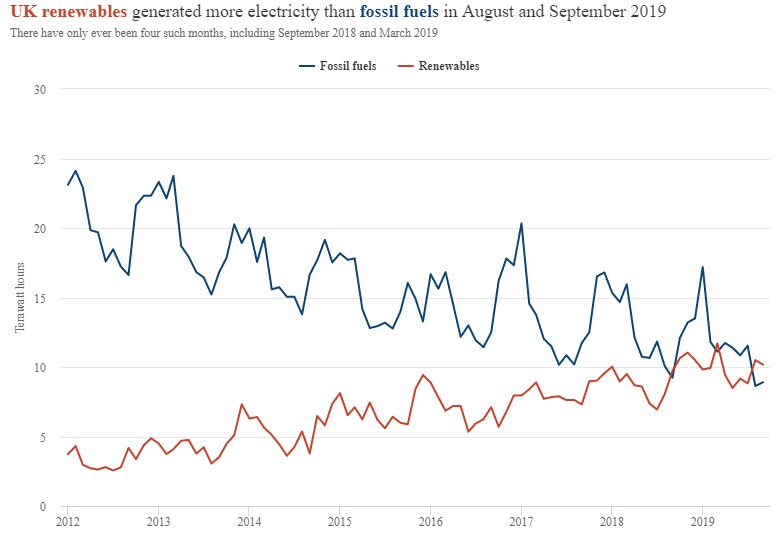
Carbon Briefの電力部門の分析によると、再生可能エネルギーは8月と9月の各月において化石燃料による発電量を上回ったと推定されており、このように連続して2か月間そうなったのは初めてである。
以前は、再生可能エネルギーが化石燃料を上回ったのは2018年9月(これが初の月間全体での達成)と、その後の2019年3月であった。これまでに再生可能エネルギーが化石燃料による発電を上回った月は合計4か月しかなく、そのうち3か月は今年、2か月は直近の2か月のものである。
下のグラフでこれが示されており、グラフでは、より広範な季節サイクルに重なる形で、月ごとの発電量と需要の変動の大きさも示されている。
Carbon Briefの分析によると、2019年の最初の3四半期において、再生可能エネルギーは273日のうち103日で化石燃料を上回った。これは今年これまでの日数の3分の1以上であり、2019年第3四半期の91日のうち40日を含む。
(これは過半数の日数ではないものの、一部の日に化石燃料を大きく上回る発電があったため、再生可能エネルギーによる四半期全体の発電量は多かった。)
上のグラフにある月ごとの集計と一致して、再生可能エネルギーの発電量が多かったこれらの日は、下のグラフに示すとおり、3月と2019年第3四半期に集中している。
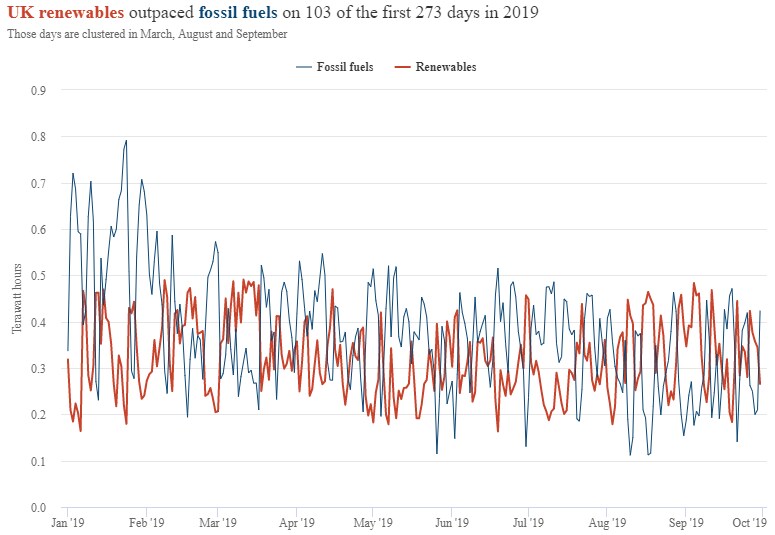
今年最初の3四半期において、再生可能エネルギーによる発電量が化石燃料を上回った日は103日で、2018年の同時点の67日を大幅に上回っている。
下のグラフは、再生可能エネルギーの発電量が多かった日が2015年まで一度もなかったという事実も示している。
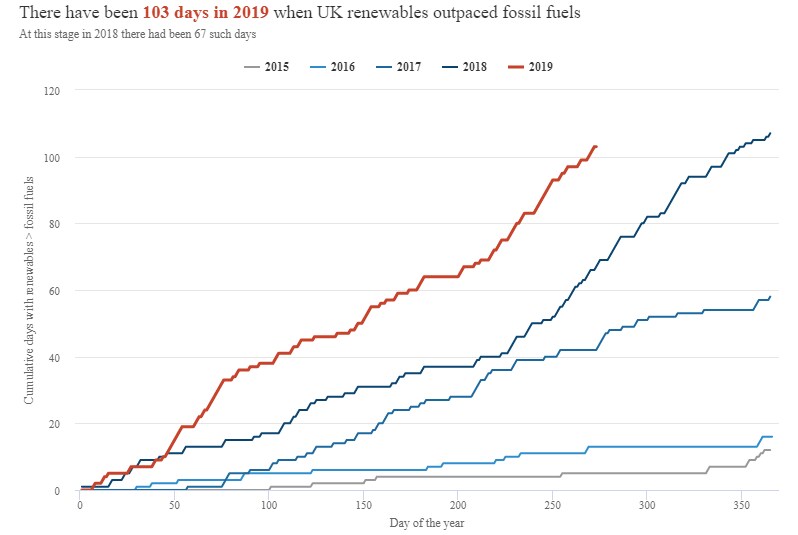
2019年の最初の3四半期には、再生可能エネルギーがその日数を上回った日が既に103日となり、これは2018年1年間の107日とほぼ同数である。2017年は58日、2016年はわずか16日、2015年は12日だった。英国の再生可能エネルギーが化石燃料を上回る発電を初めて記録したのは、2015年4月11日である。
方法論
本記事の数値は、Carbon Briefが以下のデータを分析した結果である。データの出典は、BEIS Energy Trends第5章および第6章、ならびにBM Reports。BM Reportsの数値は、グレートブリテンの系統に供給された電力のみを対象とし、北アイルランドを含めるよう調整されている。
Carbon Briefの分析では、BM Reportsの数値は、発電所の場内での電力使用量および高圧国家送電網に接続されていない発電所による発電量を考慮して、さらに調整されている。これには、多くの陸上風力発電所のほか、産業用ガスのコージェネレーション発電所、埋立地ガス、廃棄物、下水ガスを燃焼する発電所が含まれる。
Carbon Briefの分析は、設計上、英国内の発電量に関する政府の公式数値、すなわちBEIS Energy Trends 表5.1に掲載されている数値に可能な限り一致するよう意図されている。簡潔に言えば、各燃料の生データは、報告されたBEIS数値と過去の四半期の未調整数値との比率から導かれた乗数で調整されている。
Carbon Briefの分析手法は、“ヒンドキャスティング”と呼ばれる手法を用いて、公表されたBEIS数値に対して検証されている。これにより、化石燃料または再生可能エネルギーによる発電量の推定値は、2017年第4四半期以降の各四半期においてBEIS数値の±3%以内であったことが示されている。(それ以前のデータでは、Carbon Briefの分析を実施するには不十分である。)
例えば、2019年第2四半期において、Carbon Briefのヒンドキャスト推定では、ガス発電量は33.1TWhであったのに対し、公表されたBEIS数値は34.0TWhであった。同様に、再生可能エネルギーの推定値は27.4TWhであり、BEIS数値の27.1TWhに対するものである。
2019年第3四半期において、Carbon Briefによる化石燃料と再生可能エネルギーの推定合計値は非常に近く、その差は0.5TWh以内である。これは、推定値の不確実性が比較的低いにもかかわらず、公式のBEIS数値では両者の相対的な位置が逆転する可能性があることを意味する。
これは、化石燃料の減少と再生可能エネルギーの増加という大きな傾向が、個々の四半期の正確な数値よりもはるかに重要であることを強調するものである。
Carbon Briefの分析とは対照的に、コンサルティング会社EnAppSysが公表した2019年第3四半期の数値は、次のことを示唆している:化石燃料による発電量が再生可能エネルギーをわずかに上回った。この違いには、いくつかの理由がある。
第一に、同社の分析はグレートブリテンのみを対象としているのに対し、Carbon Briefの分析は英国全体を対象としている。第二に、同社は輸入を含む国内で「供給された」電力を報告しているのに対し、Carbon Briefは英国内で「発電された」電力のみを推定している。
第三に、Carbon Briefの分析は、設計上、四半期ごとのBEIS Energy Trendsの電力発電量データと整合させているのに対し、EnAppSysは独自の手法を用いている。
比較のために、EnAppSysは2019年第2四半期について、GBでガスから供給された電力は28.3TWhだったと報告しているのに対し、BEISは英国内で発電された電力は34.0TWhだったと報告しています。同様に、EnAppSysは再生可能エネルギー由来の電力を23.1TWhと報告しています。これに対しBEISの数値は27.1TWhです。





