次の ブログ記事のシリーズを通じて、 世界経済フォーラムは1月21日に「グリーン投資報告書2013」を発表します。この発表に向けて、 グリーン成長アクション・アライアンスの一環として、複数の有識者がそれぞれの見解を示します。以下の投稿では、世界経済フォーラムの気候変動・グリーン成長イニシアチブ・ディレクターであるトーマス・カー氏が、気候変動とグリーン投資に関する10の神話を紹介します。
2013年は、オーストラリアでの記録的な山火事と熱波とともに始まりました。これは、昨年も目撃された異常気象の連続です。科学者の間では、異常気象が「新たな常態」であるとの認識が広がっています。こうした気象現象は、世界経済システムに大きな――そして増大する――コストをもたらしています。気候変動によって年間約40万人近くが死亡しており、世界は1.2兆米ドル以上のコストを負担し、世界のGDPから年間1.6%が失われています。追加の対策がなければ、科学者は今世紀末までに世界の気温が摂氏4度上昇すると予測しており、極端な熱波、より激しい熱帯性暴風雨、世界の食糧備蓄の減少、数億人に影響を及ぼす海面上昇など、壊滅的な影響の連鎖が生じるとされています。2030年までに、気候変動と大気汚染を合わせたコストは世界のGDPの3.2%にまで上昇する見込みです。
気候危機の中には、機会も存在します。過去20年間で、グリーン成長への移行において目覚ましい進展が見られました。再生可能エネルギーへの世界の投資は大幅に増加し、途上国も急速に主要な投資国となりつつあります。しかしながら、この進展だけでは十分ではありません。化石燃料への世界の投資は依然として再生可能エネルギーを上回っており、温室効果ガスの排出量は増加を続け、摂氏4度上昇の世界となる可能性が高まっています。
この問題に対処するため、世界経済フォーラムは本日、 「グリーン投資報告書」 を発表します。これは、グリーン成長アクション・アライアンスの最初の成果物です。同アライアンスは、約60の銀行、公的金融機関、主要企業、NGOによる連合体であり、グリーン投資への民間金融の動員を目的として、2012年にメキシコで開催されたG20において発足しました。報告書は、これほど大規模な投資需要を満たすうえで民間金融が鍵であることを明らかにしています。グリーン投資は成熟した分野になりつつあり、報告書は投資の大幅な成長を示しています。また、途上国が資本の重要な供給源となりつつあることも明らかにしています。
こうした有望な兆候は、気候変動の悪影響に対処するのに十分でしょうか。公的金融機関は、そのギャップを埋める手助けができるでしょうか。そして民間投資家の役割は何でしょうか。以下は、 「グリーン投資報告書」に基づく、10の神話と現実です。
気候変動とグリーン投資に関する10の神話
金融危機による経済活動の縮小が、世界の温室効果ガスの削減につながっています。 誤り。一部の国では排出量の削減が見られるものの、国連環境計画は2011年の世界の排出量を、2000年の水準より20%多い400億トンのCO2と推定しています。
再生可能エネルギー市場は、世界的に縮小しています。 事実ではありません。実際には、世界の再生可能エネルギー市場は景気循環とは逆の動きを示してきました。再生可能エネルギーおよび燃料への世界の投資は、2011年に17%増加し、過去最高の2570億米ドルに達しました。政府補助金の撤廃または縮小により、一部の企業は苦境に陥っています。しかし、他の企業は正の売上総利益率を維持しており、2013年には業界の再編が進み、より強固で重点化された業界セクターが台頭すると見込まれています。
先進国(OECD)は、クリーンエネルギーの主要な投資国です。 事実ではありません。2012年には、非OECD諸国からの投資がOECD諸国からの投資を上回る見通しです。実際、非OECD諸国に由来する国境を越えた投資および国内投資は、2004年から2011年の間に15倍に拡大し、年率47%で成長しました。この非OECD諸国の資金の大半は国内で活用されています。
公共部門は、気候変動対策に資する投資の主要な資金源です。 誤りです。国際的な気候変動交渉はほぼ全面的に公的資金に焦点を当てていますが、気候政策イニシアチブの調査によると、2011年に気候変動の緩和および適応を目的とする国境を越えた投資のうち、公的資金に由来するものはわずか4分の1(960億米ドル)でした。残りの75%は民間投資家によるもの(2680億米ドル)でした。
クリーンエネルギーへの国境を越えた投資は、国内投資よりも大きな資金源です。 これも事実ではありません。2011年、ブルームバーグ・ニューエナジー・ファイナンスは、クリーンエネルギーへの世界の投資の70%が国内資金に由来すると報告しています。興味深いことに、そのうち50%を超える部分は非OECD諸国からのものでした。
財政緊縮や政府予算の制約があるため、気候変動の課題に取り組むことはできません。 誤りです。国際エネルギー機関(IEA)は、摂氏2度に気候を安定させるために年間7000億米ドルの追加投資が必要と見積もっていますが、それに対応する燃料節約により、移行はずっと容易になります。2010年から2050年の間に、IEAは5兆米ドルの純節約を見込んでいます。さらに、革新的な官民の資金調達の仕組みが、リスクの低減と分散、そして民間投資の呼び込みにおいて成功を収めてきました。
再生可能エネルギーは、最も大きな投資を必要とする分野です。 これは誤りです。IEAは、2030年までに気候変動の課題に対応するため毎年必要となる新規投資の半分以上が、建物および産業部門のエネルギー効率化に必要であると見積もっています。28%は低炭素輸送に、21%はクリーン電力に必要とされています。
投資家には、新興市場におけるクリーンエネルギー投資に伴う政治的リスクを管理するための適切な手段がありません。 投資家はリスクについて強い懸念を抱いていますが、これは事実ではありません。 グリーン投資報告書 では、開発金融機関(DFI)が投資家のリスクに対処するために活用している既存の商品やソリューションを紹介しています。これには、融資保証、部分的リスク・信用保証、政治的・規制的リスク保険の補償が含まれます。これらの手段は、民間の貸し手がグリーン技術に当初は慣れておらず、なじみがない新興市場を対象としています。
不確実な経済環境下において、グリーン成長のための資金を動員することは困難です。 事実ではありません。報告書によると、世界経済の減速にもかかわらず、クリーンエネルギーへの世界の新規投資総額は2011年に2570億米ドルへと増加しました。これは2004年の6倍の水準であり、世界金融危機の前年である2007年と比べて93%高い水準です。さらに、多国間開発銀行は革新的なクリーンテクノロジー基金を通じて19億米ドルを投資し、これまでに民間資金164億米ドルをさらに動員することに成功しています。このようなレバレッジ効果は多くの手段で確認されており、さらなる民間投資の拡大に向けて再現可能です。
機関投資家には、グリーンインフラ融資に投資する手段がありません。 事実ではありません。グリーンボンドは、機関投資家が保有する低コストの豊富な資金を、グリーンおよび気候変動関連プロジェクトに振り向けるための手段として大きな可能性を秘めています。機関投資家は、長期負債に見合う満期を持つ低リスクの固定利付商品への投資意欲が強いことから、グリーンボンドの自然な購入者です。気候債券イニシアチブは、世界の気候ボンド、いわゆる「グリーンボンド」市場の規模を1740億米ドルと見積もっています。
執筆者:トーマス・カー氏は、 世界経済フォーラムの気候変動・グリーン成長イニシアチブのディレクターです。
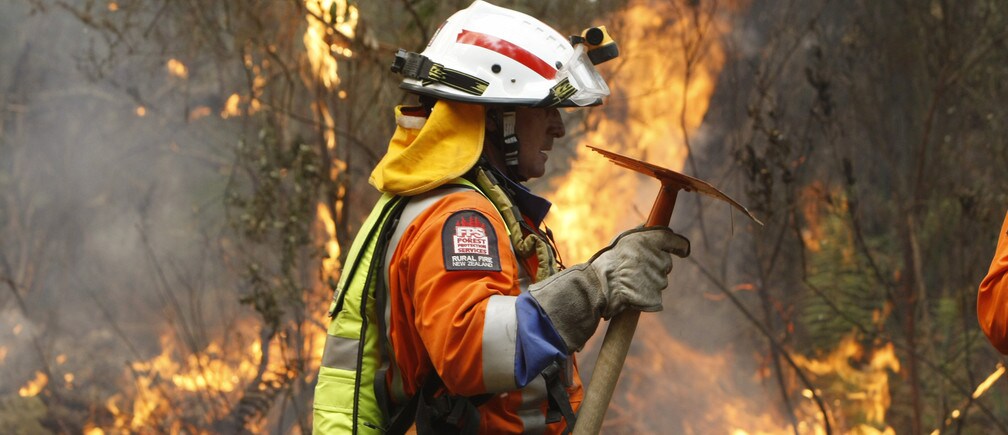
画像:ニュージーランドで管理された野焼きの現場で活動する消防士(REUTERS/Mick Tsikas)




