大手企業は、より持続可能な形で事業を運営することを約束しており、今や進捗の証明を示さなければなりません。
これにより持続可能な建物への需要が高まり、賃貸の意思決定を後押しすることで、建物の賃料におけるグリーンプレミアムの上昇を支えることになるでしょう。
熱波、洪水、暴風雨、干ばつなど気候リスクによるコストの増大が、都市部にますます影響を及ぼしています。
今日の厳しい経済環境において、既存の建物をより持続可能なものにするために必要な社内の合意と投資を確保することは、困難な課題となり得ます。 不動産への投資は減少しています。特にオフィス分野では、需要の動きが大きく変化しており、ハイブリッドワークが賃貸契約の更新に与える影響も見られます。
建物の脱炭素化に関して、これらは行動を先送りする十分な理由にはなりません。
建物の所有者は、気候リスクのコスト増大に直面しているだけでなく、政策や規制の強化、市場の期待の変化、社会的圧力の高まりを含む移行リスクの拡大にも直面しています。これは、資産価値や資産から得られる収益に大きな影響を及ぼす可能性があります。
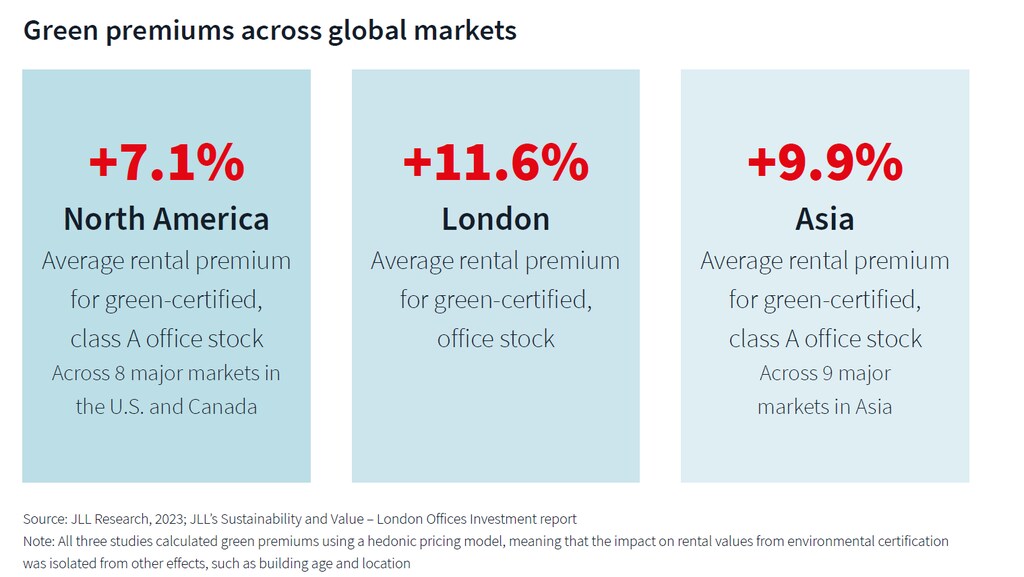
企業の低炭素目標と従業員の高まる期待の両方に応える空間を賃借するよう圧力が強まる中、企業は「グリーン認証」を受けたオフィス空間を選択しつつあります。例えば、LEED評価制度やBREEAMなどであり、こうした空間を賃借するために割増料金を支払うことも少なくありません。このプレミアムは都市によって異なりますが、当社の調査によると、北米の8都市では平均で7%強、アジア太平洋の9都市では約10%、ロンドンでは11%超となっています。
しかし、時代は変わりつつあります。グリーン認証は差別化要因としての重要性が低下し、必須要件になりつつあります。持続可能性に関する透明性と説明責任を求める機運が高まるにつれ、テナントはグリーンな実績に加えて、エネルギー使用強度、電化、クリーンエネルギーなどの環境パフォーマンス指標をますます求めるようになるでしょう。ロンドンやパリといった先進的な欧州市場では、すでにこの動きが見られ、低炭素のプライム・オフィス空間が今年、過去最高の賃料水準に達しています。商業用不動産セクター全体の減速が続いているにもかかわらずです。
このように、持続可能なオフィスビルへの企業の需要は高まっていますが、当社の最新の調査によると、供給は需要に追いつけずにいます。世界の主要オフィス市場20か所において、今後数年間に予測される低炭素ワークスペースの需要のうち、満たされるのはわずか34%にとどまります。言い換えれば、需要3平方メートルに対し、現在開発パイプラインにあるのは1平方メートルのみです。都市間にも大きな差があり、ニューヨーク市は未充足需要が65%であるのに対し、パリは54%、シドニーは84%です。
すべての都市において、低炭素スペースの供給不足は、早期に行動を起こす建物所有者にとって機会をもたらします。持続可能なオフィスビルへの投資収益には、質の高いテナントの誘致、より高い稼働率の達成、賃料の上昇と賃料利回りの向上に加え、コンプライアンスコストの削減と運用コストの低減が含まれます。
持続可能な建物に関する規制
持続可能な建物の市場は、自社の持続可能性目標を反映し支援する空間を求めるテナントの需要の高まりにより、規制当局の動きをはるかに上回るスピードで進んでいます。しかし、規制は強化されており、建物の性能基準を通じた直接的な規制と、企業の情報開示義務を通じた間接的な規制の両面で、はるかに厳しくなっています。
2023年12月にCOP28で発表された「ビルディング・ブレークスルー」は、低排出で気候変動に強い建物を2030年までに新たな標準とすることを目指しており、この勢いをさらに加速させるでしょう。現時点で、27か国、EU委員会、18の国際イニシアチブが支持しています。今後数年間で、不動産ポートフォリオ全体を含め、炭素排出量への対策でほとんど、あるいはまったく進展していない企業は、逃げ場を失うことになるでしょう。
特に複数の都市で事業を展開する企業は、財務上の罰則や評判の失墜を避けるため、新たに導入され変化する政策を常に把握しておく必要があります。事業運営の脱炭素化や建物の改修には長い期間が必要となるため、新たな規制の発表を待つのではなく、早期に行動を起こすことが、これらの企業の競争力とコンプライアンスの維持に役立つでしょう。

気候リスクによるコストの増大
都市およびその内部の建物も、気候変動による影響の拡大を免れることはできません。誰もが財務的なプレッシャーにさらされている時期に、気候変動は企業や自治体に費用を負担させています。例えば、NOAA(米国海洋大気庁)の国立環境情報センターによると、気候変動に起因する異常気象によって、過去5年間で米国に6,120億ドルの損害が生じています。
しかし一部の企業にとって、気候リスクは依然として死角となっています。JLLの『Decarbonising the Built Environment(建築環境の脱炭素化)』に関する2021年の調査では、投資家の78%、占有者の83%が気候リスクを財務リスクとして認識していることが明らかになりました。一方、2023年のPwCパルス調査では、わずか23%の経営幹部のみが、今後12〜18か月の間に発生しうる混乱に備えて事業継続計画を策定していることがわかりました。
持続可能な建物への投資に対する強固なビジネス上の根拠を構築する上では、事業運営が中断するリスクや、建物に生じうる損害の可能性を理解することが一部として含まれます。
気候モデリングとシナリオ分析ツールは高度化しており、より多くの企業がリスクを把握し、行動計画を策定できるようになっています。こうした短期的なレジリエンス対策は、より広範な脱炭素化計画に組み込まれるべきであり、これが長期的なリスクの低減に不可欠です。
適切な対策を、適切な方法で、適切なタイミングで実施することにより、持続可能な建物の所有者は、物理的リスクおよび移行リスクが不動産に与える影響を最小限に抑えることができます。また、企業は、自社の目標達成を確実にしつつ、空間および事業運営への混乱を軽減することもできます。
所有者と占有者の双方にとって最も重要なのは、2024年が、持続可能なオフィスビルへのこれらの投資による価値創造と収益が配当をもたらし始める転換点になると当社が考えていることです。




