鉄鋼は現代経済の基幹であるが、世界の炭素排出量の約7%を占めている。
しかし、業界は低炭素生産への極めて重要な転換を進めている。
電気炉は、鉄鉱石やコークスの代わりに鉄スクラップと電流を利用する技術であり、世界中で普及が進んでいる。
専門家は、政府が今や購買力を活用して需要を押し上げるべきだと指摘している。
今回の新たな報告書は、Global Energy Monitor(GEM)の調査によると、計画中の製鉄能力のうち43%は電気炉(EAF)技術に基づいており、57%は石炭を使用する高炉-転炉法(BF-BOF)を採用する見込みである。
GEMによると、これは1年前からの重要な変化を示している。当時は、計画中の能力のうち33%のみが電気炉を使用する予定で、67%が高炉-転炉法を使用する予定だった。報告書は、これが業界にとって「極めて重要な」転換であると述べている:
「重工業の脱炭素化にとって、昨年は極めて重要な年であった。鉄鋼業界は停滞から前進へと移行した。」
この転換にもかかわらず、業界は気温上昇を1.5℃未満に抑えるために必要な水準には届いていないとGEMは指摘しており、その根拠として国際エネルギー機関(IEA)のNet Zero by 2050シナリオを挙げている。このシナリオでは、2050年までに製鉄能力の過半数(53%)が電気炉を使用することが求められている。
さらに、IEAのシナリオでは石炭ベースの能力を大幅に削減することが求められており、3億4,700万トン(347Mt)の設備を稼働停止または計画中止する必要がある。対照的に、開発中の石炭ベース製鉄プロジェクトの能力は、2023年3月末で終わる1年間で8%増加したとGEMは述べている。
報告書は、長期的な炭素ロックインを回避し座礁資産リスクを最小限に抑えるため、2025年までに、高炉製鉄へのさらなる再投資を行うべきではないと強調している。
鉄鋼の脱炭素化は進展が追いついていない
GEMによると、過去1年間で、計画されている製鉄能力のうち石炭ベースと低炭素型の比率に顕著な変化が見られた。
2022年3月時点では、計画中の新規製鉄能力は世界の既存設備を反映しており、計画段階では67%がBF-BOF、稼働中では68%がBF-BOFであった。これに対し、計画中の電気炉は33%、稼働中は32%だった。
しかし、2023年3月時点では、計画中の能力のうち約57%がBF-BOF、43%が主にガスおよび電力を利用する電気炉となっていることが報告書で明らかになった。GEMはこれを「重要な」変化だとし、業界が「脱炭素化の現実」に直面し始めていることを示していると付け加えている。
過去1年間で、発表された電気炉の開発件数は68%増加し、開発中の能力は年間2億8,600万トン(286Mtpa)となった。1年前は年間1億7,000万トン(170Mtpa)であった。
2021年以前に発表された新規開発能力のうち、78%がBF-BOF技術を、22%が電気炉を使用する。2021年以降では、48%がBF-BOFを、52%が電気炉を使用する。
GEMによると、稼働中の能力にも変化が見られる。同機関の以前の報告書(2021年3月までを対象)では、稼働中の能力のうち約68%がBF-BOF、31%が電気炉、1%未満が開放炉(オープンハース炉)を使用していたとされている。それ以降、稼働を開始したプロジェクトの57%がBF-BOF、43%が電気炉となっている。
しかし、新規開発と稼働中の能力の両方でこのような変化があったにもかかわらず、業界は2050年までにIEAが示す53%の電気炉比率という目標を達成するための期限からは依然として大きく遅れているとGEMは述べている。
2050年までに世界の鉄鋼需要が12%増加すると予測されることを考慮すると、IEAの53%の基準を満たすためには、約3億4,700万トン(347Mtpa)のBF-BOF能力を廃止または中止し、約6億1,000万トン(610Mtpa)の電気炉能力を追加する必要がある。
このスケジュールに沿うためには、既存のBF-BOF能力を廃止し、開発中の能力を中止し、BF-BOF計画を代替技術(主に直接還元鉄電気炉)に置き換えるべきだと報告書は述べている。
電気炉の拡大は、低炭素鉄鋼への移行にとって一般的に前向きな兆候とみなされているものの、生産の炭素強度は、プロセスを駆動するために用いられる電力の供給源および鉄原料の種類にも左右される。
鉄鋼の年間排出量は「2030年までに半減させる必要がある」
鉄鋼・製鉄業界は合計で、世界の炭素排出量の11%を占め、世界の温室効果ガス排出量の7〜9%を占めている。
GEMの計算によると、2019年以降、鉄鋼部門の排出量は年間平均で約37億トンの二酸化炭素(GtCO2)となっている。これは地球上のすべての乗用車の排出量を上回る。
GEMのGlobal Steel Plant Tracker(GSPT)は世界の製鉄能力の92%を対象としており、それによると、現在の世界の粗鋼生産能力のうち約62%(1,397Mtpa)はBOFを使用し、29%(665Mtpa)は電気炉を、1%未満(6Mtpa未満)は「開放炉」を使用している。
鉄鋼排出量の約86%はBF-BOF生産に、15%は電気炉生産に由来しており、これはベンチマーク報告書(2022年)によるものである。
(金属用石炭採掘部門からのメタン排出を計上すると、鉄鋼業界の報告された炭素フットプリントを最大27%まで増加させる可能性がある。)
IEAのNet Zero by 2050シナリオ(1.5℃)に沿うには、鉄鋼・製鉄業界の直接排出量を、2030年までに1.8GtCO2、2050年までに0.2GtCO2に減らす必要がある。
2020年にCovid-19パンデミックが発生した際、鉄鋼需要は0.2%減少し、世界鉄鋼協会(World Steel Association)によると、その後2021年には2.8%回復した。ウクライナ戦争やインフレを巡る課題により、2022年の需要は再び約2.3%減少した。
世界の鉄鋼需要は、2023年に2.3%増加して1,822.3Mtに達し、2024年にはさらに1.7%増加して1,854Mtに達すると予想されており、これはWorld Steel Associationの予測による。世界の需要増加に応えながら排出量を削減するには、業界は低炭素型生産へ移行しなければならない。
GEMの報告書は、この転換において炭素回収・利用・貯留(CCUS)を含めることは「重要」である一方、製鉄企業が炭素集約型生産への投資を増やさないよう「慎重に対応することが不可欠」だと指摘している。その理由は、CCUSだけでは業界にとって「包括的な脱炭素化ソリューション」にはなり得ないためである。
しかし、高炉製鉄能力への再投資が2025年以降も継続した場合、IEA経路に沿ってセクターがネットゼロを達成する唯一の可能な方法は、CCUSにおける「大きなブレークスルー」になるとされる。GEMで重工業部門のプログラムディレクターを務め、報告書の主執筆者でもあるCaitlin Swalec氏はCarbon Briefに次のように語っている:
「これは、CCS/CCUSが商業規模で実現可能となり、広く導入されることを意味する。IEAの経路では、2050年までに無対策で稼働する高炉-転炉法(BF-BOF)は5%以下に限られている。現時点では、製鉄所において商業規模で成功裏に稼働しているCCS/CCUSは存在しない。」
過剰生産能力は活用できる可能性がある
過剰生産能力は依然として鉄鋼業界の大きな課題であり、2022年には世界全体で生産能力が需要を26%(632Mt)上回っていたとのことで、データの出典はOECDである。
この過剰生産能力の大部分は、「市場を歪める政府の補助金および支援措置」によるものだとOECDは述べており、これにより非効率な製鉄企業の操業が維持されている。
Swalec氏はCarbon Briefに対し、補助金を撤廃すれば、鉄鋼市場が健全化して業界全体に利益をもたらすとともに、高炉-転炉法と低排出プロセスとの製造コストの差を縮小する助けにもなると述べている。
中国が市場を支配していることから、その市場戦略は特に強い影響力を持つ。Chris Bataille氏は、コロンビア大学グローバルエネルギー政策センターの客員研究員で、グローバルなNet Zero Steel projectの主執筆者でもある。同氏はCarbon Briefに次のように語っている:
「今や世界の鉄鋼の半分以上が中国で生産されている。中国には古くて効率の低い工場もあるが、非常に効率的な工場も多く抱えている。しかし、産業構造上、常に生産量よりも、また需要よりも多くの生産能力をわずかに抱えている。そのため、中国鉄鋼のうち約3、4、5%が世界市場に流出し、価格を押し下げ、その結果として世界的な過剰生産能力の段階を生んでいる。」
需給ギャップは2021年に544Mtへと縮小し、2020年の620Mtから減少した。ただし、過剰生産能力は2018年以降、ほぼ25%前後で推移している。
新規粗鋼生産能力への現在の開発計画と投資は736Mtpaに達しており、2023年版GSPTによれば、プロジェクトが中止または縮小されない限り、この過剰生産の傾向は続くことが示唆される。
GEMによると、2022年の上位10社の鉄鋼生産者の設備稼働率は平均72%であり、前年からわずかに低下している。下のグラフの黄色い破線がそれを示している。
上位鉄鋼生産者の過剰生産能力は依然として一定の水準にある
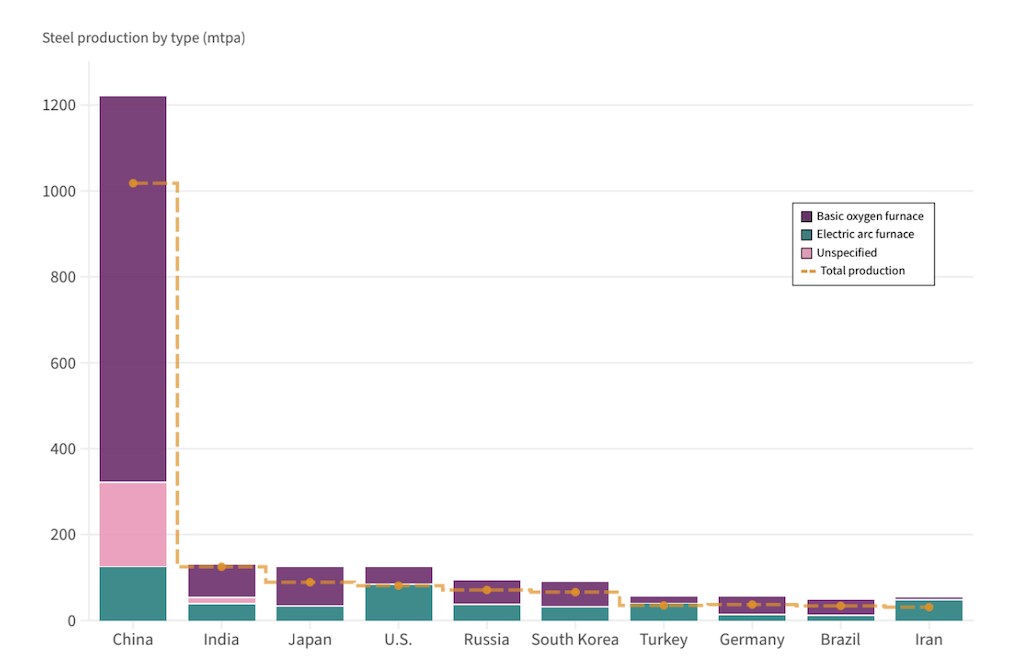
インドでは設備稼働率が非常に高い(97%)と報告されているが、同国は「誘導炉」能力を多く保有しており、「これらの設備に関する透明性を欠いている」と報告書は述べている。これらの設備の稼働率をより現実的な水準で見積もると、インドの製鉄能力は約30Mtpa増加し得て、年間平均稼働率は「より現実的な79%」になる。
開発の継続
GEMによると、鉄鋼生産能力の開発の大半はアジアで行われており、開発中のプロジェクトの4分の3がこの大陸に位置している。そのうち55%は中国とインドを合わせたものである。
アジアにおける新規能力の増加は特に顕著であり、計画中の新規高炉-転炉法(BF-BOF)開発の99%がこの大陸に位置している。中国とインドはこれら開発の大部分(79%)を保有している。
現在、中国は稼働中のBF-BOF能力の49%を占め、インドはわずか5%である。しかしインドはプロジェクトをはるかに速いペースで開発している。同国の新規開発に占める割合は現在、中国とほぼ並んでおり(27%対28%)、世界最大の石炭ベース(BF-BOF)新規能力の開発国となっている。
鉄鋼生産は中国における最大級の排出源の一つだが、GEMによると、同国では電気炉への明確な移行が進んでいる。ただし、報告書は、中国がこの部門の脱炭素化を十分に速く進めているかどうかに疑問を呈している:
「中国は排出削減のための政策を発表しているが、それらは2020年代に産業を変革するために必要なものには遠く及ばない。中国の産業排出の緩やかな減少と、石炭ベースの鉄鋼生産への継続的な投資は、同国の行動と、掲げる2060年カーボンニュートラル目標との間に大きな隔たりがあることも浮き彫りにしている。」
Climate TRACEのデータによると、2022年の鉄鋼部門のCO2排出量のうち約60%は中国が占め、インドは「大きく引き離された第2位」であった。Climate TRACEのデータに基づく。
インドの鉄鋼生産に伴う排出量は中国の数分の一にすぎないものの、同国が産業を拡大しているスピードと規模は、GEMの報告書によると「警鐘を鳴らしている」。
インドは2030年までに153MtpaのBF-BOF能力を追加することを計画しており、これは単一国としては最大の開発中BF-BOF能力の割合である。これにより、インドの稼働中のBF-BOF能力は今後7年間で11%増加することになる。
BF-BOFを用いた製鉄能力の拡大により、インドの鉄鋼排出量は2021年から2050年の間に4倍になる可能性があり、2070年カーボンニュートラル目標を危うくしている。Bataille氏は次のように付け加えている:
「私を眠れなくさせている事柄のうち2つは、インドの鉄鋼およびセメント産業だ。両者は文字通り爆発的に拡大する見込みで、かつて中国が1990年代後半から2000年代初頭に経験したのと同様の状況にある。インドは、鉄鋼需要やセメント需要が急速に動き出す発展段階に達しつつある。二十年ほどの間に両方の需要が3倍になることは十分に起こり得る。もし[セメントおよび鉄鋼の生産能力]がクリーンでなければ、パリ目標を達成するのは困難になるだろう。」
報告書によると、高炉生産は鉄鋼生産の中で最も炭素集約的な源であり、「脱炭素化の選択肢が限られており、困難で、コストが高い」とされている。
したがって、既存の高炉能力の改修、改造、廃止、および新規能力の開発に関する決定が、IEAの1.5℃経路で設定された基準を当該セクターが満たせるかどうかを左右する。
2021年から2022年にかけて、ネットゼロ目標を掲げる国々で開発中の鉄鋼生産プロジェクトは36Mtpa(約7%)増加したとGEMは指摘している。提案中および建設中の石炭ベースBF-BOF能力がすべて排出削減措置なしに完全に開発・稼働した場合、過去の過剰生産の傾向が続くと同機関は述べている。
各国がカーボンニュートラルに向けて取り組む中で、排出集約型の製鉄能力を早期に閉鎖する必要が生じるため、これは最大5,540億ドルの座礁資産リスクを生み出しかねない。この総額は、下の表で国別に内訳が示されている。
ネットゼロ炭素目標を掲げる国々で開発中の石炭ベースBF-BOF能力
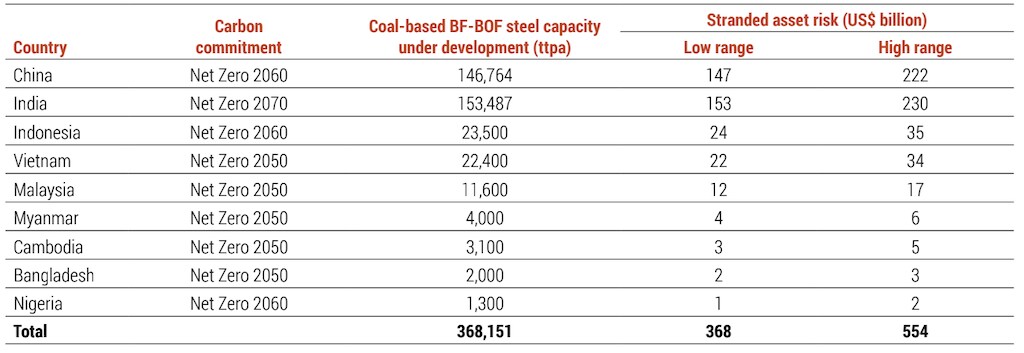
GEMによると、2050年までに座礁資産化するリスクのある能力の総量は約882Mtpaとなり、これは現在の世界総量の36%に当たる。
GEMによると、世界の鉄鋼生産能力の最大のシェアを保有する20社のうち、2050年までのネットゼロに向けた具体的な計画を持つ企業は半数未満である。
同報告書は、鉄鋼業界の脱炭素化に向けた進展が始まりつつあるものの、低炭素技術への転換を奨励し、過剰生産能力を縮小するためには、さらなる取り組みが必要であるとしている。これにより座礁資産を回避し、ネットゼロ目標を達成する機会を得られるとしている。
Swalec氏はCarbon Briefに次のように述べている:
「私たちは、どの技術を導入する必要があるかを把握している。最大の障壁はこれら技術のコストであり、それは政策や、グリーン鉄鋼に対する市場需要の創出(炭素会計、製品認証、基準・定義の設定などのツールを通じて、より高い排出量を伴う方法で製造された鉄鋼製品とグリーン鉄鋼製品を差別化すること)によって対処することができる。」
鉄鋼業界の脱炭素化の推進に向けて、政府は購買力を活用して需要を押し上げ、「市場を支える」べきだとBataille氏はCarbon Briefに語っている。同氏は次のように述べている:
「インフラ向けの構造用鉄鋼を政府が調達することは…、はるかに低い(例えば80%または90%低い)排出強度の鉄鋼に対して、より多くの対価を支払う用意があるという強いシグナルとなるだろう。建物やインフラ、さらには政府自身の車両の[コスト]に大きく上乗せされることはなく…、それは市場を支える上で本当に役立つだろう。」
同氏はまた、自動車産業などの主要産業がグリーン鉄鋼へのコミットメントを示すことで、グリーン鉄鋼への移行がさらに促進されうると指摘している。
Iberdrola、Siemens Gamesa、Vattenfall、Volvoなどの企業は、国際的なイニシアチブ「SteelZero」に参加しており、例えば100%ネットゼロ鉄鋼の購入を約束している。
過去1年間には、誓約が国家レベル、国際レベルで行われている。、そして企業のレベルにおいて、低炭素鉄鋼への移行をさらに加速させる一助となっています。
しかし、Swalecが次のように述べているとおり、まだ取り組むべきことは多くあります。
「企業は、ネットゼロ計画の野心を引き上げる必要がある。製鉄における石炭の必要性や、低排出製鉄技術の現状について、誤った言説を用いている企業が多すぎる。」