太陽光発電は今や、国際エネルギー機関(IEA)によると史上最も安い電力です。
IEAの『世界エネルギー展望2020』は、エネルギーの将来、再生可能エネルギーへの移行、そして気候変動への予想される影響を取り上げています。
世界で最も優れた太陽光発電事業は今や、主要国の大半で石炭やガスより安価な技術による「史上最も安い…電力」を提供しています。
これは国際エネルギー機関の『世界エネルギー展望2020』。本日IEAが発表したこの464ページの展望は、新型コロナウイルスによる「極めて激動的な」影響と、今後20年間の世界のエネルギー利用の「非常に不確実性の高い」将来についても概説しています。
この不確実性を踏まえ、非常に影響力のある毎年の展望の今年版は、2040年までの4つの「経路」を示しており、いずれも再生可能エネルギーの大幅な拡大を見込んでいます。IEAの主要シナリオでは、2040年の太陽光発電量は2018年に予想していた水準より43%多くなっており、その一因は、太陽光発電が従来考えられていたより20~50%安価であることを示す詳細な新たな分析にあります。
再生可能エネルギーの急速な拡大と石炭の「構造的」な減少にもかかわらず、IEAは、より強力な気候対策がない限り、世界の石油需要がピークに達したと宣言するのは時期尚早だとしています。同様に、地球温暖化への政策対応が強化されない限り、ガス需要は2040年までに30%増加する可能性があるとしています。
これは、世界のCO2排出量が実質的にピークに達した一方で、気候を安定させるために必要とされる「直近のピークおよび減少からはほど遠い」状況にあることを意味します。IEAは、ネットゼロ排出を達成するには、電力部門だけでなく、世界経済のあらゆる部門から「前例のない」取り組みが必要になるとしています。
IEAは初めて、2050年までに世界のCO2排出量を実質ゼロにする1.5C経路の詳細なモデリングを盛り込みました。IEAは、週に「3日」在宅勤務をするといった個人の行動変容が、この新たな「2050年ネットゼロ排出ケース」(NZE2050)の達成において「不可欠な」役割を果たすとしています。
将来のシナリオ
IEAの年次報告書「世界エネルギー展望(WEO)」は毎年秋に発表され、世界のエネルギーシステムに関する最も詳細で、厳しい精査を受けた分析のいくつかを含んでいます。数百ページにわたる密度の高い内容で、何千ものデータポイントとIEAの『世界エネルギーモデル』。
この展望には、世界経済の将来の道筋を左右する多くの決定に関する不確実性を反映するため、複数の異なるシナリオが含まれています。また、新型コロナウイルス危機からの脱却の道筋や、「重要な」次の10年間の進路も反映しています。WEOは、政策立案者が持続可能な道筋へ移行したい場合、現在の計画をどのように変更する必要があるかを示すことで、情報を提供することも目指しています。
今年は「現行政策シナリオ」(CPS)を省いています。通常、これは「既存の政策に新たな政策を追加しない将来を描くことで、基準線を提供する」ものです。これは、「[i]t(それは)今日の状況においてこの『ビジネス・アズ・ユージュアル』のアプローチが続くと想像することは困難である」ためです。
これらの状況とは、新型コロナウイルスのパンデミックによる前例のない余波であり、その深刻さと期間は依然として非常に不確実です。危機は、劇的な減少を2020年の世界のエネルギー需要にもたらすと予想されており、化石燃料が最大の打撃を受けるとされています。
WEOの主要シナリオは、再び「公表政策シナリオ」(STEPS、旧NPS)です。これは、現行の政策基準線を超えて、政府による公約が及ぼす影響を示すものです。しかし、重要なのは、IEAが各政府が自国の目標を信頼できる形で実行しているかどうかについて、独自の評価を行っている点です。
報告書は次のように説明しています:
「STEPSは、エネルギー部門の異なる分野で既に実施されているか発表されている政策について、詳細かつ公平な分析を行うよう設計されています。長期的なエネルギーおよび気候目標は、特定の政策や措置によって裏付けられている範囲でのみ考慮しています。このように、今日の政策立案者の計画を映し出し、将来それらの計画がどのように変化するかを推測することなく、その結果を示すものです。」
展望は次に、より持続可能な道筋を描くためには計画をどのように変更する必要があるかを示しています。同報告書は、その「持続可能な開発シナリオ」(SDS)が、パリ協定の目標である「2Cを十分に下回る水準に抑え…気温上昇を1.5Cに制限する努力を追求する」ことと「完全に整合している」としています。(この解釈は議論の余地があります。)
SDSでは、CO2排出量は2070年までに実質ゼロに達し、温暖化を1.65Cに抑える確率は50%です。また、ネガティブエミッションを大規模に利用した場合、1.5C未満にとどまる可能性もあります。
IEAはこれまで、50%の確率で1.5C未満にとどめるための詳細な経路を示したことはなく、昨年の展望では背景分析と、いくつかの大まかな叙述的な段落を示すにとどまっていました。
今年初めて、WEOは「2050年ネットゼロ排出ケース」(NZE2050)の「詳細なモデリング」を取り入れました。これは、2050年までにネットゼロを達成する途上で、2030年までにCO2排出量を2010年水準から45%削減させるために何が必要かを示しており、50%の確率で1.5Cの上限を達成するものです。
今年の展望の最後の経路は「回復遅延シナリオ」(DRS)であり、新型コロナウイルスのパンデミックが長引き、世界経済の回復に時間がかかった場合に何が起こり得るかを示し、GDPやエネルギー需要の伸びにも連鎖的な減少が生じるとしています。
下のグラフは、これらの各経路の下で、2030年までの10年間に異なるエネルギー源の利用がどのように変化するかを、現在の需要(左)との比較で示しています(右側の列)。
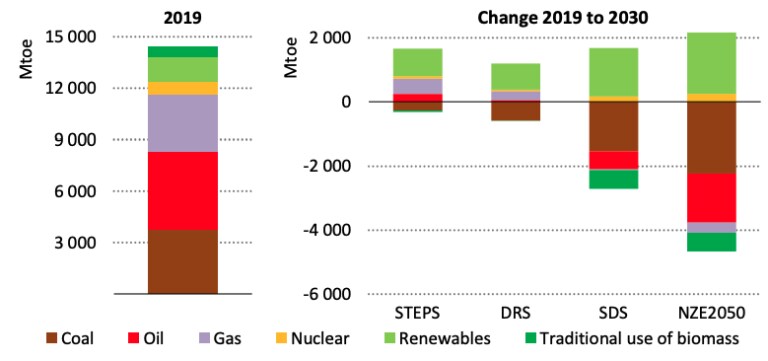
特に、すべてのシナリオにおいて、再生可能エネルギー(薄緑)が需要増加の大半を占めています。対照的に、化石燃料は、左から右へと上記グラフを進むにつれ、世界の気候政策の野心が高まるのに伴い、成長の鈍化から減少の拡大へと次第に移行しています。
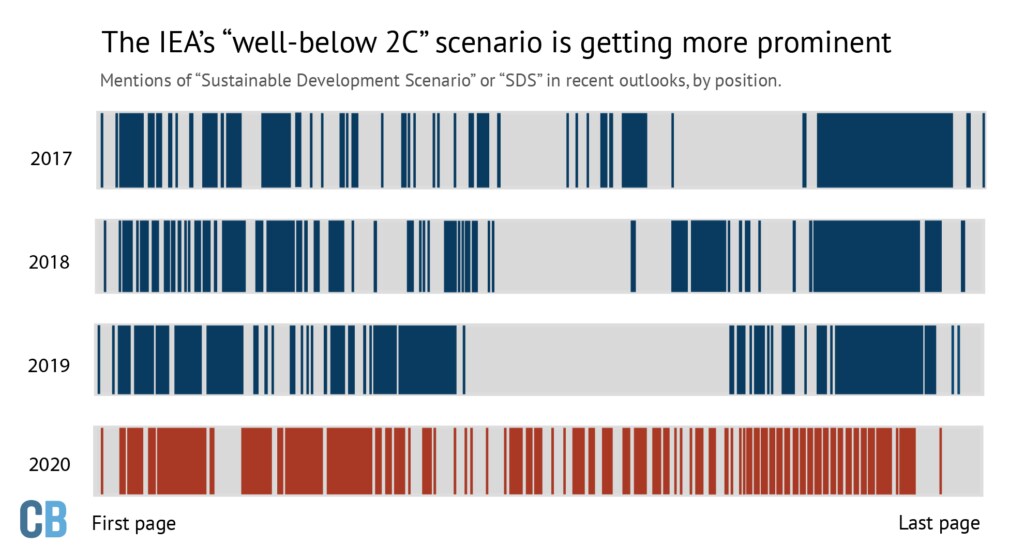
興味深いことに、IEAが「well-below 2C」というパリ目標に沿った経路であるSDSにより大きな重点を置いている兆候がみられます。WEO 2020では、過去の版と比べて、SDSはより頻繁に、報告書のより前半に、そしてページ全体でより一貫して登場しています。
下のグラフは、過去4年間に発行されたWEOにおいて、「持続可能な開発シナリオ」または「SDS」への言及がそれぞれ、相対的なページ位置でどこに現れるかを示しています。
太陽光の急増
今年のWEOにおける最も重要な変化の一つは、報告書の附属書Bに盛り込まれていますが、これはさまざまな発電技術のコストに関するIEAの推計を示しています。
同表は、太陽光発電のコストが、地域によって幅はあるものの、昨年の展望でIEAが推計していたものより現在は約20~50%安価であることを示しています。陸上風力と洋上風力についても、推計コストが同様に大幅に下がっています。
この変化は、新たな発電容量を構築しようとする事業者にとっての平均的な「資本コスト」を検討した、WEOチームによる新たな分析の結果です。以前、IEAはすべての技術について7~8%の範囲を想定していましたが、その値は各国の発展段階に応じて異なっていました。
現在、IEAは国際的に証拠を検討し、太陽光については資本コストがはるかに低く、欧州と米国では2.6~5.0%、中国では4.4~5.5%、インドでは8.8~10.0%であることを明らかにしました。これは主に、再生可能エネルギー投資のリスクを低減するために設計された政策によるものです。
最良の立地条件にあり、最も有利な政策支援と資金調達を利用できる場合、IEAは太陽光発電が今や1メガワット時あたり「20ドル以下」で発電できるとしています。IEAは次のように述べています:
「低コストの資金調達を受け、質の高い資源を活用するプロジェクトにおいて、太陽光PVは今や史上最も安い電力源である。」
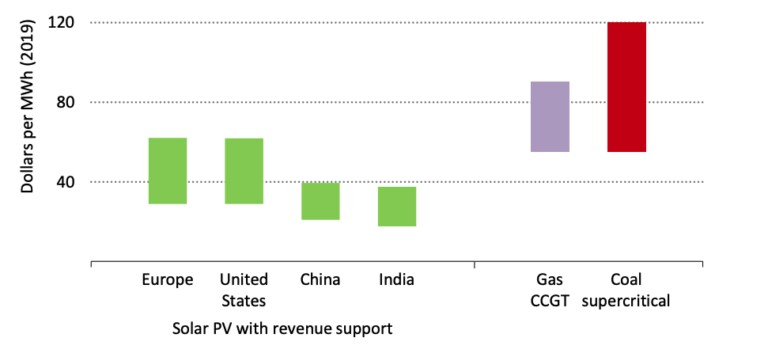
IEAによると、新たな大規模太陽光発電プロジェクトのコストは、欧州と米国では$30~60/MWh、中国とインドでは保証価格などの「収入支援制度」が導入されているため、わずか$20~40/MWhとなっています。
IEAは、これらのコストは「新規石炭火力発電所のLCOE[均等化発電原価]の範囲を完全に下回っており」、中国とインドにおける既存石炭発電所の運用コストと「同じ範囲にある」と述べています。これは下のグラフに示されています。
陸上風力と洋上風力についても、現在はより低コストの資金調達を利用できると想定されています。これは、最新のWEOでこれらの技術に対する推計コストが大幅に低くなっている理由であり、資本コストは新規の再生可能エネルギー事業のコストの最大半分を占めるためです。
過去1年間の政府政策の変化と組み合わせると、これらのコスト低下により、IEAは今後20年間の再生可能エネルギーの見通しを再び引き上げています。
下のグラフは、非水力再生可能エネルギーによる2040年の発電量が、現在の2,873TWhから、現行政策(STEPS)では12,872TWh(テラワット時)に達すると見込まれていることを示しています。これは昨年の予想より約8%高く、2018年の展望で想定されていた水準より22%高くなっています。
主な理由は太陽光発電で、2040年の発電量は2018年のWEOと比べて43%増加しています。対照的に、グラフは石炭による発電量が、昨年想定されていたよりも2040年時点で約14%低くなり、今や「構造的に」低い水準にあることを示しています。IEAによると、石炭は新型コロナウイルスのパンデミックにより2020年に推定8%減少し、その後回復することはありません。
注目すべきは、今年のSTEPSでは2040年のガス発電量も6%低くなっており、これもまた、パンデミックとその経済およびエネルギー需要の伸びへの長期的な影響が一因となっていることです。
全体として、「新たな王」である太陽光発電に主導された再生可能エネルギーが、STEPSにおける新たな電力需要の大部分を満たし、2030年までの増加分の80%を占めます。
これにより、再生可能エネルギーは2025年までに世界最大の電源として石炭を追い越し、1年前に同機関が示した「加速シナリオ」の見通しを上回るペースで拡大することになります。
IEAは、変動性再生可能エネルギー源の増加に伴い、電力網の柔軟性への需要が高まっていると指摘しています。「堅牢な電力網、需給調整可能な発電所、蓄電技術、需要応答策のいずれもが、これを達成する上で重要な役割を果たす」と述べています。
修正された見通し
今年の展望で示された太陽光発電のコスト低下と急速な成長により、IEAによれば、2020年以降毎年、太陽光発電の新規設備容量の追加が記録を更新することになるとしています。
これは、これまでの年々の世界の設備容量の追加(廃止分を差し引いた後)が将来にわたって横ばいとなっていた、過去の年における太陽光発電に関するSTEPSの見通しとは対照的です。
現在、下のグラフ(黒の実線)に示すように、STEPSにおいて太陽光発電の成長は着実に上昇しています。廃止された太陽光発電設備を置き換えるために追加される新規設備容量を考慮すると(総量、破線)、これはさらに明確になります。SDSおよびNZE2050では、成長はさらに速いペースが必要となるでしょう。
更新された前提条件と改善された政策環境のおかげで太陽光発電の見通しが引き上げられたという話は、石炭の状況とは正反対です。
WEOの歴代版では、最も汚染度の高い化石燃料の見通しが下方修正されてきましたが、今年は特に劇的な変化が見られ、その一部は新型コロナウイルス後の石炭からの「構造的転換」によるものです。
IEAは、今後数年間の石炭需要は緩やかに増加し、その後減少に向かうと見ています(下のグラフの赤線)。しかし、この推移は、「well-below 2C」のパリ目標に沿った経路であるSDS(黄色)に合致するために必要な削減には遠く及ばないものです。
エネルギーの見通し
全体として、この見通しによると、再生可能エネルギーの急速な拡大と石炭の構造的減少により、世界のCO2排出量の抑制に寄与しています。しかし、石油需要の安定とガス利用の増加により、CO2は世界の気候目標を達成するために必要な急速な減少ではなく、横ばいになるにとどまります。
以下のグラフは、これらの競合する傾向を示しており、IEA STEPSの下での燃料ごとの一次エネルギー需要を実線で示しています。全体として、再生可能エネルギーは2040年までのエネルギー需要増加の5分の3を賄うとともに、さらに総量の5分の2を占めています。石油と原子力のわずかな増加は、石炭のエネルギー利用の減少を相殺するのに十分です。
上のグラフの破線は、IEAのSDS(おおむね「well-below 2C」シナリオ)に沿うために従う必要がある、大幅に異なる経路を示しています。
2040年までに、石油と天然ガスは一次エネルギーの第1位と第2位の供給源であり続けるものの、すべての化石燃料の利用は減少しているでしょう。2019年の水準と比べて、石炭は3分の2、石油は3分の1、天然ガスは12%減少しているとみられます。
一方で、その他の再生可能エネルギー(主に風力と太陽光)は第3位に急増し、今後20年でほぼ7倍(+662%)に増加するでしょう。SDSでは、水力(+55%)、原子力(+55%)、バイオエネルギー(+24%)についても、規模は小さいものの依然として大きな増加が見込まれています。
合わせて、低炭素エネルギー源は2040年に世界のエネルギー構成の44%を占め、2019年の19%から増加するでしょう。IEAによると、石炭は10%まで減少し、産業革命以来最低の水準となるとされています。
これらの急速な変化にもかかわらず、世界のCO2排出量は2070年まで実質ゼロにはならず、1.5C未満にとどめるために必要な2050年の期限から約20年後となります。
これは、SDSに英国、EU、そして最近では中国が設定したネットゼロ目標の「完全な実施」が含まれているにもかかわらずです。
(これらの目標は、目標達成に向けた現行政策の信頼性に関するIEAの評価に基づき、STEPSの下では部分的にしか実施されないと考えられます。例えば、報告書の表B.4では、STEPSの下で英国の法的拘束力のある目標(2050年までに温室効果ガス排出を実質ゼロにする)については「一部の実施」しかないとされています。)
ネットゼロの数値
1.5Cへの経路を示すNZE2050「ケース」は、今年初めて公表されました。これは、報告書の序文でIEAのファティ・ビロル事務局長が記しているように、WEOチームが「ネットゼロ排出に関する分析を深化・拡大する時が来た」と同意したためです。
過去18か月間に発表または法制化された主要経済国のネットゼロ排出目標には、英国やEUが含まれます。最近では、中国はその意向を表明し、2060年までに「カーボンニュートラル」を実現するとしています。[今後のCarbon Briefの分析で、この目標の影響を検討する予定です。]
Carbon Briefによる過去4回のWEOの分析では、これらの動向は、気候変動に関する政府間パネル(IPCC)の1.5C特別報告書(2018年)の公表とともに、WEOにおけるこれらのテーマの報道が著しく増えたことが示されています。
WEO 2017では「1.5C」という表現が100ページ当たり1回未満でしたが、2019年には5回、2020年には100ページ当たり8回に増加しました。「ネットゼロ」の使用は、2017年と2018年の100ページ当たり1回から、2019年には6回、今年の報告書では100ページ当たり38回へと増加しています。
しかし、NZE2050ケースは完全なWEOシナリオではないため、STEPSやSDSに付随する完全なデータセットが付属しておらず、この経路を十分に検証することは困難です。
これは「奇妙」に思えると、ジョエリ・ロゲリ博士は述べています。博士は、気候変動・環境分野の講師としてインペリアル・カレッジ・ロンドンのグランサム研究所に所属し、IPCC 1.5C報告書の調整主任執筆者でもあります。
IEAはすでに、主要な各シナリオの下で、世界の主要経済国における異なるエネルギー源の経路と各部門からのCO2排出量について、詳細な情報を含む長大な附属書を公表しています。(今年はSTEPSとSDSです。)
ロゲリ氏は、昨年は科学者やNGOとともに、IEAに完全な1.5Cシナリオの公表を呼びかけ、Carbon Briefに対し、「NZE2050ケースの基礎データはすべて、他のWEOシナリオと同等の詳細さで利用可能にされるべきだ」と語っています。
Carbon BriefはIEAにそのようなデータを求めており、さらに詳細が明らかになった場合は、本記事を更新します。ロゲリ氏は次のように付け加えています:
「もちろん、主な問いは、NZE2050が2050年までにCO2排出量を実質ゼロにするという目標をどのように達成するつもりなのかという点です。ここで特に関心があるのは、このシナリオが二酸化炭素除去(ネガティブエミッション)をどの程度、どの種類を利用するつもりなのか、そしてそれを持続可能な開発を確保しながらどのように行うつもりなのかです。」
WEOは、NZE2050に1章全体を割いており、特に次の10年間、2030年までに必要となる変化に重点を置いています。
(また、IPCC特別報告書で示された経路とも比較しており、NZE2050ケースのCO2排出量の推移は「P2シナリオ」に匹敵すると述べています。このシナリオは、「オーバーシュートがないか少ない」状態で1.5C未満にとどまり、比較的「限定的」なBECCSの利用をするものです。)
下のグラフは、現行政策(STEPS)では、CO2排出量が2030年まで実質的に横ばいとなり、2019年の水準をわずかに下回る水準にとどまる一方、NZE2050ケースでは、2020年の340億トン(GtCO2)から2030年にはわずか200億トン(20GtCO2)へと、40%以上の減少を示すことを示しています。
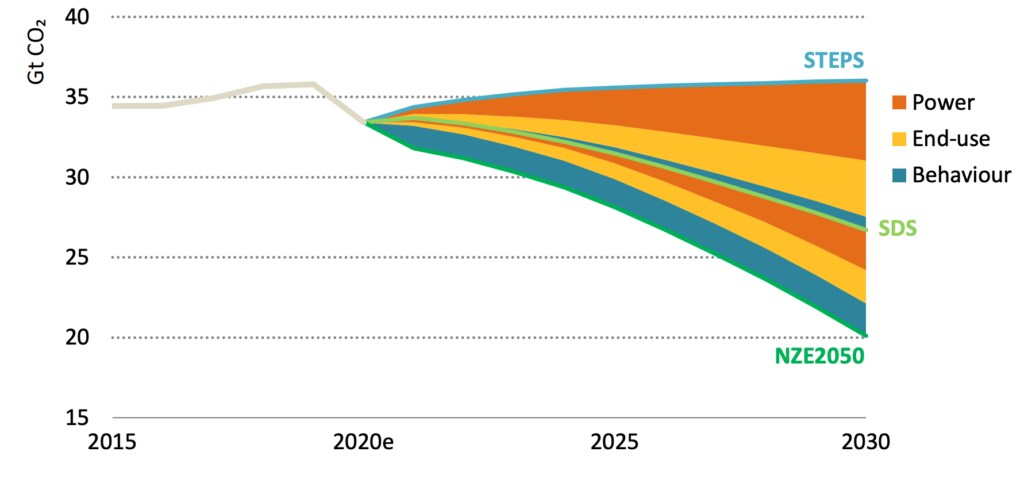
電力部門は、今後10年間に必要な削減量の最大部分を占めています(上図のオレンジ色の部分)。しかし、エネルギーの最終利用(黄色)、例えば交通や産業、そして次のセクションでより詳しく説明する個人の行動変容(青色)からも重要な寄与があります。
IEAによると、これら3つの部分は、2030年にSDSからNZE2050へ移行するために必要な追加の6.4GtCO2(64億トン)の削減分に、ほぼ等しい割合で寄与するとされています。
NZE2050ケースでは、低炭素電力源が2030年に需要の75%を満たすようになり、現在の40%から増加します。太陽光発電の設備容量は、2020年代半ばまでに年間約300ギガワット(GW)の速度で増加し、2030年までに約500GWに達する必要があり、現在の成長は約100GWです。
石炭火力発電所からのCO2排出量は、2019年から2030年の間に75%減少するでしょう。これは、最も効率の低い「亜臨界」石炭火力発電所が完全に廃止され、大多数の「超臨界」発電所も閉鎖されることを意味します。WEOは、この減少の大部分が、現在の世界の石炭設備容量の3分の2を占める東南アジアで生じると述べています。
原子力は、NZE2050において2030年までのゼロカーボン発電の増加に小さな割合でしか寄与しませんが、IEAは「大規模原子力施設のリードタイムの長さ」が、この10年間に技術がより速く拡大する可能性を制限していると指摘しています。
産業部門では、CO2排出量は約4分の1減少する見込みで、電化とエネルギー効率化が最大の割合を占めます。「先進国」だけでも、この10年間は毎月200万戸以上の住宅がエネルギー効率改修を受けることになります。
交通部門では、後述する行動の変化を含まずに、CO2排出量は5分の1減少するでしょう。2030年までに、新車の半数以上が電気自動車になり、2019年の約2.5%から増加します。
行動変化
今年の展望には、個人の行動変容がCO2排出量を削減する可能性についての詳細な分析が初めて含まれています。(「行動」という言葉が122回言及されていることからも明らかで、2019年にはわずか12回でした。)
報告書によると、飛行機の利用を減らすことやエアコンの使用を控えるといった行動の変化は、ネットゼロ排出を達成する上で重要な役割を果たすとされています。
SDSでは、公共交通機関の利用増加など、人々のライフスタイルへの控えめな変化を求めていますが、これらの選択は、そのシナリオとSTEPSとの差のわずか9%しか占めていません。
これに対し、NZE2050では、これらの変化が2030年のSDSと比較したCO2削減量のほぼ3分の1を占めています。
報告書には、世界的に特定の行動を採用した場合の推定排出削減量の詳細な分析が含まれており、その中には、衣類を屋外で乾燥させる世界的な転換、低速運転、在宅勤務が含まれています。
著者らは、これらの変化のうち60%は政府によって influenced され得ると見積もっており、その根拠として広範な都市部での自動車利用を抑制する法律や、日本の取り組み(住宅およびオフィスでの冷房使用を制限する取り組み)を挙げています。
下図が示すように、排出量削減の大部分は人々の移動手段の選択の変化によるものです。道路交通(青い棒グラフ)は2030年の削減量の半分以上を占めており、フライトの大幅な削減がさらに4分の1(黄色)を占めています。
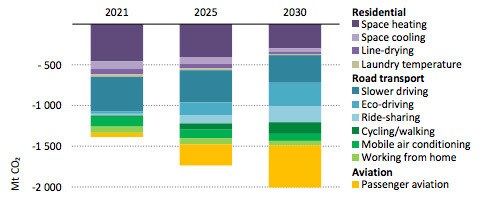
著者らによると、自動車からのCO2排出量の約7%は、3km未満の移動によるもので、これは「自転車で約10分未満で移動できる距離」です。NZE2050シナリオでは、これらの移動はすべて徒歩や自転車に置き換えられます。
報告書は、行動の変化によって2030年の航空機からの排出量を約60%削減できる可能性があると見積もっています。これには、1時間未満のフライトを廃止することや、長距離便および出張便の数を4分の3削減するといった大幅な変化が含まれます。
それでもなお、成長により、航空分野の活動は他の場合に見込まれているとおり拡大するため、このシナリオにおける2030年の航空活動全体は依然として2017年の水準付近にとどまります。
残りの削減量は、暖房と冷房の両方を弱めるなど、住宅でのエネルギー使用を制限する判断によるものです。
在宅勤務は、通勤による排出量の削減が住宅での排出量の増加を3倍以上上回るため、全体として排出量を削減する可能性があります。
報告書は、在宅勤務が可能な世界の労働力の20%が週に1日だけ在宅勤務を行った場合、2030年には世界全体で約1,800万トンのCO2(MtCO2)を削減できると見積もっています。下図が示すとおりです。
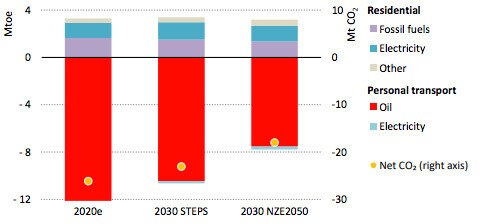
実際、NZE2050シナリオでは、在宅勤務が可能な人々が全員週3日在宅勤務を行うと想定しており、その削減量は比較的控えめな5,500万トンのCO2(MtCO2)に相当します。
NZE2050におけるエネルギーミックスのより広範な変化により、広範な在宅勤務がもたらす排出量への影響は、左側の列に示す現状や、中央の列に示す2030年のSTEPSと比べて小さくなります。
報告書はエネルギーシステムからのCO2排出に焦点を当てていますが、特に世界の農業および畜産業に起因するメタンおよび一酸化二窒素の高い水準にも言及しています。
報告書は、植物性食への移行がなければ、「急速な排出削減を達成することは非常に困難である」と指摘しています。
著者らは、提案された行動の変化が普遍的に採用されることは起こりにくいと認めつつも、そうした変化が組み合わさることで同様の結果をもたらし得る「代替的な方法」があると示唆しています。
例えば、一部の地域では速度制限を厳しくしないかもしれませんが、他の地域は報告書で示された7km/hを上回る幅で運転速度を引き下げることを決定するかもしれません。