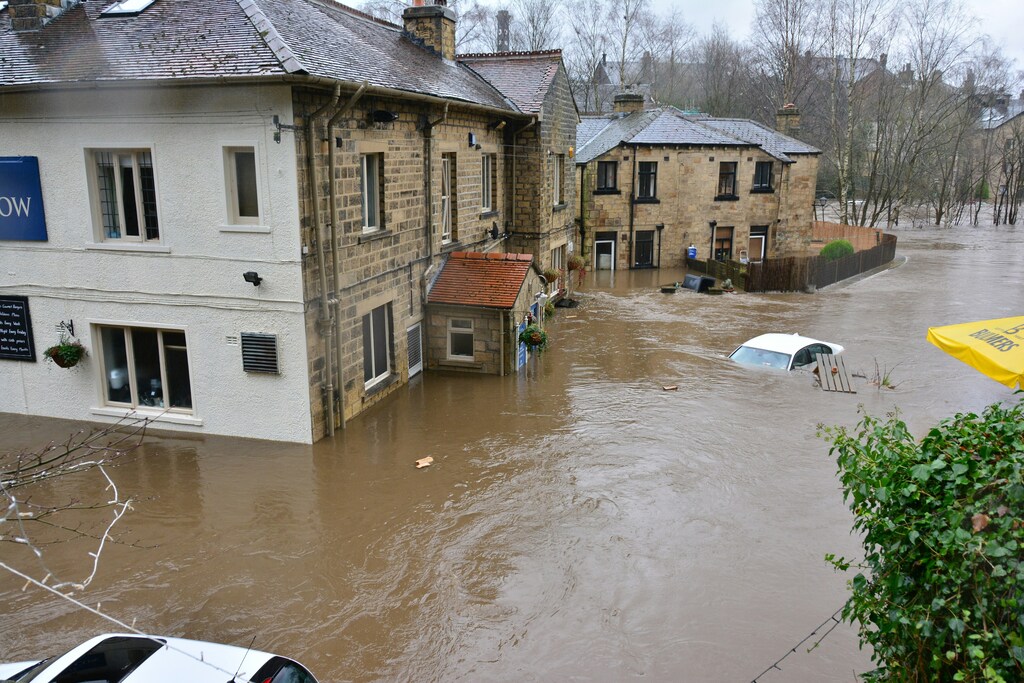
気候変動によって引き起こされる自然災害やサイバー犯罪による損失を、民間保険セクターがすべて吸収しきれなくなるのではないかという懸念がある。
アリアンツ・リスク・バロメーター2024では、 サイバーセキュリティが世界で最も重大なリスクであることが示されている。
保険業界と再保険業界には、これらの課題に対応する専門性がある。しかし、そのためには、先進的なツール、役割の拡大、革新的なアプローチを用いて業務引受の物語を書き直す必要がある。
「保険不能性(uninsurability)」という言葉が見出しを飾り、懸念が高まっている。山火事などの自然災害の価格設定ができないことを理由に、保険会社がカリフォルニア州の不動産市場から撤退しているとの報道があり、住宅保険料の急騰を理由にフロリダ州から転出する住民が出ているという状況とともに、気候関連リスクの基本的な保険可能性をめぐる議論を加速させている。一方、ロイズ・オブ・ロンドンは仮定のシナリオとして次のように警告している。大規模なサイバー攻撃によって世界経済は3.5兆ドルの損失を被る可能性がある。標的は決済システムであり、民間保険セクターではこの損失を吸収しきれないとしている。
こうしたシナリオの検討はリスク管理における日常的な業務であるが、見出しは、人為的な活動による環境災害であれデジタル海賊によるものであれ、安全の確保を優先することの代償をめぐる率直な議論を喚起している。これは健全な議論ではあるものの、多くの場合、誤った結論を前提としている。すなわち、保険会社は気候変動やサイバーセキュリティといった今日の最も重要で懸念されるリスクを測定・管理する能力をますます失いつつあり、さらに悪いことに、それらのリスクから手を引いている、という前提である。政府によるバックストップの要請は、破局的なピーク損失シナリオに対する部分的な答えにしかならない。業界として、顧客を夜も眠れなくさせる事柄に対する解決策を提供できるようにする必要がある。
本日、以下を公表した:アリアンツ・リスク・バロメーター2024。これは、世界の企業が直面している最も差し迫ったリスクを明らかにするものである。
同報告書は次のことを示している: サイバーセキュリティが世界で最も重大なリスクであること。サイバー攻撃およびITの障害により、2023年には過去最高の損失が発生した。主な要因は、ランサムウェアとエクストーションの再拡大である。サイバー脅威は進化を続けており、ハッカーはIT及び物理的なサプライチェーンを標的とする傾向を強め、大規模なサイバー攻撃を仕掛け、大企業にも中小企業にも金銭を脅し取る新たな手口を見つけ出している。
自然災害および極端な気象は、主要なリスクとして3番目に高く、昨年の6位から順位を上げた。気候変動は、世界の主要リスクの中で7位にとどまっている。自然災害による損失の推移は着実に増加している。スイス・リによれば、2023年には自然災害事象による保険損失が過去最高を記録し、4年連続で1,000億ドルを超えた。スイス・リ。これは温暖化する気候に起因するコストである。今年のリスク・バロメーターでは2位にランクインしたのは事業中断であり、多くの場合、サイバー攻撃または自然災害によって引き起こされている。
明らかなのは、サイバーリスクと気候リスクが現代のリスクの性質を典型的に示しているということである。すなわち、絶えず変化し進化すること、過去の経験に基づいて予測することが難しいこと、極めて複雑で、相互に結びつき、グローバル規模で相互依存していること、そして最後になるが決して軽視できないのは、これらのリスクを体系的なリスクへと変えうる、破局的な損失シナリオを引き起こす可能性があることである。
確かに恐ろしいリスクではあるが、それでも管理不能というわけではない。保険および再保険業界には、これらの課題に対応する技能、人材、専門性がある。しかし、そのためには、先進的なツール、役割の拡大、革新的なアプローチを用いて業務引受の物語を書き直す必要がある。具体的には、保険会社は次の3つの分野で取り組みを加速させる必要がある:
1. 技術的卓越性を継続的に向上させる
テクノロジーとより豊富なデータセットにより、より高度なモデリングとリスク評価が可能になり、保険会社はエクスポージャーをより深く理解し、それらを安心して引き受けられるようになる。これにより、過去の保険金請求分析というバックミラーではなく、先を見据えたアプローチで現代のリスクを分析できるようになる。機械学習とAIは膨大なデータを分析し、潜在的なサイバー脅威を特定・予測できる。さらに、データに基づく工学的専門性により、大規模木材から炭素回収・貯留に至るまで、新しく、そのほとんど検証されていない持続可能な素材や低炭素技術を評価できるようになり、グリーンな先駆的ソリューションをポートフォリオに組み入れる勇気を持つことができる。
世界経済フォーラムは気候変動に対して何をしているのか?
2. 商品ソリューションを革新する
従来の物理的リスクに対する業務引受は、進化する極端な気候影響や無形のサイバー脅威の現実に対応できていない。保険会社は、リスク移転の新たな方法を革新し、従来の補償型保険ソリューションを補完することで進化しなければならない。業界として、強力なリスク軽減要素と保険補償を組み合わせた商品を開発し、既存の代替リスク移転ソリューションを発展させて主流に取り入れる必要がある。例えば、AMベストは、パラメトリック商品が保険業界においてますます大きなシェアを占めると予測している。パラメトリック保険は、事前に定められたトリガーに基づいて一定額を支払うことで、特定の事象の発生に対して契約者を補償するものであり、従来の補償型保険契約における損失の規模に応じた支払いとは対照的である。
3. 保険の価値提案を広げる
保険は、もはや単に保険金を支払うだけの事業ではない。業界として、われわれ保険会社は、予防と備えの推進においてリスクに関する専門性を十分に活用できていない。社会と利害関係者に対する責務として、保険会社の価値提案を拡大し、顧客の適応、軽減、レジリエンスの取り組みを支援することを含めるべきである。保険会社がより深いリスクコンサルタントの役割を担う場合、われわれのリスク評価には重要な軽減サービスも含めることができる。このように保険の価値提案を広げることは、備えを強化し、それによってレジリエンスを高め、損失と事業中断を減らし、より高リスクのケースや地域にも保険可能性を広げ、地域経済に利益をもたらす。こうしたリスクコンサルティングの関係において、契約者もその役割を果たし、保険パートナーとともに軽減と備えに取り組まなければならない。保険会社はまた、リスク教育を通じて価値を広げることもでき、これは社会と企業のリスク認識を高めるうえで不可欠である。

保険会社は、常に不可欠な経済・ビジネスパートナーであり、顧客にリスクからの解放を提供し、得意分野である挑戦、競争、成長に集中できるようにしてきた。しかし業界として、われわれはパートナーシップに対して取引的なアプローチを取り、リスクの引き受けと保険金の支払いに重点を置く一方で、より深いパートナーシップの可能性を過小評価している。われわれはもっとうまくやれる。
現代のリスクに対する備えと予防を促進するためには、協働的なパートナーシップの価値を活用する必要がある。企業とのパートナーシップは、企業がより強靭で競争力のあるものになるよう支援する。政府とのパートナーシップは、破局的なピーク損失シナリオに対する解決策を見出す。個人、機関、社会とのパートナーシップは、安心感、リスク認識、損失軽減、コミュニティのレジリエンスを提供する。




