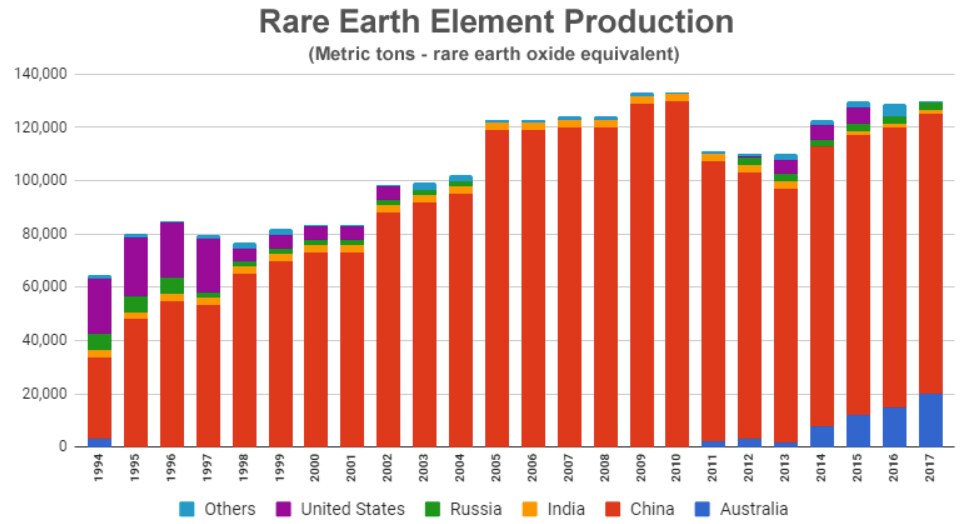
中国はレアアース市場を支配し、世界供給の約80%を担っている。中国はそのことを十分に認識している。
米中貿易戦争が続くなか、レアアースは重要な交渉材料となる可能性があり、中国商務省はレアアースの禁輸措置に踏み切る可能性を示唆した。
国名は挙げられなかったが、中国に反対する立場とみなされた国は、いずれも影響を受ける可能性があるという含みがあった。
この状況は、中国が2010年にレアアースに課した輸出制限の再来につながる可能性がある。これを受け、日本、米国、欧州連合は世界貿易機関(WTO)に提訴し、WTOは中国に不利な判断を下した。輸出制限は導入から5年後に撤廃された。
では、これらの鉱物資源は実際にどれほどの交渉力を持つのだろうか?
名前から想像するほど希少ではない。世界各地に分布しており、最も希少なものでも、金の200倍の量が存在する。
元素の基礎知識
17種類のレアアース元素は金属に分類される。スカンジウム、イットリウム、そしてランタノイド系列の15元素だ(全リストはこちらをクリック)。すべてを聞いたことがないかもしれないが、私たちの日常生活で大きな役割を果たしている。
磁性や導電性を生かし、ガソリン車の触媒コンバーターから電気自動車の充電式バッテリーまで、幅広い製品や製造工程に使われている。
スマートフォン、風力タービン、コンピューターのメモリー、GPS機器に使われるほか、軍事分野では暗視ゴーグル、通信機器、精密誘導兵器にも用いられている。
課題は、地中から採掘することにある。採掘と加工に必要な投資が採算に合うのは、鉱物の濃度が高い(これはまれである)か、採掘コストを低く抑えられる場合に限られる。
採掘の経済性
これらは、中国が市場を支配するに至った要因のうちの2つだ。同国は世界のレアアース埋蔵量の約40%を保有する一方、世界供給の80%を占めている。その背景には、比較的低い人件費に加え、中国の電子機器メーカーによるレアアース需要の高さが大きく影響している。
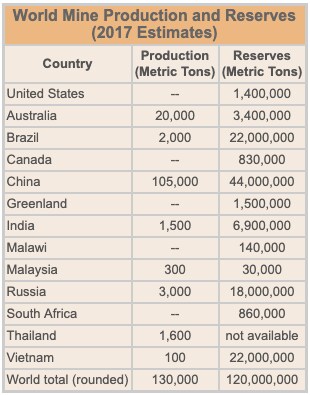
日本で最近発見されたレアアースは、他国が直面する課題を浮き彫りにしている。南鳥島の近海で約1,600万トンのレアアースが見つかった。しかし、海面下5,600メートルに埋まっているため、新たな採掘技術と設備が開発されるまで、そのままの状態にとどまる。
米国はこれまで、採掘を採算に乗せることに苦戦してきた。国内で最後まで操業していたレアアース鉱山、マウンテンパス鉱山は2002年に生産を停止した。しかし、価格上昇、需要拡大、貿易戦争をめぐる不確実性を受け、マウンテンパス鉱山は操業再開に向けて動き出している。
中国がレアアースの輸出制限や関税導入を決めれば、需要が供給を上回るにつれて、価格上昇圧力が強まる。
レアアースを含む完成品の価格にも同様の上昇圧力がかかる一方、世界の他の地域で供給を開発する動機も強まる可能性がある。
ただし、レアアースに依存する米国メーカーの多くは、すでに中国に製造拠点を置くか、中国企業に製造を委託している点にも留意したい。そのため、鉱物の輸出制限の影響を受けずに済む可能性がある。