気候ソリューションへの設備投資(CapEx)は過去最高を更新していますが、今世紀半ばまでにネットゼロを達成するために必要な水準には依然として届いていません。
GICは、さまざまな脱炭素化技術から期待される追加的な投資価値を算定するための枠組みを開発しました。
調査によると、気候ソリューションのサプライチェーンは、2030年までに5兆〜11兆ドルの追加的な投資価値を生み出す可能性があります。ネットゼロのシナリオでは、電力網、再生可能エネルギー、持続可能な車両などの成熟したソリューションが、最も有望な機会となります。
気候ファイナンスの拡大の必要性は、2023年国連気候変動会議(COP28)を含め、業界の議論の焦点となってきました。気候ソリューションへの設備投資(企業が有形資産に充てる資金)は近年、過去最高水準に達し、BloombergNEFによると2022年には1.1兆ドル、国際エネルギー機関(IEA)によると2023年には1.7兆ドルと推定されています。
しかし、COP28で政府や企業が追加の資金拠出を約束したにもかかわらず、投資水準は2050年までにネットゼロを達成するために必要な額を大幅に下回っています。
さらに、すべての投資が投資家の受託者責任上の要請を満たす適切なリスク・リターン特性を備えているわけではなく、気候対策と投資の時間軸が一致しないことも少なくありません。Climate Policy Initiativeによると、気候ファイナンス全体は増加している一方、企業、ファンド、機関投資家による資金提供の割合は2018年の30.6%から2022年には15.2%へと低下しました。
気候ファイナンスの正確なデータを把握するのは困難ですが、民間部門の相対的な拠出割合が低下していることは、資金不足にとどまらない気候ファイナンスの議論へと発展させる必要性を示しています。
投資家がエネルギー転換という巨大テーマへの潜在的なエクスポージャーを評価できるよう、GICは気候シナリオに依存しない枠組みを開発しました。これにより、技術、地域、期間、資産クラスを横断して、脱炭素化による収益から期待される追加的な投資価値を算定できます。この手法では、バリューチェーン全体の投資機会を包括的に捉えています。気候ソリューションの提供企業だけでなく、資本財の供給企業、原材料の生産者、低排出燃料の供給企業も対象としています。
2030年までに5兆〜11兆ドル
財務データと予測売上高成長率に統計的手法を適用した結果、気候ソリューションのサプライチェーン全体の追加的な企業価値は、2030年までに5兆〜11兆ドルに達すると推定されます。
この範囲は、IEAの2つの気候シナリオを両端として算出しています。保守的な公表政策シナリオは、既存の枠組みや発表済みの枠組みを超える政策変更がないと想定します。より楽観的な2050年ネットゼロ排出シナリオは、今世紀半ばまでに世界のエネルギー部門がネットゼロを達成する道筋をモデル化しています。
各シナリオについて、代表的なプロジェクトに必要な設備投資、原材料、低排出燃料を検討し、関連するサプライチェーン各分野の収益機会を特定しました。技術別にバリューチェーンの各分野を網羅した類似企業のバスケットを構築しました。過去の財務データを分析して将来の企業価値を推定し、負債、上場株式、プライベートエクイティにおけるそれぞれの投資機会の規模を算出しました。
上場株式を基にグリーン経済の規模を算定したFTSE Russellによる最近の調査に基づき、グリーン経済は年率7〜11%の成長が見込まれます。株式市場が世界の国内総生産(GDP)に沿って成長するなら、世界の上場市場の時価総額に占める割合は、現在の約8%から2030年までに約12〜17%へ拡大する可能性があります。
有望な成熟済みの投資可能ソリューション
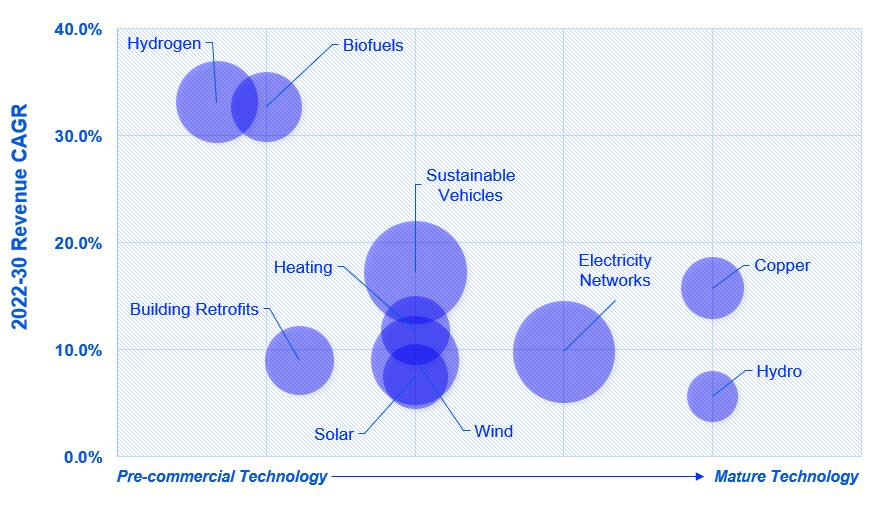
IEAのネットゼロシナリオでは、追加的な企業価値がそれぞれ2030年までに4,000億ドルを超える最大の機会として、電力網、持続可能な車両、電気自動車(EV)充電インフラ、風力、太陽光、銅、リチウム、水素、建物の暖房ソリューションが挙げられます。水素とEV充電を除き、これらは成熟しており、現在すぐに投資できる機会を提供しています。
最も急速に成長する機会には、水素、バイオ燃料、リチウム、電力貯蔵が含まれます。これらの機会は、2022年から2030年にかけて年平均成長率が20%を超え、ネットゼロ排出シナリオでは2030年までに企業価値が1,000億ドル以上増加すると予測されています。
特にバイオ燃料は、発電、航空、その他脱炭素化が困難な部門など、さまざまな最終用途があることから、現在十分に評価されていない成長分野です。例えば、持続可能な航空燃料は、規制面の支援や最終需要家の需要が高まりつつあります。
技術リスクと商業化
企業価値が1,000億ドルに満たない領域では、直接空気回収、水素を動力とする航空機、電動航空機などの新興技術が、初期段階のベンチャー投資や成長資本にとって興味深い機会となります。
これらの技術は現在、試作段階にあり、収益やキャッシュフローは限られています。技術リスクの低下と、商業化への道筋の成熟および規模拡大が必要です。
ネットゼロへの道筋に基づくと、投資価値の最も大きな増加は今十年間に見込まれます。一方、資産の入れ替えや脱炭素化ソリューションの導入は2040年代まで続く可能性が高く、運輸部門と産業部門には、より長期的な成長余地があります。
地域別では、急速な人口増加と経済成長による炭素排出量の増加への対応圧力が高まるアジア太平洋地域が、最大の市場機会を有しています。注目すべき例外は欧州と北米の建築部門で、より高い持続可能性基準への適合に向けた改修や暖房設備・家電の更新需要が高まっています。
脱炭素化投資の適正規模を見極める
ネットゼロをめぐる議論ではリスクが中心となることが多く、潜在的な利益にはあまり注意が払われていません。資金不足ではなく収益と価値の観点から脱炭素化の投資機会を理解することで、GICは資産クラス全体にわたる機会を包括的かつ詳細に捉えられるようになりました。
また、気候ソリューションのバリューチェーンの各分野、特に市場で十分に取り上げられていない分野の相対的な魅力を評価できるようになりました。この分析を通じて、期待価値とリターンへの影響に基づく多様な気候の帰結の可能性全体において、機関投資家がエクスポージャーを拡大する余地は大きいとの確信を深めました。
ただし、技術、地域、期間によって、軌道や機会は大きく異なります。投資家がエクスポージャーを拡大できる分野を特定し、資本配分を最適化するには、こうしたトップダウン手法と追加のボトムアップ型デューデリジェンスを組み合わせる必要があります。
気候ファイナンスに必要な数倍の拡大に対応するため、投資家の視点に立ったさらなる調査と手法を開発し、成長、リターン、バリュエーションという投資家の言葉で議論を進めるべきです。
調査結果の全容と調査手法の詳細については、論文全文をご覧ください。




