泥炭地は地球の約3%を覆い、地球上で最大の自然の陸上炭素貯蔵庫であり、年間約4ギガトンのCO2を生み出している。
土地の搾取と過剰利用が泥炭地を劣化させており、炭素吸収源から炭素排出源へと転じるおそれがある。
政府は、国が決定する貢献およびパリ協定に基づく目標を達成するため、泥炭地再生に適切な資金を織り込まなければならない。
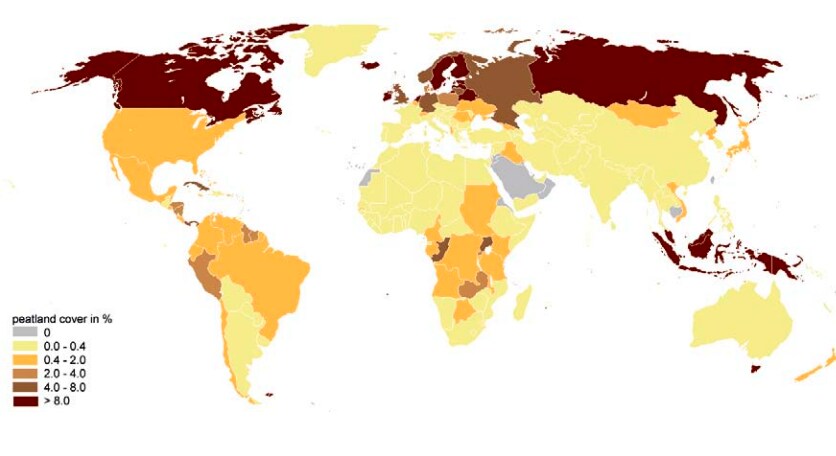
泥炭地は、ムーア、ミレ、ボグとも呼ばれ、陸上の湿地生態系であり、部分的に分解された炭素を多く含む有機物によって形成されている。泥炭地は地表の3%を覆い(図1参照)、炭素量を一定に保ちながら、地球上で最大の自然の陸上炭素貯蔵庫を形成している。
洪水リスクの低減、生物多様性の保全、大気質の維持、地下水位の浄化に加え、泥炭地は年間約4ギガトンのCO2を隔離しており、これは世界のその他すべての植生タイプを合わせた量を上回る。泥炭地を保全することは、世界的なネットゼロの野心の達成に寄与し、気候変動への適応にも役立つ。
搾取的な土地利用、大規模な人工排水、そして生態系サービスの過小評価により、泥炭地は取り返しのつかない劣化に陥りやすくなっている。その結果、世界の泥炭地の温室効果ガス収支(GHG)が、炭素吸収源(排出量より多くの炭素を吸収する状態)から炭素排出源(吸収量より多くの炭素を放出する状態)へと傾くリスクが、ますます高まっている。
排水された泥炭地からの世界のCO2排出量は、20%増加したことが計算で示されており、現在では人為起源の全排出量の約5%を占めている。
メタ研究は、国際自然保護連合とオックスフォード大学が実施したもので、ほとんどの国が国が決定する貢献において、泥炭地または湿地に関する対策を明示的に含める必要があることを明らかにしている。したがって、政府は泥炭地再生に必要な資本を投じる必要がある。泥炭地の再生には資本が流れなければならず、適時の対応がなければ、その負担はさらに膨らむ可能性が高い。
資本集約型の泥炭地再生
再生事業の費用は、主に再湿潤化、再植林、枝葉の除去、ミズゴケの植え付けなど、その他の再生手法に伴う資本支出から成る。これらの再生費用は、事業全体の費用の85%以上を占めている。資本集約型の事業であるため、合理的なコストで長期の資本が必要となる。
公的資金だけでは、十分な追加資金を提供することは難しいと考えられる。英国では、政府が自然環境影響基金を通じて1,000万ポンドを拠出することを約束し、国内で人為的に改変され、活発に劣化している泥炭地の全体の1%に相当する35,000ヘクタールの�湿地の再生に充てるとした。しかし、公的資金は、民間資本を呼び込むための制度や仕組みを構築する上で重要な役割を果たしうる。
泥炭地再生事業に民間資本の提供者が参加するための、魅力的な機会を提供する、収益を生み出し自立的に維持できる資金調達の仕組みが、より多く必要とされている。
公的資本と民間資本を組み合わせる自然資本ファイナンス・ファシリティの設立を提案する。このファシリティは、さまざまな出所から資本を集め、泥炭地再生プログラムの資本費用および運営費用を賄うため、アグリゲーターに対して、前払いで低コストかつ長期の資本を提供する。
公的な金融機関は、再生費用の前払い部分の大きな割合を賄うため、重要な資本補助金を提供し、民間投資家は資本費用の残りの部分を負担する。収益を生み出すことを使命とする公的資本は、返済を要しない補助金を提供することができ、それによって民間投資家は投資から必要な収益を得ることが可能となる。
民間資本の提供者は、年金基金や保険会社など、長期の投資期間を持ち、流動性リスクを取る意欲のある投資家層となる。泥炭地の所有者は主に公的機関であり、一定期間の利用権をファイナンス・ファシリティに移転し、ファシリティが泥炭地のサービスを収益化することで資本を回収できるようにする。
再生費用の回収
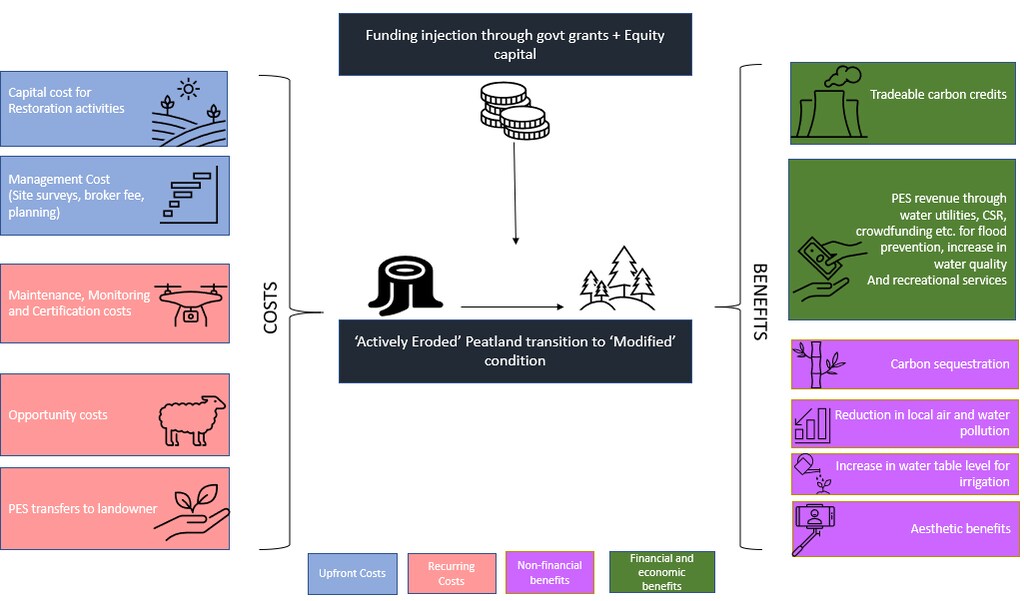
ファイナンス・ファシリティは、泥炭地の状態(自然に近い状態から活発に侵食された状態まで)を評価し、泥炭地の再生と維持を担うプロジェクト開発者を任命することができる。開発者は、泥炭地の再生および維持サービスに対する管理手数料をファイナンス・ファシリティから徴収する。ファイナンス・ファシリティは、生態系サービスの市場性と価格を高めうる品質保証認証を提供するため、第三者を起用することもできる。
主な経済的便益は、泥炭地再生による炭素隔離(地球の大気からのCO2の捕捉、除去、貯蔵)によって生じる、取引可能な炭素排出量の売却から得られる。買い手と売り手の間で長期契約を結び、炭素価格の変動を抑えるため、あらかじめ定めた価格で排出枠を購入することも可能である。今後炭素価格の上昇が見込まれるため、この収入源は泥炭地再生の商業的な実現可能性にとって重要となる。
炭素クレジットの売却による収益に加え、保証された生態系サービスの流れに対する一連の支払い(PES)が行われる。ほとんどの場合、PESは水質浄化、洪水防止、およびレクリエーション上の便益から生じる。
泥炭地再生から得られる水質関連の便益は、大きく二つのカテゴリーに分類できる。1)飲料水処理費用の削減、2)水域の良好な生態学的状態に関連する便益。
水道当局は、水質浄化の便益に対して支払いを行うことができる。水道当局と開発者の間で長期の水購入契約を結ぶことで、キャッシュフローの不確実性を低減できる。
多くの場合、高地の泥炭地が水を貯留する役割を果たすことで、下流での洪水発生の可能性が低下する。地方自治体や連邦政府は、洪水防止への投資が少なくて済むため、泥炭地再生費用の一部を負担することができる。
さらに、当該地域の洪水に脆弱な資産に対する保険金請求が発生する可能性が低くなるため、一般保険会社も再生費用の一部を負担することができる。
再生湿地の一部では放牧を行うことができ、地元の農家と商業的に価格設定された契約を結ぶことで、追加の収益を生み出せる。加えて、泥炭地は多数の観光客を惹きつけるレクリエーションサービスを提供でき、これらのサービスは観光客へのチケット販売によって価格を設定できる。同様に、泥炭地での屋外広告からも追加の収益を得ることができる。
上記の収入源から得られる支払いは、民間の資金提供者への返済に充てられる一方、複数の収入源によって投資家の信用リスクを軽減できる。
さらに、炭素クレジットの買い手、水域、および政府当局との長期契約は、プロジェクトの収益予測可能性を高め、それによって民間の資金提供者のリスクを軽減できる。
本稿で示された見解は、著者個人のものであり、ISS ESGまたはInstitutional Shareholder Services Inc.の見解を必ずしも反映するものではない。




