自然プロジェクトへの民間資本投資は過去10年間でおよそ5倍に増え、2025年には140億ドルに達した。
最近の調査によると、市場が成熟するにつれて、機関投資家はより幅広い範囲の自然投資を支援するようになっている。
4つの投資トレンドから、過去10年間に機関投資家の自然へのアプローチがどのように変化したかが分かる。
10年前、28億ドルの民間資本が、Forest TrendsとThe Nature Conservancyが発表した2016年のベンチマーク報告書によれば、自然の管理と再生のプロジェクトに年間で流れ込んでいた。これらの投資は、林業、農業、水産養殖などのworking lands(生産的な土地)の管理改善や、原野や自然生息地の再生を資金面で支えていた。
2025年にはその額が140億ドルを超え、およそ5倍の増加となった。この生の成長は自然にとって良いニュースであるが、これらの投資の性格について数字が示すことと比べると、実はあまり興味深い数字ではない。
自然投資は多様化した
10年の間に、資本は新たな投資機会へと流れ始めた。
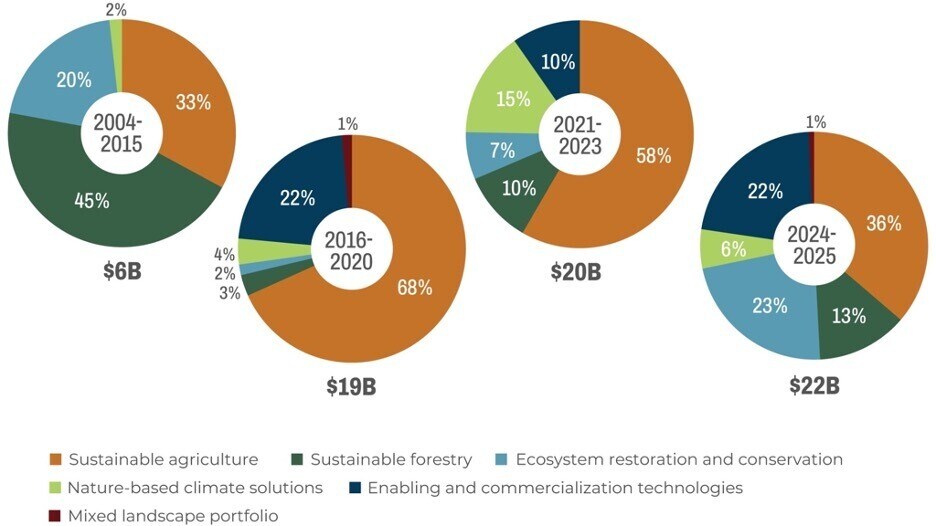
2016~2020年には、持続可能な農業が自然を基盤とするプロジェクトへの全投資配分の68%を占めた。Forest TrendsとThe Nature Conservancyによる、は2024~2025年には36%となったと、最新の報告書による。この報告は2016年のベースライン調査の続編である。
農業の配分が縮小したわけではなく、その配分は増え続けている。しかし、その周囲のパイはより早く拡大しており、それは2016年にはほとんど注目されていなかった自然投資分野によるものである。
この多様化は、投資家が現在自然に対して行っている4つの新たな貭けを反映している:
1. 米国の生態系再生は、年金基金の資産として十分に地味なものとなっている
2016年には、米国を拠点とする公的年金が生態系再生に投資した事例はわずか1件だけであった。それは、ニューメキシコ州教育退職理事会からEcosystem Investment Partners(EIP)のEIP IIファンドへの3,000万ドルのコミットメントであった。このファンドは、米国の清浄水法の規制対象となる買い手向けに、湿地および流下の生息地の緯和クレジットを提供することを目的としていた。
現在、EIPは5つのファンドにまたがる少なくとも10の年金が関与している。Resource Environmental SolutionsやWesterveltなど、他の大規模な再生企業も機関によるコミットメントを確保している。
なぜ投資家の関心が高まっているのか?米国の規制当局が定める明確なルールに裏付けられた、湿地および流下のクレジット市場は安定している。年金資金が関わっていることは示唆的である。心役志向ではないため、それは安全な――あるいは「退屈な」――投資になったことを示している。
このパターン――明確な規制上の推進力が、生態系再生案件に対する機関投資家の安心感をもたらす――が他の地域でも繰り返されるかどうかは、現在検証が進められている。英国の生物多様性・ネット・ゲイン(BNG)制度は、開発に自然に対する正の測定可能な改善を求めるものであり、注目に値する。
2. 中南米の生態系再生は、以前は純粋なコモディティ案件でしか見られなかった規模で資金調達が可能になっている
2026年4月、BTG PactualのTimberland Investment Group(TIG)は、12億4,000万ドルのファンドを組成した。中南米を対象とするこのファンドは、この資産クラスでは異例なほど大規模なものである。
TIGの戦略は、生物多様性に富み、現在深刻な干ばつに見舞われているブラジルのセラード地域を含む、劣化した土地に焦点を当てている。土地の半分のみが商業伐採のために植林される。残りの半分(約133,500ヘクタール)は、在来種による再植林と保護に充てられる予定である。
伐採と保全の半々の分割は、ブティック型ファンドでは珍しいことではないが、10億ドル規模では異例である。調達された資本には、当初の触媒的・優遇的資本と、森林管理協議会(FSC)認証の木材生産から見込まれる収益、およびカーボンクレジットやその他の生態系サービスからの収益が含まれている。
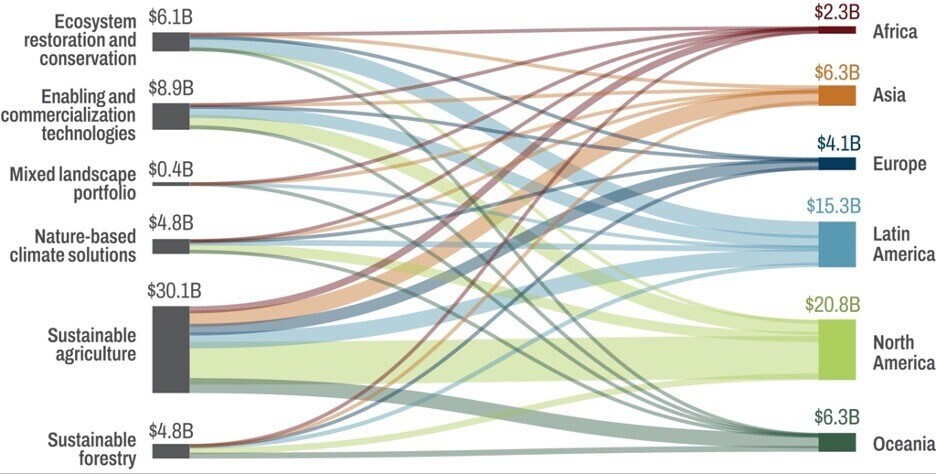
中南米では、自然と資本を結び付ける新たなさまざまな取り決めが進んでおり、過去10年間で世界の自然資本の配分の28%を集めている。
ベリーズ、バルバドス、バハマ、エクアドルは、いずれも最近、革新的な債務−自然交換を締結した。これは対外債務を割引価格で借り換え、その節約分を保全に充てるものである。一方で、この大陸の商品サプライチェーンは、追跡可能で樹林破壊のないバイオエコノミーを実現するよう、大規模に作り直されつつある。
3. 再生型農業は、投資家がすでに好んでいる資産クラスにおける次の最先端の分野である
確立した市場の農地には、良好な投資実績がある。市場との低い相関やインフレヘッジ機能により、農地はインフレ率が高く、変動性が大きく、地政学的に不確実な時代において魅力的な投資先となっている。持続可能な農業の取引量は、2020年以降、それ以前の5年間と比べて3倍以上に増え、投資額は108億ドルから222億ドルへと倍増した。
今後、再生型農業はこのすでに強い基準を上回る可能性がある。再生型農地は、再生型のプレミアムを上乗せする前の段階でも、基準水準を超える2~3%の収益率プレミアムを生み出すと、米国の持続可能な農業向け株式資金調達企業であるFractal Agricultureは述べている。再生型の手法により、農地や放牧地の生産性を高め、中長期的に投入コストを下げ、干ばつや異常気象の年において従来の農法を上回ることを示す証拠が現れつつある。
カーボン市場やミチゲーション・バンキングとは異なり、その経済性は政策や市場インフラの整備に依存しない。これらは今日でも機能しており、気候ストレスや農地面積の縮小が強靠性に報いるようになるにつれ、明日にはさらに有利になる可能性もある。ただし、農家が長期的な再生型の実践に投資するための動機と安心を得るには、適切な投資手段が必要である。

4. 市場インフラとガバナンスの整備が進む間も、投資家は炭素ポジションを保有できる
過去10年間で、自然を基盤とした炭素事業への投資は増減を繰り返してきた。全体の配分に占める割合は、2020年以前の4%から、2021年の好況年の前後には15%へと上昇した。20億ドルのカーボン取引、その後は現在のおよそ6%へと低下している。取引件数はより安定した動きを示しており、2016年の7件から2025年には41件に増加し、中央値は5,200万ドルであった。
今日では、需要見通しはより確実なものとなっている。国際航空のためのカーボン・オフセット・削減・軽減制度(CORSIA)は2027年に義務化の段階に入る予定であり、カーボンクレジットの需要を高める。これと並行して、国内の様々なカーボン政策が始まっており、Science Based Targets Initiative(SBTi)の署名企業は、残余排出を相殺するため、2035年からカーボンクレジットを購入することが義務付けられる。
一方で、高品質なクレジットの供給パイプラインは比較的薄いため、投資家にとっての機会となっている。とはいえ、今後のカーボンクレジット需要に迅速に応え、こうした変動の激しい市場への信頼を強化するためには、高品質な市場ガバナンスとインフラ整備が急務である。
自然投資の走りを可視化する
これらの自然プロジェクトへの投資家の貭けが報われるかどうかは、時間が経つつつ分かる。
とはいえ、これまでの取り組みの規模は大きい。自然投資は現在、少なくとも1億 500万ヘクタールを対象としており、これはスペインの面積の2倍に相当する。さらに、2028年までに1,835億ドルが新たに配分される予定である。
機関投資家がこの分野に参入したことは、このデータにおける最大の注目点かもしれない。EIPが1つの年金から10の年金へと拡大したのは孤立した事例ではない。当データセット全体で、機関投資家による取引件数は3倍になり、平均取引規模は2017年の7,000万ドルから2025年には1億6,700万ドルへと拡大した。
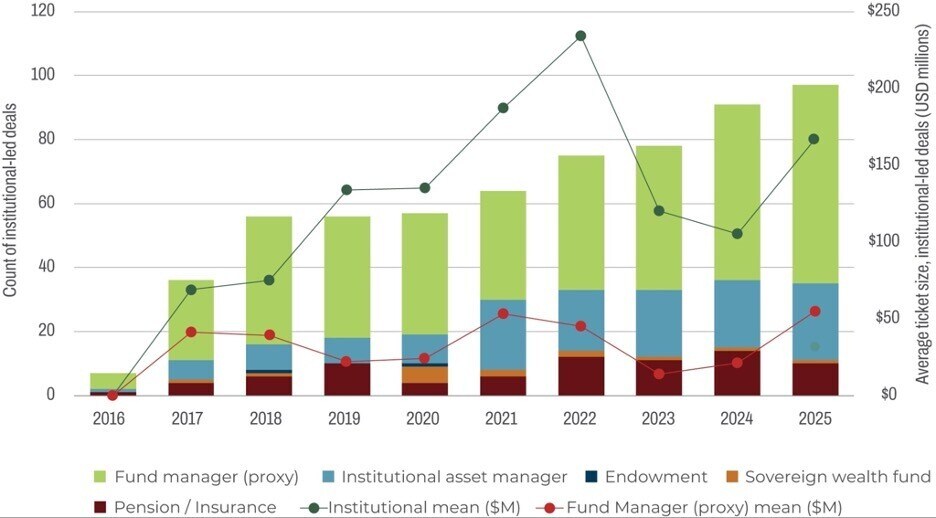
これは成熟した市場ではない。機関の参加は依然として特定の資産クラス、運用会社、地域に集中している。しかし、自然をテーマとした投資は、世界最大級の資産配分者の多くが真剣に検討するに足るほどに、明らかに主流化しつつあり、規模も大きくなっている。




