炭素排出は地球温暖化や大気汚染による早期死亡の主な原因であり、世界経済にインド、カナダ、メキシコの国内総生産(GDP)を合わせた額に相当する損失をもたらしている。
EUの気候政策の柱の一つは炭素取引制度である。この制度は対象企業に新たな種類の気候リスクを生み出し、市場価値に影響を及ぼす可能性がある。
では、投資家はどれほど重視しているのか?新たな研究は、炭素排出削減に向けた企業の取り組みに株式市場がどう反応するかを示し、気候変動との闘いに投資家をさらに巻き込む方法を提案する。
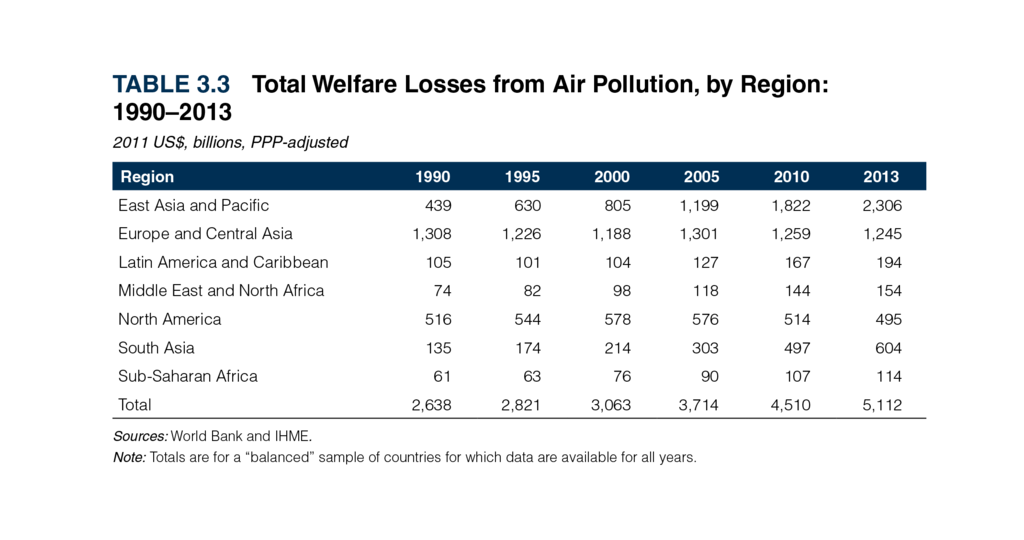
温室効果ガス排出と地球温暖化の一因となる世界のCO2排出量は、2021年に過去最高水準まで再び増加した。石炭利用の増加がその原因だ。大気汚染による早期死亡も、世界経済に2013年、労働所得の損失として約2,250億ドル、福祉の損失として5兆ドル超のコストをもたらした。
この額は、インド、カナダ、メキシコのGDPを合わせた額に相当する。それでも、世界銀行の言う「身の引き締まる警鐘」にもかかわらず、多くの企業は自然環境への影響に伴うコストを内部化する動機がほとんどないかのように振る舞っている。
企業に環境負荷の低減を促す政策や規制は存在するものの、その内容は国や時期によって異なる。世界で初めて、かつ最大規模の義務的な国際制度である欧州連合排出量取引制度(EU ETS)でさえ、2005年の開始当初は無償排出枠を潤沢に配分し、その後、炭素排出枠を段階的にオークションへ移行した。
市場に出回る炭素クレジットの量にあたるEU排出枠(EUA)の総数を毎年削減することで、このキャップ・アンド・トレード制度は、企業に事業の脱炭素化を促す簡明なインセンティブを与えることを意図している。これは「汚染者負担」のよく知られた原則だ。温室効果ガスを排出したければ、対価を支払うことになる。
市場が気候リスクを価格に織り込む理由
しかし、「財布」が株主にも所有される巨額の資本だったら、何が起こるだろうか。環境意識が高まるなか、投資家は外部コストの大きい「汚れた」産業に、今も資金を投じるだろうか。環境・社会・ガバナンス(ESG)の要素が財務分析にますます頻繁に取り入れられるなか、投資家は炭素排出を価格に織り込むべき重要なリスクと見なしているのだろうか。
炭素排出に伴う追加コストを金融市場がどう扱うかというこの問いを、私たちの研究論文で検討した。排出が制約される環境で事業を行う企業は、企業価値にマイナスの影響を及ぼしかねない複数の気候リスクに直面すると説明している。規制に伴う気候リスクは、気候変動対策の政策や規制に由来し、CO2排出にかかる将来コストが不確実であることに関わる。
さらに、技術移行に伴う気候リスクは、低炭素経済への移行の必要性によって技術が陳腐化するリスクを指す。金融機関が将来の排出コストの不確実性を価格に織り込み、環境志向の強いファンドがポートフォリオの「グリーン化」を進めるなか、排出量の多い企業は株式市場で割安に取引される可能性が高く、投資家を引きつけるためにより高いリターンを提示する必要も生じる。
EUの汚染企業の市場評価とリターンを検証
EU ETSの下で企業の炭素排出が資産価格に及ぼす影響を検証した。従来の研究では、企業の自主的な情報開示や炭素排出量の推計値に頼るか、対象が一か国に限られていた。これに対し、私たちの研究では実際の排出量、すなわち検証済み総排出量(TVE)を用いた。サンプルは2005年から2017年までの幅広い期間を対象とし、15業種、18か国にまたがる。サンプル企業の炭素排出指標に基づき「クリーン」「中程度」「汚れた」の3つのポートフォリオを構築し、排出量データと割り当てられた排出枠(EUA)の数を企業レベルの財務情報と照合した。
炭素排出量と企業評価の関係は逆U字型になると仮定した。炭素価格付けによって排出は企業が内部化するコストとなる一方、産業汚染は通常の生産に伴う「避けられない」副産物と見なされるため、政策立案者は「許容可能」な排出水準(上限)を設定する。そもそも、航空会社、発電所、セメント工場や製油所などのエネルギー集約型産業を含むEU ETSの規制対象企業が、炭素排出をゼロにできるとは考えにくい。
また、株主価値の最大化を目指す企業には、気候リスク管理に取り組み、ある程度まで排出(および将来の環境債務)を削減する動機がある。機関投資家は、法的要件を超える企業の環境活動を、収益性の高い投資に回せるはずの企業資源を浪費するものと見なす可能性がある。その結果、投資家は環境に中立的な企業を、「有害な」企業や「グリーン」企業よりも選ぶ傾向を示すだろう。
実際、私たちの研究は、CO2排出量と1年先の市場評価との間に予想どおりU字型の関係があることを確認した。評価額は排出量とともに上昇し、一定の閾値を超えると低下した。具体的には、ポートフォリオ検証の結果、中程度のポートフォリオの年率換算異常リターンは、クリーンまたは汚れたポートフォリオより大幅に高かった(それぞれのシャープレシオ――リスク調整後のパフォーマンスを測る指標――は0.47、0.19、0.12)。

事業の脱炭素化を促すインセンティブ
この結果は、金融市場が企業に排出抑制への最低限を超える努力を促していないことを意味するのだろうか。そうとは限らない。クリーン技術に投資する企業群では、排出量の予測力が消失するからだ。業界平均より多く排出する企業は平均で37.5%割安に取引される一方、業界平均より排出量が少ない企業は平均して適正価値で取引される。
したがって、排出量の多い企業には事業を脱炭素化する強いインセンティブがある。投資家は、企業が環境に真摯に取り組んでいるという信頼できる認識を評価するからだ。この点で、政策立案者はグリーン技術の開発を促進し、気候関連情報の開示枠組みを改善するのが望ましいだろう。最後に、気候変動の主要因との闘いに市場をさらに活用したい政策立案者に向けて、もう一つ提案する。流動性の不足が投資家の投資撤退を妨げているとみられるため、株式市場の流動性を高める措置を講じることだ。




