洪水保険料の引き上げに直面する住宅所有者から、石炭火力発電所に投資する投資家まで、気候変動に関連する金融リスクは高まっている、とアナリストは指摘する。
しかし、低炭素の鉄道移動への転換が航空会社にどのような影響を与えるか、あるいは洪水による保険金請求の増加に保険会社がどう対処すべきかを見極めることは、明確でも単純でもない、と彼らは述べている。
とはいえ、支援策が手元にある可能性もある。ガイドは、気候変動による物理的な脅威がもたらす金融リスク、ならびに化石燃料からの世界的な移行に伴うリスクと機会を評価するため、金曜日に公表された。
「金融機関は自然災害にどの程度さらされているのか。その問いが従来なされてきたとは思えない」と、ロンドンを拠点とする保険・リスク企業Aonのレジリエンス・サステナビリティ部門グローバル責任者、グレッグ・ロウ氏は述べた。
災害について、「それに対しては保険があるはずだという前提が常にあった」と、ロウ氏は語った。同氏の会社は、報告書の作成に協力している。これは、気候関連の保険リスクをより適切に開示し、対応することを目指す、ケンブリッジ大学サステナビリティ・リーダーシップ研究所のイニシアチブ、ClimateWiseによるものである。
こうしたリスクは、特に温室効果ガス排出量の増加が続く中で拡大しており、世界が摂氏2度以上の地球温暖化に向かう中、従来の対処方法では不十分になる可能性がある、と2つの報告書は警告している。
「人々が我々がその道筋(2度超)をたどっていると考えるなら、金融システムにとって管理は極めて困難な課題となるだろう」と、ロウ氏は予測した。
今後30年間で、すでに進行している温暖化により、熱波、高潮、洪水のリスクが大幅に高まる、と物理的脅威に関する報告書は指摘している。
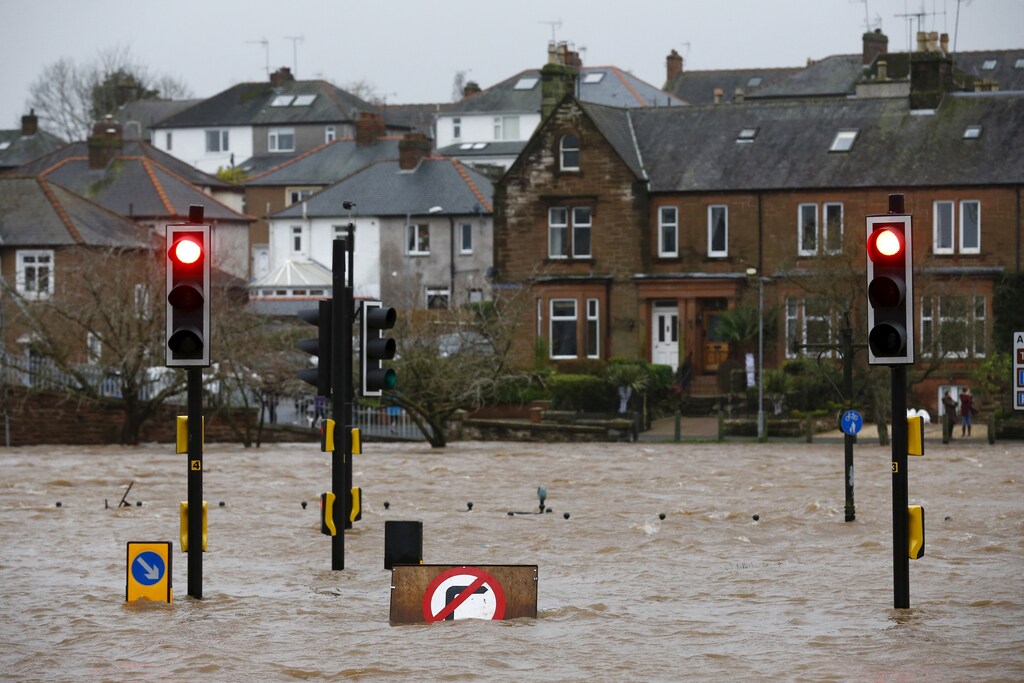
英国では、これにより洪水保険料が上昇し、洪水によって住居を失う人が増えるとともに、都市や町による洪水防御への投資が拡大する可能性がある。
住宅所有者が洪水リスクの変化を理解し、適切に対応するという想定は「おそらく楽観的すぎる」と、ロウ氏は述べた。
しかし、変化を把握している人々であっても、単に保険の補償範囲を拡大するだけでは解決策にはなりにくい、と同氏は述べた。
「保険をさらに購入することは、政治的にも財政的にも持続可能ではないと考える」と同氏は述べ、さらに「保険があっても、住居を離れることになれば、人々にとっては依然として大きな困難だ」と付け加えた。
むしろ、拡大するリスクと損害の費用を誰が負担するのかについて、率直な議論が必要だ、と同氏は述べた。
「誰かがこの費用を支払うことになる。それが金融システムを通じてどのように配分されるかが問題だ」と同氏は付け加えた。
新しい報告書は、リスクとその財務的影響をより精密に検討し始めることが可能であることを示し、専門家がそのためのツールを得られるようにすることを目指している、とClimateWiseのシニア・プログラム・マネージャーであるブロンウィン・クレア氏は述べた。
例えば、列車と飛行機の間での交通需要の変化や、燃料価格に影響を与える炭素税が、ドイツの空港にどのような影響を与えうるかを検討することができる。
また、ガイドは投資家が機会を見つける助けにもなりうる、と同氏は付け加えた。