炭素回収は、鉄鋼、化学、セメント、エネルギーといった重排出セクターのカーボンフットプリントを削減するうえで重要な役割を果たします。
米国と欧州の政策イニシアチブは炭素回収プロジェクトへの資源投入を実現しており、両地域を世界のリーダーに押し上げています。
産業クラスターは、炭素回収ソリューションが公的資金にアクセスし、経済的実行可能性を高めるための潜在的な道筋を提供します。
ほぼすべての国のネットゼロ目標は、重排出産業の脱炭素化を基盤としています。それにもかかわらず、セメント、鉄鋼、化学品などの基礎素材に対する需要は大幅に増加すると予想されており、これらの素材の生産過程における排出削減の要請が強まっている状況とは、一見すると相反するものです。
炭素回収は、重工業から避けられない残余排出に対処するための重要なソリューションです。こうした排出は、省エネルギー対策や再生可能エネルギーによるプロセスの電化拡大など、利用可能なソリューションでは削減できません。その潜在力があるにもかかわらず、炭素回収ソリューションの経済的実行可能性は、その普及拡大に向けた大きな障壁となっています。
立法の推進
欧州と米国は、炭素回収インフラの導入において世界をリードしています。米国では、インフラ投資・雇用法(IIJA)やインフレ抑制法(IRA)などの包括的な政策パッケージが、炭素回収ハブの商業開発を加速させています。
欧州では、2023年3月に導入されたグリーンディール産業計画およびネットゼロ産業法による後押しを受けて、炭素回収プロジェクトの進展が加速しています。これらの法律は、2030年までに炭素貯留容量を欧州連合全体で5,000万トン確保するという目標を定めており、既存のEU排出量取引制度(EU ETS)や、導入が見込まれる炭素国境調整メカニズム(CBAM)を補完するものです。
産業クラスターは、規模の拡大とコスト効率化を通じて炭素回収ソリューションの商業的実行可能性を高める潜在的な道筋となりえます。これは、官民連携の強化と業界横断的なパートナーシップを基盤とするものであり、これらは次の取り組みの目的の一つでもあります:産業クラスター移行イニシアチブ。
産業クラスター・パートナーシップ
産業クラスター・パートナーシップによって実現される炭素回収ソリューションの例を、2つご紹介します。
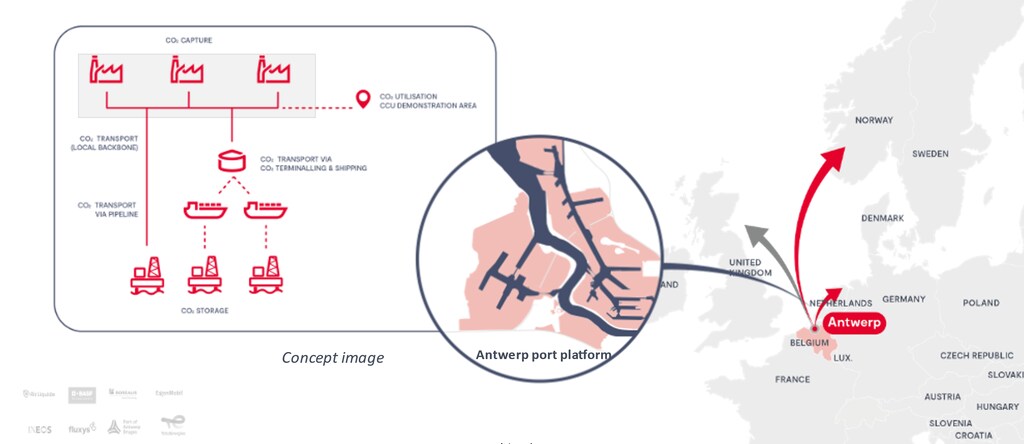
アントワープ・ブルージュ港 – Antwerp@C
アントワープ・ブルージュ港は、産業クラスター移行イニシアチブの署名クラスターであり、主要なエネルギー・化学のハブとして、欧州最大の統合化学クラスターを擁しています。
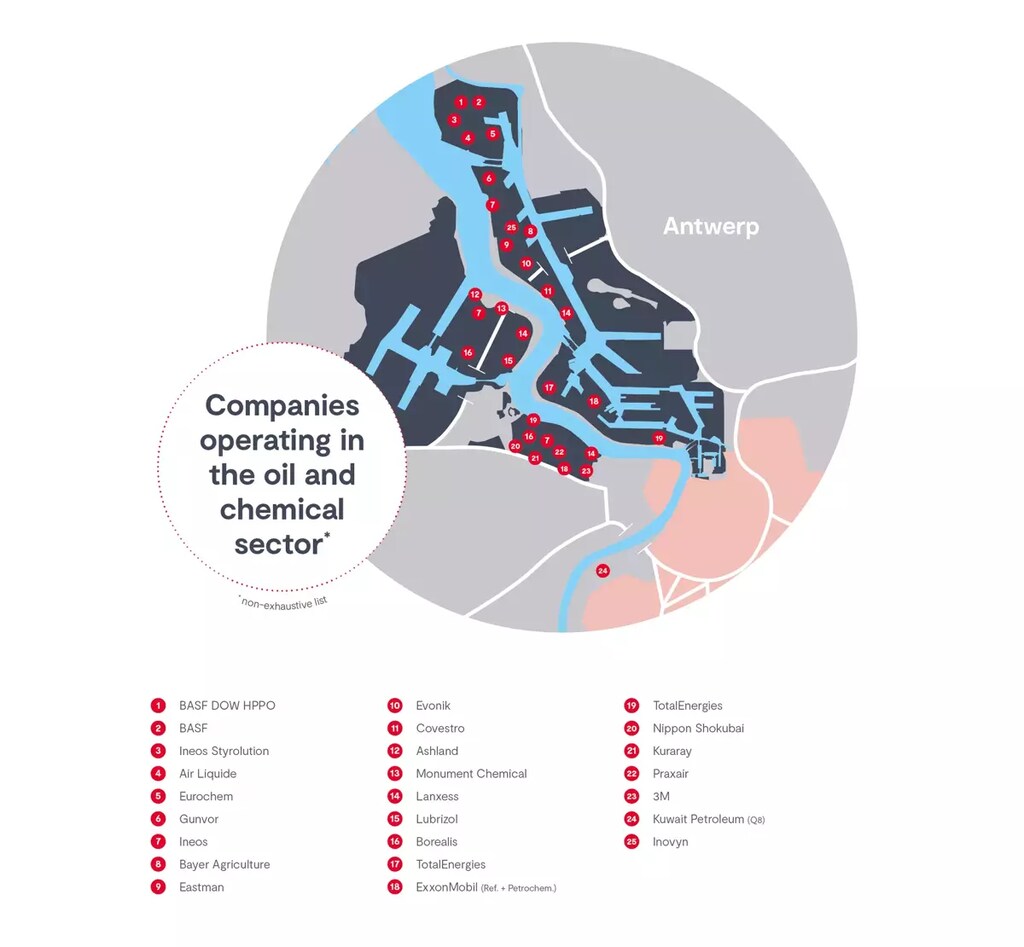
Antwerp@Cプロジェクトは、2030年までに港湾地域の炭素排出量を50%削減することを目指す、共有型の炭素回収インフラの導入を主導しています。このプロジェクトは、アントワープ・ブルージュ港と、エア・リキード、BASF、ボレアリス、エクソンモービル、INEOS、フラクシス、トタルエナジーズを含む、地域のエネルギー・化学企業7社からなるコンソーシアムによって主導されています。
中核となるのは、次の3つの要素です:
産業排出源から回収・輸送されたCO2を集める、フラクシスが主導し、パイプリンクが少数株主として参加する、オープンアクセス型のパイプラインの基幹部分。
パイプラインは、エア・リキードが主導する専用の液化プラントに接続されます。
最終貯留地へ輸送するための輸出ターミナル。アントワープ・ブルージュ港が主導します。
本プロジェクトは、参加企業の集合的な経験と専門性の恩恵を受けています。さらに、産業クラスターという特性は、地域内の大規模な炭素排出者によるインフラ共有に適しています。将来的な需要の増加は、有意義な規模の経済を実現する機会につながります。同時に、産業の集積によって段階的な進め方が可能となり、リスクの低減と技術的な学習曲線の加速に役立っています。
小規模プロジェクトから着手することで関連リスクが抑えられ、検証と学習を通じて将来的な規模拡大を加速させられる可能性があります。より長期的な目標は、この基幹部分を、より広範な欧州横断型の炭素輸送パイプラインシステムへ統合することです。本プロジェクトの収益源は、パイプラインネットワークおよび輸出ターミナルの利用に適用される、CO2通過量に基づく料金体系から生み出される予定です。
本プロジェクトは欧州連合から多額の財政支援を受けており、基幹部分および輸出設備の建設のため、欧州連合のエネルギー向け「欧州接続インフラ投資ファシリティ(Connecting Europe Facility)」から1億4,400万ユーロが割り当てられています。特筆すべきこととして、BASFとエア・リキードは、共同のCO2回収プロジェクトについて、欧州連合のイノベーション基金から既に3億5,600万ユーロを確保しています。Kairos@C。
英国イースト・コースト・クラスター
イースト・コースト・クラスターは、2つの産業クラスターで構成されています。署名クラスターであるZeroCarbon Humberと、Net Zero Teesideです。両クラスターには、成熟した産業施設と発電施設が集積しており、炭素の回収、利用、貯留(CCUS)サービスに対する安定した需要と成長を支えています。クラスターのための北海における輸送・貯留インフラは、BP、Eni、エクイノール、トタルエナジーズなどのエネルギー分野の大手企業によって構成される、ノーザン・エンデュランス・パートナーシップが主導しています。
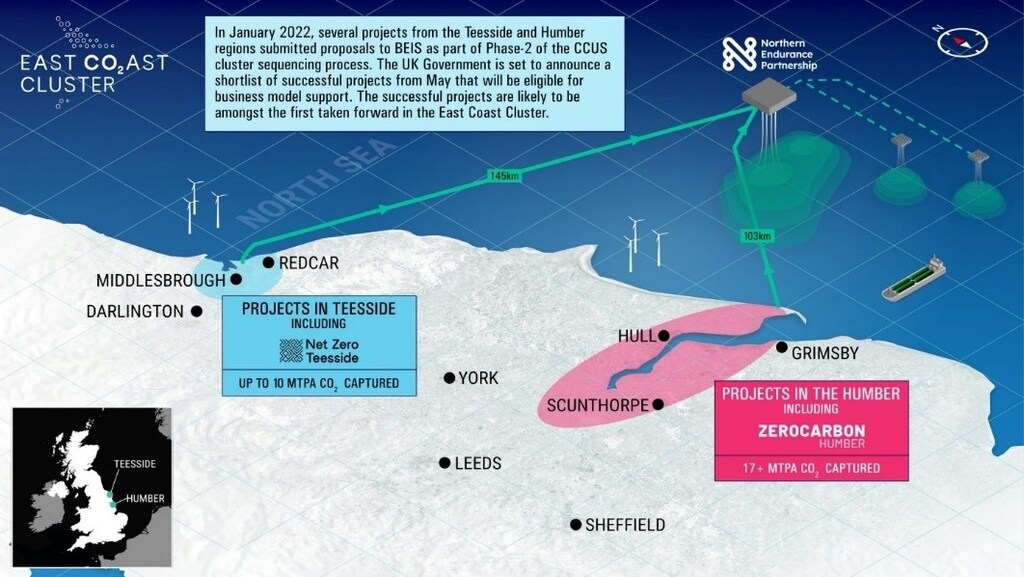
これら主要な関係者の協働により、バリューチェーンの統合と包括的なCCUSネットワークの確立が確保され、資源やリスクの共有機会が生まれます。また、いずれか単一の主体が負担するとすれば過度に大きくなると考えられる負担も軽減されます。
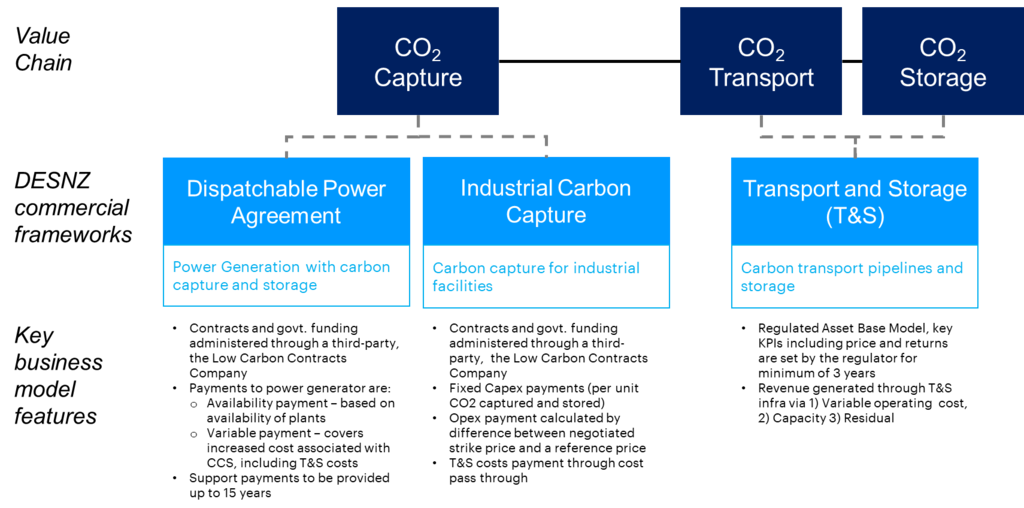
資金提供に加えて、英国政府は次のようなビジネスモデルおよび収益化の仕組みを策定しています。これらは、収益リスク、CCUSサービス提供者とオフテイカーの事業開始時期のずれ、政策リスクなど、バリューチェーン全体にまたがるリスクを考慮するものです。
英国の炭素回収ビジネスモデルの主な特徴には、産業クラスターが中心的な役割を担うこと、そして、バリューチェーンを回収、輸送、貯留、利用に分割し、複数の事業者と資産保有者が関与する、より小さな構成要素に分けることが含まれます。発電、産業、廃棄物発電に由来するエネルギーのそれぞれについて、炭素回収の区分が設けられています。資金支援全体および技術・商業仕様を規定する諸条件の洗練は、産業界との継続的な協議によって支えられています。
炭素回収ソリューションの推進力
産業クラスターは、炭素回収ソリューションを可能にする重要な要素となりえます。政府機関、炭素回収サービス提供者、産業のオフテイカーの間で、強固なパートナーシップのエコシステムを構築し、産業のネットゼロという目標に向けて炭素回収ソリューションの導入を総合的に推進することを支えます。
炭素回収バリューチェーンの各構成要素の開発と資金調達を切り離すことで、システミックリスクは軽減されます。これは、総合的な産業戦略と政策の枠組みによって推進されます。勢いが増しているにもかかわらず、本分野は依然として許認可の取得や地域社会の支持の獲得という課題に直面しています。産業クラスターは、この分野において強力な推進力となり、より広い地域社会への社会経済的利益の実現と並行して、進展を加速させることができる領域です。