オランダは洪水リスクに対して世界で最も脆弱な国の一つであり、人口の約60%と経済の大部分が海抜以下に位置しています。
リスクが最も差し迫っている場所を明らかにするためには、世帯ごとの気候リスクを地域単位できめ細かく評価することが不可欠です。
ABN AMROは、世帯に対する気候リスクを特定し、対処するための複数の解決策を提案しています。
大規模な洪水による災害そのものではなく、気候変動による小規模な被害が積み重なることによって、気候に脆弱な地域の住宅所有者にとって負担が大きくなりすぎる可能性が高いのです。
気候変動が私たちの長期的な存続を脅かす中、ニュース記事では、劇的な洪水の影響が大きく取り上げられています。当社のABN AMRO研究によると、人々や地域社会に深刻な被害をもたらすのは大規模な影響をもたらす事象ではなく、小規模な影響を持つ発生確率の高い事象が同時に起こることであり、特に財政的な回復力が低い地域で起こる場合にはその傾向が顕著です。
世界の洪水リスクマップは、多くの場合、海面に対する土地の標高に基づいて作成されています。こうしたマップでは、オランダは洪水リスクに対して世界で最も脆弱な国として描かれることが一般的であり、人口と経済の約60%が(あるいは大幅に)海抜以下に位置しているとされています。
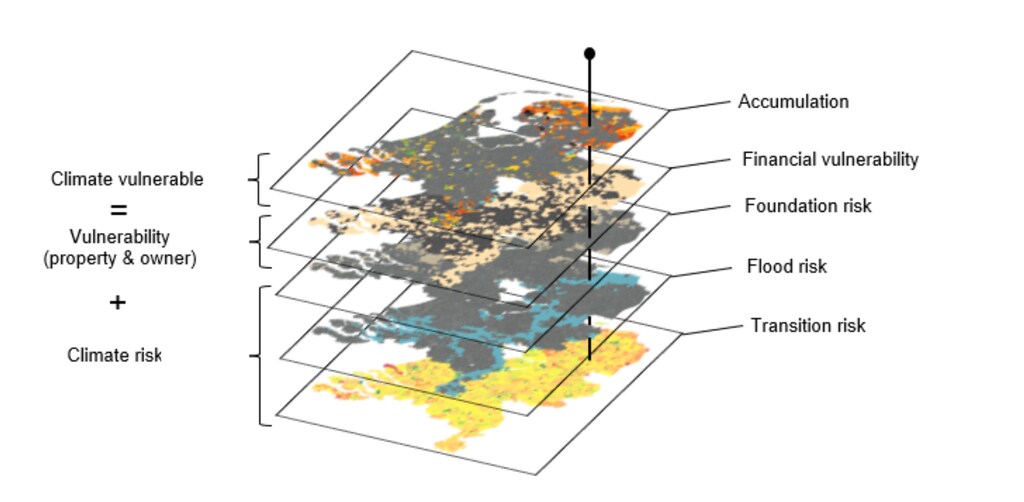
リスクが最も差し迫っている場所を明らかにするためには、世帯ごとの気候リスクを地域単位できめ細かく評価することが不可欠です。これは、IPCCのシナリオをオランダの状況に当てはめた気候リスクマップを、不動産および経済に関するマップと重ね合わせることで実施されます(上の画像を参照)。当社の評価によると、高水準の洪水リスク報告とは逆に、オランダが適応予算を早期に計画・配分するため、海や河川の洪水リスクは2050年以降に増加するのではなく、むしろ減少すると示されています。
世界経済フォーラムは気候危機にどのように取り組んでいるのか?
むしろ懸念されるのは、豪雨、基礎の劣化、そしてエネルギー中立を実現するための住宅改修費用が重なる問題です。当社は、これら3つのコストのかかる気候リスクや政策リスクの一つに世帯が直面し、その費用を賄うことが困難となる可能性が高い900の地域(オランダ全体3,000地域のうち)を特定しました。このうち90の地域では、住宅所有者が複数のコストのかかる気候リスクに直面しています。当社はこれらの地域を特定し、政府、銀行その他の関係者が、これらの地域の住宅所有者に対して支払い能力を超える損害が生じることを防ぐための具体的な解決策を提案しました。
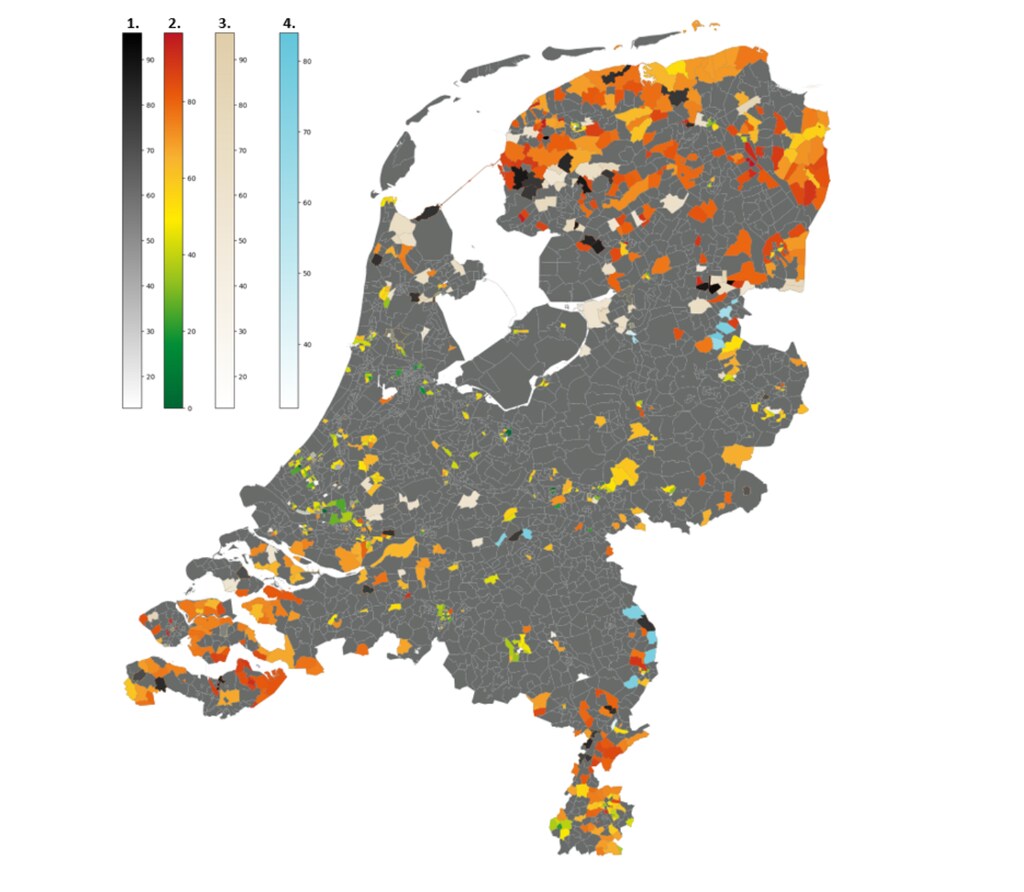
地図が示すように、気候に脆弱な地域は主に国の周辺部に位置しています。こうした地域では、地盤沈下やエネルギー中立に向けた改修の高額な費用によって最も差し迫った状況が生じている一方で、不動産価値は平均以下であり、住宅所有者の所得も平均以下です。両方のリスクにおいて修繕費用は高額です。基礎の修繕には1世帯あたり約6万~10万ユーロの費用がかかり、エネルギー効率の低い住宅をエネルギー効率の高い住宅に改修するには住宅所有者1人あたり約3万5,000ユーロの費用がかかります。
価値の低い物件(30万ユーロまで)の場合、これらの費用は投資に見合わない可能性があり、所得が平均以下(3万ユーロ未満)の住宅所有者は修繕のためのローンを組めない可能性があります。気候変動への適応と緩和のためのこうした高額な措置は、個々の住宅所有者にとっては壊滅的となり得る一方で、これらの現象からマクロ経済的なショックが生じる可能性は小さいと考えられます。財政的に脆弱な住宅所有者のうち、2%から25%の間が、これらの気候リスクや政策上の障壁のうち少なくとも一つに直面していると推定しています。ただし、こうした問題が集中する地域では、直接影響を受けなかった市民にも第二次的な影響が波及する可能性があるため、経済的ショックのリスクがあります。したがって、政府やその他の関係者は流動性支援を提供する必要があります。当社は、世帯に対する気候リスクを特定し、対処するために次の解決策を提案します。
1. 気候に脆弱な地域を特定する
政策立案者は注意を優先的に向ける必要があるため、まず行うべきことは、世帯が最も脆弱である場所を特定することです。気候リスクマップを経済リスクマップと重ね合わせることで、最も注意を要する地域が可視化されます。
2. 「気候リスクを反映した」価値に評価額を調整する
まず取るべき痛みを伴う措置は、住宅が実際の価値(気候リスクを反映した価値)で評価されるようにすることです。現在、物理的な気候リスクについてはこの状況にはなく、将来の適応費用の負担は売り手ではなく買い手のみが負うことになっています。買い手と売り手の間でリスクについて明確に伝達すれば、買い手が回復費用を賄えるようにする価格控除が生まれます。きめ細かなリスクマップに基づく情報伝達は、リスクの少ない地域にある物件に対する不当なリスク割増を防ぐことにもなります。
「この研究に多大な投資を行ってきましたが、すでに多くの自治体や住宅所有者が、居住地域の詳細を当社に求めていることがわかっています」と、ABN AMROのロバート・スワーク最高経営責任者(CEO)は述べています。「これにより、リスクが買い手と売り手の双方の知識の一部となるプロセスを開始します。そして、これを通じて、当社の存在意義に沿って、経済と社会の安定にも貢献しています。」

3. 脆弱な世帯がリスクの高い地域へ移住することを防ぐ
価格が気候リスクを反映して調整されると、以前より手頃な価格となる住宅のある地域が生じます。住宅購入者は、この価格の値下がりを、近い将来に生じる可能性のある高額な適応費用を認識しないまま、これらの地域へ移住する機会と捉えるかもしれません。この点において、住宅ローン提供者は、将来の適応費用の資金調達を考慮することで、財政的に脆弱な世帯が気候リスクの高い地域へ移住することを防ぐ注意義務を負っています。
4. 複数のリスクが発生した場合の財政的な固定化を防ぐ
基礎の修繕とエネルギー投資の両方が必要な地域では、住宅所有者が貯蓄をエネルギー効率の改善に投じたものの、基礎を修復できない場合、財政的に身動きが取れなくなる可能性があります。この場合、特に価値の低い物件は、住宅所有者が破産するにつれて座礁資産となる可能性があります。こうした複数の問題が生じている地域では、両方の問題に同時に対処する解決策を検討すべきです。地中熱暖房を含む新しい基礎は、この一度の投資でエネルギー効率を高めるとともに、地盤沈下による価値の下落からも守ることができるため、解決策となり得ます。
5. 最も脆弱な地域に公的資金を提供する
当社の研究では、複数のリスクが発生し、住宅所有者が財政的に脆弱で、物件の60%超が持ち家である地域が19か所あることがわかりました。こうした地域では、地域への影響が影響を受けていない住宅所有者や政府にも波及する可能性があるため、政府は社会的修繕基金を設けて、これらの問題に包括的に取り組む必要があります。




