1950年以降、太平洋地域では極端な自然現象により920万人以上が影響を受け、関連する被害額は約32億米ドルに上っています。2012年から2014年にかけて、同地域では複数の災害が発生しました。フィジーでの大規模洪水2回、サモアのサイクロン・エヴァン、ソロモン諸島のマグニチュード8.0の地震とそれに続く津波、バヌアツのサイクロン・ルシ、トンガのサイクロン・イアン、マーシャル諸島の高潮です(図1を参照)。太平洋島嶼国(PICs)は、こうした災害に対する財政的な強靭性を高めるうえで深刻な課題に直面しています。多くの太平洋島嶼国政府は歳入基盤が狭く、純輸入国であり、収入源として援助に依存しています。そのため、災害後の資金調達の選択肢が限られ、国家予算にも制約が生じる可能性があります。 リスク移転などの代替策を活用すれば、限られた公的資金の流出を抑えられる可能性があります。

図1. 太平洋地域における自然災害による年間平均損失(百万米ドル)
出典:PCRAFI国別災害リスクプロファイル(2012年)
太平洋災害リスク保険パイロット
太平洋島嶼国の自然災害に対する財政的な強靭性を高め、財政収支を損なうことなく災害後の資金需要に対応する能力を向上させることを目指す取り組みの一つが、 太平洋災害リスク保険パイロットです。
2013年1月17日に初めて開始されたこのパイロットは、2014年11月1日から2015年10月31日まで実施される第3シーズンに入りました。 プログラムの延長は、構成する5つの加盟国、すなわちクック諸島、マーシャル諸島、サモア、トンガ、バヌアツからの要請を受けたものです。 太平洋島嶼国は協力して、熱帯サイクロンおよび地震・津波に対する総額4,300万米ドルの保険補償を確保しました。
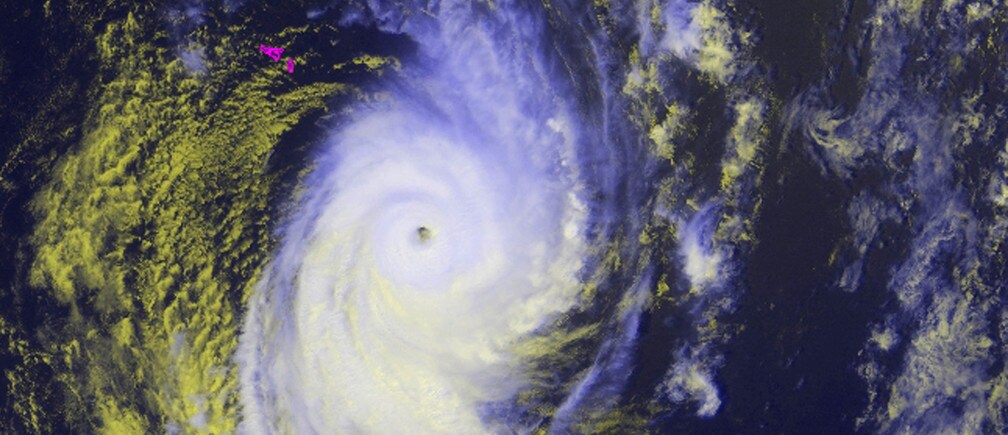
このプログラムはすでに迅速な対応能力を実証しています。 トンガ は2014年1月23日、1週間前にサイクロン・イアンが同国のハアパイ諸島を通過し、数千人が避難、作物やインフラが壊滅的な被害を受けた後、127万米ドルの保険金を受け取りました(図2を参照)。報告によれば、被災地域では建物の最大75%が損傷しました。

図2: トンガ上空で撮影されたサイクロン・イアンの赤外線衛星画像(協定世界時約600時)
出典:NOAA(2014年1月11日)
このパイロットは、 パラメトリック・トリガーを採用した太平洋初の制度であり、災害直後の保険金支払いを特定の災害事象に連動させています。 現地で個別の損失査定を必要とする従来型の保険金支払いとは異なり、このパイロットのパラメトリック保険は実際に生じた損失に基づいて支払うものではありません。代わりに、支払いは風速や地震動など、災害に関する特定の物理的パラメーターを基準に発動されます。これらのデータは 合同台風警報センターおよび 米国地質調査所から取得します。これにより、従来型の保険よりはるかに迅速な支払いが可能になります。
この制度では、世界銀行グループが太平洋島嶼国と、競争入札で選定された再保険会社グループとの仲介役を務めています(図3を参照)。

図3. 太平洋災害リスク保険パイロットの取引構造
出典:世界銀行グループ(2014年)
得られた教訓
第3シーズンでは、第1、第2シーズンから得られた以下の「教訓」への対応に重点を置きます。
包括的な補償を提供するには、災害リスク保険を他の金融商品で補完する必要があります。 市場ベースの災害リスク保険商品は、迅速な保険金請求の精算を可能にするため、パラメトリック・トリガーに依存しています。その結果、前述のとおり、すべての金銭的損失を補償するものではありません。太平洋島嶼国に自然災害に対するより幅広い保護を提供し、災害発生時に即時に利用できるものの限られた資金へのアクセスを確保するため、他の金融商品を開発すべきです。
各国の災害リスクをプールし、総合ポートフォリオとして再保険市場に移転したことで、参加する太平洋島嶼国には大幅なコスト削減がもたらされました―保険料を最大50%削減―できました。 このパイロットは、国際再保険市場が太平洋島嶼国に災害リスク保険を提供する意思があるだけでなく、競争力のある価格で提供する意思もあることを示しました。ポートフォリオ方式を採用した結果、各参加国は個別の国単位で加入する場合と比べ、保険料が50%削減されたと推定されています。
制度面の能力構築をさらに進める必要があります。 ソロモン諸島で2013年に発生したサンタクルーズ地震では、物理的な被害の程度が比較的小さかったため、保険金の支払いはありませんでした。この事例は、保険パイロットの利点と限界をより適切に伝える必要があることを示しています。このパイロットは、政府があらゆる災害損失を補償することを目的とするものではありません。むしろ、中央政府の業務や基礎的な公共サービスの提供を妨げる可能性のある大規模災害による損失の一部を補償するものです。
連携を促進し、顧客に統合的な解決策を提供
このパイロットは、より広範な 世界銀行の災害リスクファイナンス・保険プログラム によって補完されており、同プログラムは、たとえば自然災害に関する公的財務管理の分野で、太平洋島嶼国が自然災害に対する財政的保護策を見つける支援をしています。両者は、災害リスク管理と気候変動適応の解決策を開発するため、太平洋地域に対する世界銀行グループのより広範な支援の取り組みである PCRAFIの重要な一部を成しています。
このプログラムの設計は、世界銀行グループ内外の強固なパートナーシップの活用を基盤としています。特に、日本政府、 災害リスク軽減・復旧グローバル・ファシリティ、太平洋共同体事務局(SPC)、世界銀行グループの財務局、法務部、 国際開発協会、金融・市場、都市・農村・社会開発の グローバル・プラクティスが挙げられます。これらのさまざまな機関や部門の専門知識を活用することが、太平洋地域の顧客に統合的な解決策を提供するうえで鍵となります。
この記事は、世界銀行の 民間セクター開発ブログに初出しました。
著者:オリヴィエ・マフールは、世界銀行の災害リスクファイナンス・保険プログラムのプログラムマネージャーです。
画像:サイクロン・イアンを捉えたNOAA GOES衛星画像。2014年1月12日14:00 GMT撮影。ロイター。




