新たな論文は、極端な気象現象による物理的な気候リスクが金融市場で依然として織り込まれていないと警告している。
しかし、このリスクを予測し、モデル化することは複雑である。過去の気候パターンは「将来の指針にはならない」からだ。
このリスクについてより正確な知見がなければ、平均的なエネルギー投資家にできるのは、次の極端な現象が突然の調整を引き起こさないことを願うことだけだと、この研究は指摘している。
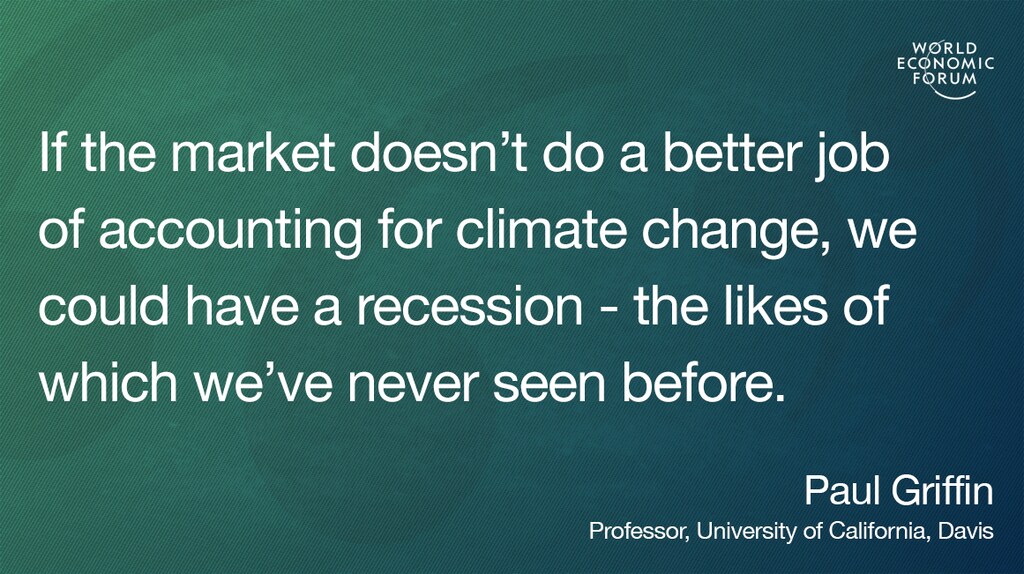
「市場が気候変動の織り込みを改善しなければ、私たちはかつて見たことのない類の景気後退に直面する可能性がある。」
ポール・グリフィン、カリフォルニア大学デービス校教授。
彼の最新の研究の中心的なメッセージは、エネルギー市場には「織り込まれていないリスク」が多すぎるということである。「織り込まれていないリスクは、2007~2008年の大不況の主な原因だった」とグリフィンは述べている。
「現在、エネルギー企業がそのリスクの大部分を負担している。市場はリスクをより適切に評価し、極端な気象のリスクを証券価格に織り込む必要がある」と彼は述べている。
例えば、過度の高温は、昨夏に米国や欧州で経験したもののように、死に至ることもある。農業を混乱させ、人間の健康を害し、経済成長を阻害するだけでなく、カリフォルニア州北部では、PG&Eが火災や火災を引き起こしかねない気象の際に送電を停止した際のように、エネルギー供給の広範囲を圧倒して停止させることもある。
極端な気象は、水道や交通などの他のサービスも脅かす可能性があり、それが企業、家庭、そして都市や地域全体に影響を及ぼし、時には恒久的な影響となることもある。こうしたすべてが、地域経済やより広範な経済に負担をかけている。
「こうした明白なリスクがあるにもかかわらず、投資家や資産運用会社は、物理的な気候リスクを企業の市場評価に結びつけることに、著しく遅れをとってきた。」
ポール・グリフィン、カリフォルニア大学デービス校教授。
「財産の損失はすべての見出しを飾るが、企業はどのように対応しているのか。企業への脅威は経済システム全体を揺るがしかねない。」
気候変動に脆弱な立地も、エネルギー市場のリスクに関係している。米国では、米国の石油精製施設はメキシコ湾岸に位置しており、そこは海面上昇と激しい暴風雨にさらされている地域である。カリフォルニア州北部のベニシアやリッチモンドの石油精製施設は、沿岸洪水にさらされる可能性がある。
エネルギー企業の送電インフラは乾燥地帯に位置しており、最近のカリフォルニア州における山火事による破壊のような被害のリスクを高めている。さらに、そうしたリスクをカバーする保険が利用可能かどうかは明らかではない。グリフィンは、これらのリスクに加えて、「訴訟、制裁、さらには破壊された財産による事業の損失」も挙げている。
「気候訴訟のリスクは、エネルギー株にすでに織り込まれているが(例えば1990年代の長期にわたるエクソンモービルの裁判など)、それでは不十分であることが判明するだろう。」
要するに、極端な気象による気候リスクは予測が難しい。
「独自の気候リスクモデルは、一部の企業や組織が、気候変動に起因する将来の状況をよりよく理解するのに役立つかもしれないが、リスク推定の観点からは、極端な気象リスクは依然として非常に問題が多い」と、彼は記事の中で結論づけている。
「気候変動の下では、過去のパターンは、1年後、5年後、20年後のいずれであっても、将来の指針にはならないからだ。投資家はまた、時間の経過とともに極端な気象の影響を当たり前のものとみなし、その将来的な重要性を割り引いて考える可能性もある。」
この論文は、学術誌Nature Energyに掲載されている。




