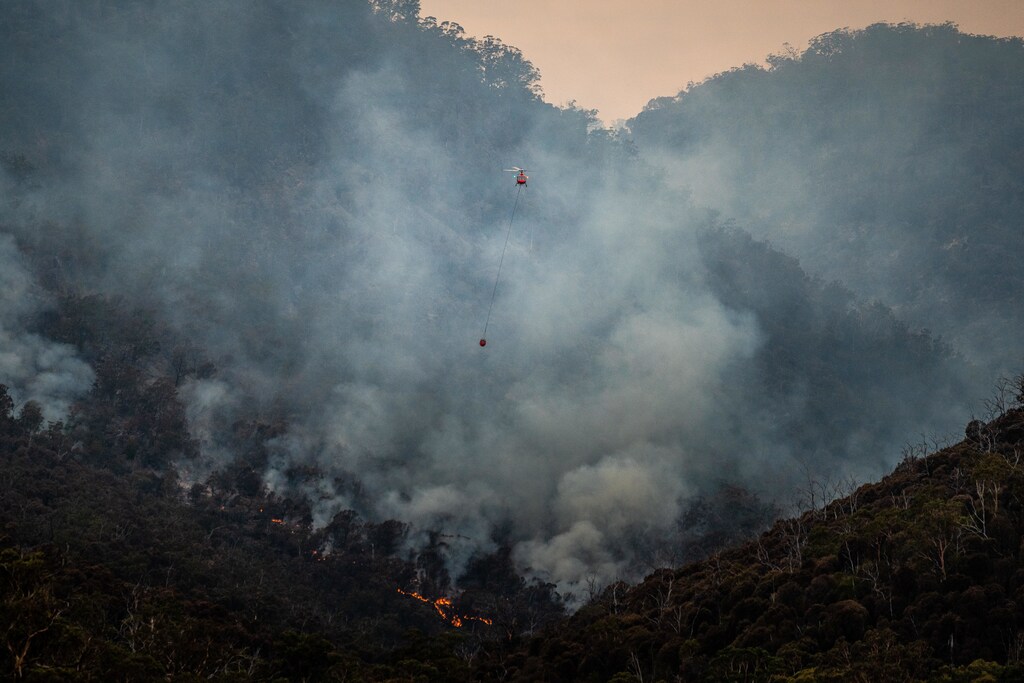
2022年に発生した気候災害による壊滅的な被害は、気候緊急事態の深刻さを浮き彫りにしている。
災害後の復旧から予防、レジリエンス、リスク軽減への転換には、人命、生計、資金を守り、損害から保護するための投資が必要である。
保険セクターは、世界が気候変動に対してより強靭になるうえで極めて重要な役割を担っており、リスクモデリングにおける革新的な戦略は、気候変動によって生じる大きな損失の軽減に役立つ可能性がある。
過去1年だけでも、気候緊急事態の深刻さが改めて浮き彫りになった。2022年には、カテゴリー4のハリケーン「イアン」が米国フロリダ州南西部を壊滅させ、前例のない洪水が避難を余儀なくさせ、パキスタンでは3,300万人が被災し、極端な暑さによって英国では線路や空港の滑走路が溶けた。
このような極端な気象現象は、嵐、洪水、熱波、山火事の後始末を通常の業務のように扱い、何度も再建と再編を繰り返せば回復できるという社会の傾向に疑問を投げかけている。むしろ、気候変動がもたらす物理的脅威が襲来する前に、それに対するレジリエンスを高める必要があることを示している。
しかし、災害後の復旧を重視する従来の考え方では、リスク適応と予防への投資が不十分になる。災害前のリスク軽減に費やされた1ドルが損害を6ドルから13ドル削減することが分かっているにもかかわらず、今日、人道・開発・政府の資金源から拠出される防災資金の88%は、災害発生後の対応に充てられている。
さらに、現状維持は、同様の苦難を防ぐために次の災害への備えに投資するのではなく、地域社会を復旧の繰り返しに閉じ込めてしまう。
気候変動の最悪の影響を緩和し、予防的な適応へと取り組みの比重を移すための創造的な気候適応策の余地は十分にある。このため、2022年の国連気候変動会議(COP27)の主要目標の一つは、国連の「レジリエンスへの競争(Race to Resilience)」キャンペーンを通じて適応の取り組みを拡大することであった。
それでも、真のレジリエンスに向けて前進するには、社会全体で取り組むアプローチが必要である。
レジリエンスにおける保険セクターの役割
社会のリスク管理者として、世界の保険業界は、より高温で不安定になる地球におけるレジリエンスの確保に極めて重要な役割を担っている。
まず、個人のリスクを減らす個人の行動が重要である。しかし、気候関連リスクは、その性質上システミックなものである。例えば、海面上昇によって地域社会全体が脅かされたり、極端な熱波によって都市が居住不能になったりする。したがって、システミックかつ地域社会全体での解決策が求められる。
このような背景から、COP27では、マーシュ・マクレナンが米国の大西洋評議会(Atlantic Council)のアーシュ・ロックフェラー財団レジリエンスセンター、国連の「レジリエンスへの競争」チーム、国連ハイレベル気候チャンピオンと提携し、気候変動との闘いにおける保険セクターの役割を広げることが目指された。これらの組織は共同で、保険セクターによるアウトリーチ・キャンペーンを展開し、地域社会レベルでの気候リスク軽減および適応の取り組みに、業界がより深く関与するための支持を広げていく。
レジリエンスセンター シニア・バイスプレジデント兼ディレクターのキャシー・バウグマン・マクレオドは、このアプローチによって回避しうる人的苦痛と経済的損失の規模を強調している。われわれは、地域社会レベルでのリスク軽減に向けた最先端の戦略を明らかにし、保険会社がそれらの取り組みを迅速に拡大するためにどのように貢献できるかについての対話を促進することを目指している。
保険会社は、新たなシステムレベルのリスクから社会を守るという、誇るべき実績を持っている。2001年9月11日のツインタワーへの攻撃後、業界はテロリスクに対する連邦再保険の支えとなるテロリスク保険プログラム(Terrorism Risk Insurance Programme)を支援する、政府の主要なパートナーとなった。多くの点で、このプログラムは官民連携の模範となってきた。この支えは、安定したテロ保険市場にとって依然として極めて重要な要素である。
今こそ、気候リスクに対しても同じことをすべき時である。
地域社会における気候行動
心強いことに、多くの保険会社がすでに新たなアプローチを開発している。
分野横断的な取り組みである極端な暑さに対するレジリエンス同盟(Extreme Heat Resilience Alliance)は、アドリアンヌ・アーシュ・ロックフェラー財団レジリエンスセンターが主催しており、都市ごとの暑さ軽減策を一連で支援している。これらの取り組みでは、重要な資金への適時のアクセスを確保するため、複合的な資本構造を活用している。そこには、事象の規模に基づいて一定額が支払われるパラメトリック保険も含まれる。
同様に、保険開発フォーラム(Insurance Development Forum)は、保険会社、多国間金融機関、国連機関、開発機関による典型的な官民連携の枠組みであり、グローバル・リスクモデリング同盟(Global Risk Modeling Alliance)を立ち上げ、地球上で最も気候変動に脆弱な国々に最新のリスク分析ツールを提供している。
再保険業界のリーダーであるガイ・カーペンターとミュンヘン再保険は、グループ再保険プログラムの事務効率化と分散効果を活用して、洪水および山火事の補償範囲を拡大し、コストを削減し、リスク軽減プロジェクトの資金を調達する「リスク移転」モデルを試行している。さらに、多数の他の再保険会社、NGO、開発機関が力を合わせ、再保険を、地域のリスク軽減プロジェクトのリスク低減、加速、その他の推進に向けた鍵として位置づけようとしている。
地域社会レベルでのその他の変化も、気候適応に不可欠となりうる。建築基準、ゾーニング法、その他の条例を通じて、州政府および地方政府は、住宅所有者や企業がどこに、どのように建設するかに影響を与え、気候に配慮した強靭なインフラを整備することができ、それによって市民に数百万ドルの節約をもたらすことができる。最近のFEMAの調査によると、耐災害性を備えた建築基準により、2040年までに気象関連の損失を年間少なくとも32億ドル防ぐことができる可能性がある。また、このアプローチが有効であることを示す十分な証拠もある。例えば、Babcock Ranchは、フォートマイヤーズからわずか15マイルの場所にあり、より頻繁かつ激しい暴風雨に耐えられるよう建設された地域社会であるが、ハリケーン「イアン」の後も大きな被害を受けなかった。
新たな現実の認識
昨年、国連は、気候変動とそれに伴う極端な気象現象の増加により、自然災害の件数が50年間で5倍に増加したと発表した。
米国だけでも、気象および気候災害のコストは、ほぼ2倍に増加した。これは、米国環境情報センター(National Centres for Environmental Information)によるもので、2010年から2020年までの期間に関するものである。
残念ながら、唯一の安定した傾向は、気候災害の発生頻度の増加と、それに起因する物理的リスクによる損害の増加である。
そのため、国連の「レジリエンスへの競争」は、公共部門と民間部門のリーダーに今すぐ行動を起こすよう働きかけている。また、新たなアプローチを構築するために、彼らおよび保険セクターのリーダーと連携できることを光栄に思う。
自然災害と極端な気象現象は、世界が直面する上位10のリスクの一つである。他のグローバルリスクについては、『グローバルリスク報告書2023』をご覧いただきたい。





