貧しい農家など、脆弱な立場にある人々を異常気象やその他の気候リスクから守る保険の取り組みが加速している。開発途上国で保障を拡大するという最近のG7の約束と、先週開かれた世界的な保険業界フォーラムを受けた動きだ。
国連の潘基文事務総長はニューヨークで保険業界の幹部らに対し、災害に伴う経済的負担を軽減し、被災者を守るうえで、保険業界が重要な役割を果たし得ると述べた。
「長期的なものを含め、主要な投資資金の供給源である保険部門は、より持続可能な未来を形づくるうえで、重要な役割を果たすことができ、また果たさなければならない」と、彼は 演説で述べた。
家計保険の普及率が高い富裕国では、これは比較的容易かもしれない。ただし、悪化する洪水や干ばつ、嵐によって、そうした国々でも市場は複雑さを増している。
はるかに難しいのは、金融サービスを利用できず、保険料を支払う余裕もない貧困国の何百万人もの人々に、どうすれば保険を届けられるかという課題だ。
「世界各地で、気候ショックに備える必要性が高まっています。気候変動の最前線で暮らす低所得層では、特にその必要性が高いのです」と、脆弱な地域社会向けの保険ソリューションに10年間取り組んできた ミュンヘン気候保険イニシアチブ (MCII)の事務局長、Koko Warner氏は述べた。
市場調査と専門家の見解によると、アフリカ、アジア、ラテンアメリカで1日2ドル未満で暮らす人々のうち、気候リスク保険に加入しているのは約1億人にすぎない。
約5,500万人は個人で保険に加入し、4,500万人はグループ制度を通じて間接的に保障されている。
しかし、貧困層向けの先駆的な保険プログラムは、すでにいくつかの有望な成果を上げている。
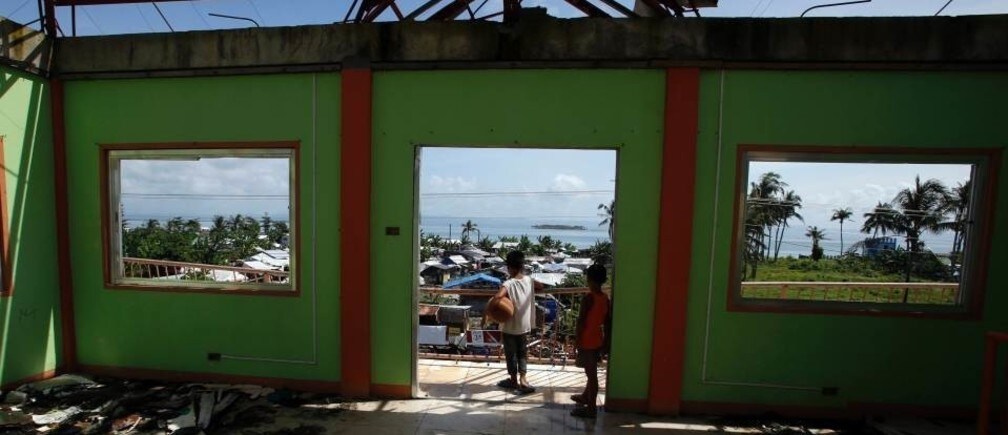
ケンブリッジ大学の研究者によると、2013年に壊滅的な被害をもたらした台風ハイエンの発生から5日以内に、フィリピンの農業・農村開発センターが設立した相互扶助協会は、約30万人の顧客に保険金を支払った。同協会は約1,100万人を保障しており、その80%は貧困ラインを下回る人々だ。
エチオピアとセネガルでは、世界食糧計画とオックスファム・アメリカが支援するR4農村レジリエンス・イニシアチブが、2万6,000人を超える小規模農家を保障している。最も貧しい農家は、畑に石垣を築いて水の流出や浸食を抑えるといった地域プロジェクトで働くことで、作物保険の保険料を支払う。
評価 では、エチオピアでの同プログラムの初期版に参加した保険加入農家は、保険に未加入の農家に比べて貯蓄額が2倍を超え、種子、肥料、役牛などの生産資産への投資も増やしたことが示された。
2020年までに4億人
こうした制度は、6月上旬にドイツで開かれた主要国首脳会議で発表された、発足間もないG7気候リスク保険イニシアチブにとって参考になるはずだ。
G7各国政府は2020年までに、低・中所得国で気候関連の危険に対する直接または間接の保険保障を利用できる人を、最大4億人増やすことを目指している。
計画の費用はまだ示されていないが、取り組みを主導するドイツ政府は、開始資金として1億5,000万ユーロ(1億7,000万ドル)を拠出する。
ドイツ連邦経済協力開発省の地球規模課題担当局長、Ingrid-Gabriela Hoven氏は先週、ボンで開かれた国連気候変動協議の関連イベントで、「実現可能です。手の届かない額の資金について話しているわけではありません」と述べた。
Hoven氏によると、ドイツの拠出は民間部門の参加を促す「呼び水資金」とする意図がある。他のG7諸国も資金を提供する意向を示しているという。
同イニシアチブの背景資料は、G7からの「大規模な資金調達」によって、民間部門の保険および再保険の引受能力を数十億ドル規模で呼び込める可能性があるとしている。Munich ReやAllianzなどの企業は、すでに何ができるかを協議している。
ドイツは、気候変動対策に向けた新たな世界協定に各国政府が合意する予定の12月のパリ国連気候変動会議で、同イニシアチブの実施に向けた最初の措置と初期の資金拠出を発表することを目指している。
「技術的に確かな……イニシアチブが、貧困層や脆弱な立場にある人々に明確に焦点を当てれば、信頼を示す重要なメッセージとなります。これはパリでの気候交渉に届けるべき重要なシグナルです」とWarner氏は述べた。
規制が必要
Hoven氏によると、G7のイニシアチブはまず、アフリカ・リスク・キャパシティ(ARC)やカリブ海災害リスク保険ファシリティ(CCRIF)など、既存の地域保険プールの拡大に重点を置く可能性が高い。同時に、太平洋地域など、さらなる推進力が必要な地域を調査する。
Hoven氏は、ARCは政府の制度を通じて機能し、干ばつなどの異常事象が起きた際により適切に備えられるよう、地域社会に緊急時対応計画の策定を求めると説明した。
専門家によると、G7のイニシアチブは最貧困層にも届く革新的な保険の手法を生み出すとともに、早期警報などのリスク軽減手段を推進する必要がある。
ニューヨークの保険フォーラムで発言したケンブリッジ大学サステナビリティ・リーダーシップ研究所のフェロー、Ana Gonzalez Pelaez氏は、貧困層を保険市場に含めるため、市場の規制方法に政府がもっと注意を払うべきだと述べた。
そうすれば、保障を受けていない推定40億人が、携帯電話や協同組合、その他のモデルを通じてマイクロ保険制度を利用しやすくなるという。
「多くの国では、規制がこうした販売経路を認めていないか、経路自体が規制されていません。そのため、人々は保険にアクセスできないか、ガバナンスの欠如によって(腐敗した)事業者の被害を受けています」と、同氏はトムソン・ロイター財団に語った。
この記事は トムソン・ロイター財団との協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Megan Rowlingは、社会、経済、環境正義に焦点を当て、援助と気候変動の問題を取材している。
画像:フィリピン中部タクロバン市で、昨年の台風ハイエンにより損壊した地方政府庁舎のベランダから外を眺める少年たち。REUTERS/Erik De Castro



