国際エネルギー機関(IEA)の2019年版石油市場予測。
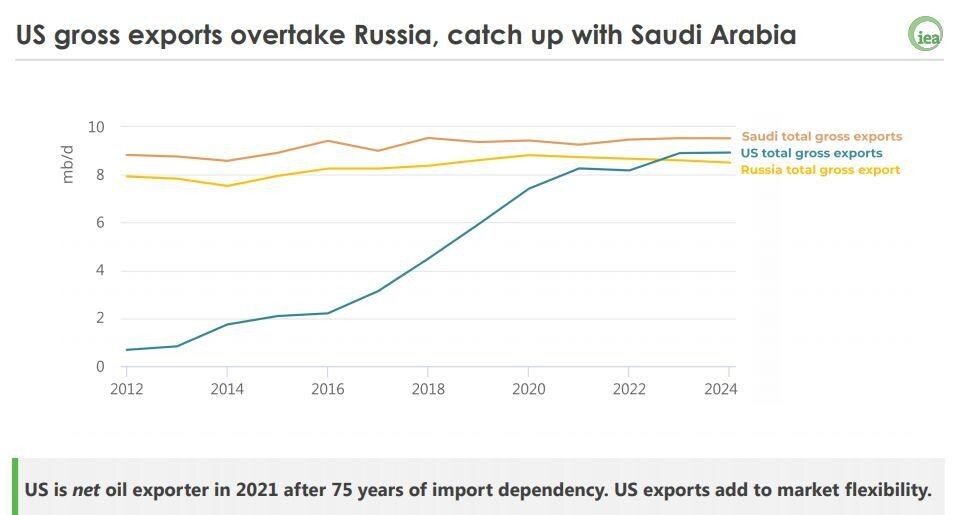
中国が再生可能エネルギーへの移行を進めるにつれて世界の石油需要の伸び率は鈍化する見通しですが、米国のシェール産業は米国を最大の供給国の座へと押し上げ、世界の石油市場における従来の常識を覆すことになるでしょう。
わずか10年足らずでの目覚ましい成長は、価格シグナルに迅速に対応して生産を拡大する米国のシェール産業の能力に一部支えられています。また、より軽質の原油を産出するため、精製が容易で迅速に行える点も特徴です。
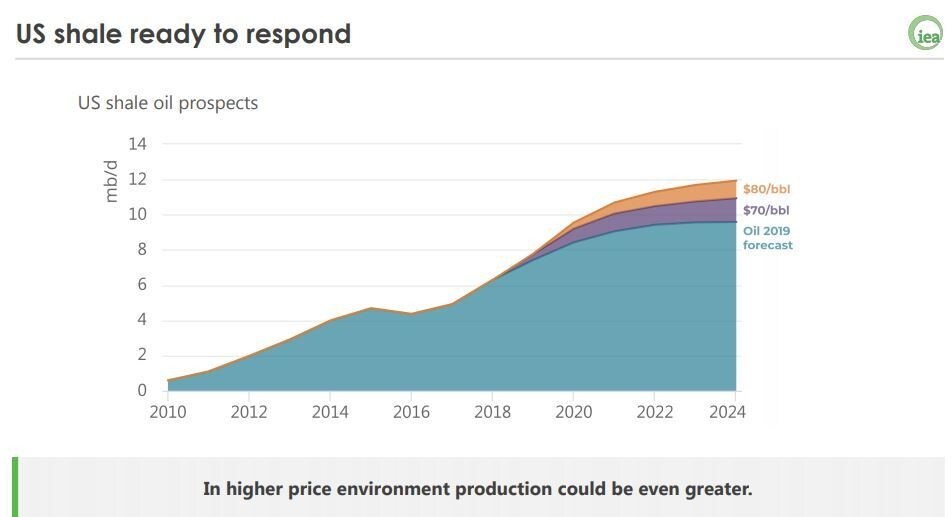
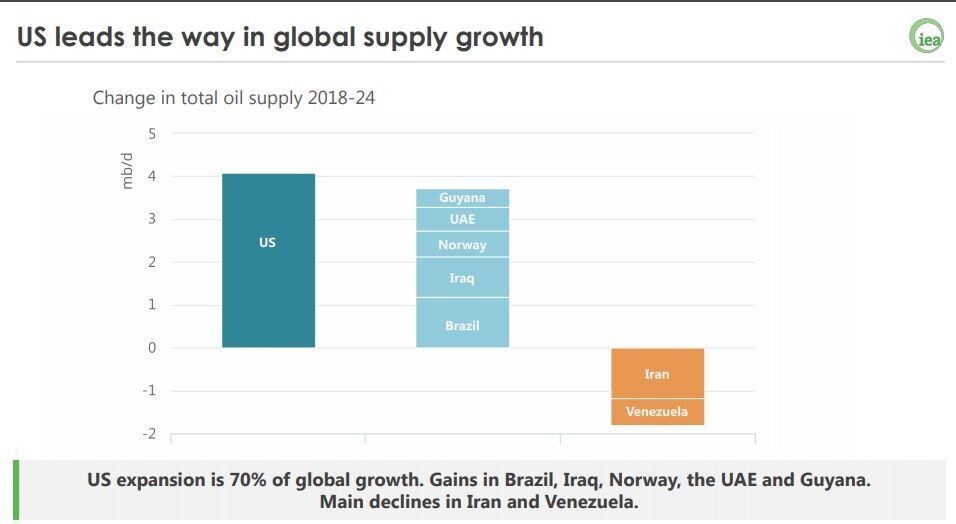
米国の石油生産量は昨年、1日あたり220万バレル増加しました。IEAが「米国シェール革命の第2の波」と呼ぶ動きの中で、2024年までに世界の石油生産能力の増加分全体の70%を占める見込みです。米国はまた、液化天然ガス供給の増加分の75%を担うと予想されています。
一部の専門家は、精製製品とガスを考慮に入れると、米国は早ければ来年にもサウジアラビアのエネルギー輸出額を上回る可能性があると見ています。イラクは新規供給源として世界第3位の規模になると予測されており、イランとベネズエラからの石油輸出の大幅な減少を相殺する見込みです。
石油をめぐるパワーバランス
石油の地政学も変化しつつあり、供給のバランスがOPECから離れつつあります。ブラジル、ガイアナ、ノルウェーなどの非OPEC諸国は、今後5年間の生産増加において重要な役割を果たすと予想されています。
電気自動車の普及によってガソリンの需要は減少するものの、IEAは航空燃料や石油化学製品の需要は堅調に推移すると見ています。来年から施行される世界の海運に関する新たな排出規制により、よりクリーンで低硫黄の石油およびディーゼル燃料の需要が高まる見込みです。
環境活動家たちは以前から、「ピークオイル」、すなわち石油採掘が自然の限界に達し、その後は生産が無期限に減少していく時点に近づいていると警告してきました。IEAは、需要の伸びが鈍化し、より多くの資源が利用可能になるにつれて、「ピークオイル」はまだまだ先のことだとしています。




