インドネシアの養鶏農家ヨハネス・スギトノノグロホさんは4年前、価格の急落で鶏10万羽すべてを処分し、事業を閉鎖せざるを得なくなり、破綻の危機に直面した。
彼は、鶏が病気になった後に大量処分を行った大規模養鶏農家のせいだと考えた。市場に鶏肉があふれ、価格が急落したのだ。
「私たちは毎日、必死に奮闘する小さな事業者でした」と、彼はトムソン・ロイター財団に語った。「すべてが崩れ落ちたとき、本当に落ち込み、その後の人生で何をしたいのか分からなくなりました。」
農業に背を向ける代わりに、26歳の彼は、経済的に苦しむ人々を支援しようと、CROWDEを立ち上げた。インドネシア全土の何千もの農場に、利用者がわずか1ドルから投資できるモバイル型クラウドファンディング・プラットフォームだ。
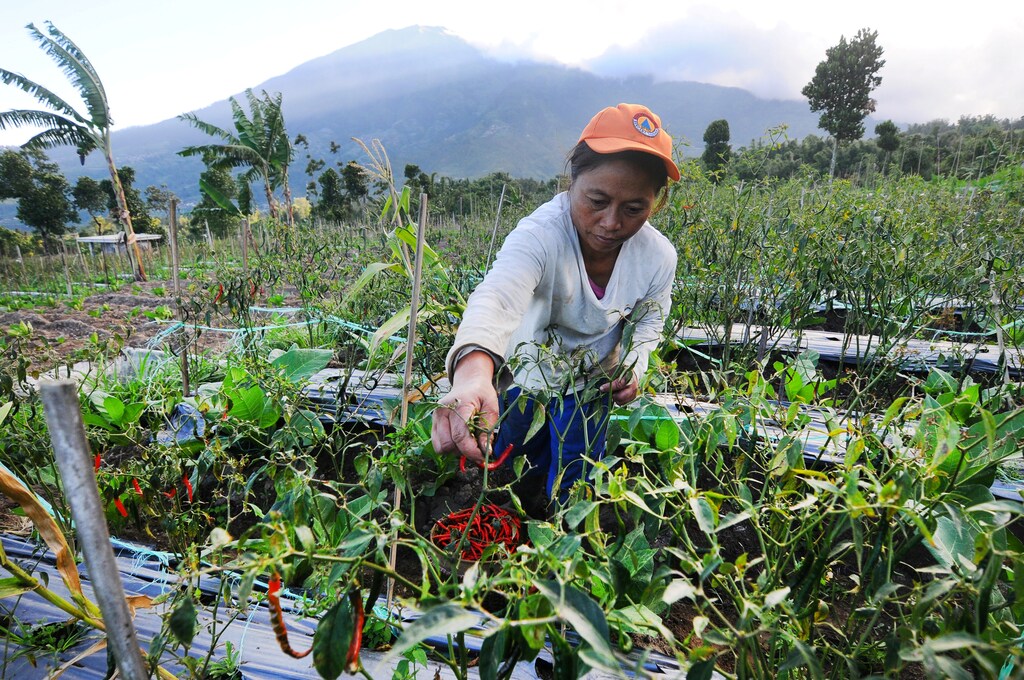
アジア太平洋地域にある4億2,200万の農場の大半は、それぞれ2ヘクタール(5エーカー)未満の土地を持つ小規模農家によって営まれている。
この地域の農家の大多数は融資を受けるのに苦労しており、近代化や収量増加、新たな作物への多角化ができず、気候変動に起因する異常気象に見舞われると経営を維持できなくなる。
CROWDEのアプリは、牛肉、鶏肉、魚、米、唐辛子の生産者など、インドネシアの農家への投資を容易にし、利益を分かち合えるようにすることで、この状況の打開を目指す。
CROWDEの担当者は広大な群島各地の村を訪れ、農家に登録を勧めている。スギトノノグロホさんによると、これまでに約1万4,000人の農家と2万2,000人の投資家がこの取り組みに参加し、400万~500万ドルの出資を約束した。
CROWDEに参加する農家は現金を受け取る代わりに、工具、種子、肥料、農薬などの資材を受け取る。CROWDEが農業資材の供給業者から割安で購入するものだ。
作物の収穫時や家畜の出荷時には、CROWDEが農家と買い手や供給業者をつなぎ、最良の取引ができるようにする。同社はすでに大手スーパーマーケットと契約を結んでいる。
「自分が支援している農家のことを知っています」とスギトノノグロホさんは語った。アプリの運営費として、同氏のスタートアップは投資額全体の3%を受け取る。「ジャワ島の西から東まで、あらゆる村を訪れて農家と話しています。」
非公式な融資
国連食糧農業機関(FAO)によると、アジア太平洋地域には43億人が暮らし、その半数以上が農業で生計を立てている。
農業は季節性があるため、農家は仕事から収入を得られるようになるまで、収穫期を待たなければならないことが多い。
多くは自給自足農家で、収入が限られ、学費、家族の病気、災害による損失などの緊急事態に対応できない。
この地域の農場への投資の大半は、家族の貯蓄、友人、買い手、仲買人、高利貸しなど、小規模な民間・国内の貸し手によるものだ。
しかし、こうした非公式な仕組みでは、作物の不作後に貧しい農家が債務を抱える危険がある。
「インドでは、農家が自殺に追い込まれるという悲惨な話があります」と、マニラにあるアジア開発銀行(ADB)の農村開発・食料安全保障責任者、アクマル・シディク氏は語った。
農家の経営を圧迫するだけでなく、非公式融資はバリューチェーンの成長も妨げる。融資を行う仲買人や買い手が、その資金を自らの事業に投資できなくなるためだ。
専門家によると、アジア太平洋地域の農業投資のうち、銀行など正式な金融サービス提供者によるものは10%未満だ。
銀行は農村部では支店が少ない傾向にあり、担保のない農家への融資はリスクが高すぎると見なされるため、金利は都市部向け融資より高くなる。
金融サービスを利用できないアジアの農家は、農作物保険の保険料を払ったり、新たな市場への参入につながる認証制度に参加したり、最新技術を使ったり、より丈夫な種子を購入したりするのに苦労し、その結果、収量が抑えられている。
農家には、輸出や大手小売業者向けの高価格市場に供給するため、農法を改善する余裕がないと、バンコクにあるFAOの農業担当官、エバ・ガルベス・ノガレス氏は語った。
「農家は製品の品質を高めたり、そのために必要な投資をしたりできません」と同氏は述べた。
政府の支援
ADBのシディク氏によると、発展途上国では政府による農産物の需給管理が不十分なことが多く、価格変動につながっている。
さらに、包装の不備、輸送時間の長さ、冷却設備の不足による収穫後の腐敗損失は、25~45%に上るという。
市場に届いた後、アジアの農家が受け取るのは食品の販売価格の約30%にすぎないと、同氏は付け加えた。
こうした高いリスクを踏まえ、政策立案者は主導的な役割を果たし、政府支援の農作物保険制度を導入するとともに、正式な融資や銀行サービスを拡充する規制を設けるべきだと、食料問題の専門家は述べた。
支援策には、農業部門向け融資枠、農家向け金利の上限、銀行に農村部への進出拡大を義務付ける規則などが含まれ得ると、専門家らは付け加えた。
専門家らは、融資に加え、バリューチェーン全体にわたる連携を構築し、銀行が農家に保険、資金管理支援、預金口座、技術支援を提供するよう求めた。
専門家によると、バングラデシュでは民間部門のマイクロファイナンス機関の育成で一定の成果を上げている。こうした機関は少額融資を提供し、多くの場合、担保を求めない。
アジア太平洋地域の農場の3分の1を抱えるインドでは、天候に基づく農作物保険の連邦制度が進展している。一方、中国ではアプリを使って農家に金融サービスを届けている。
一方、中国最大の電子商取引企業アリババ・グループは、ビッグデータと人工知能のアルゴリズムを用いて中国の農家に融資する仕組みを考案した。
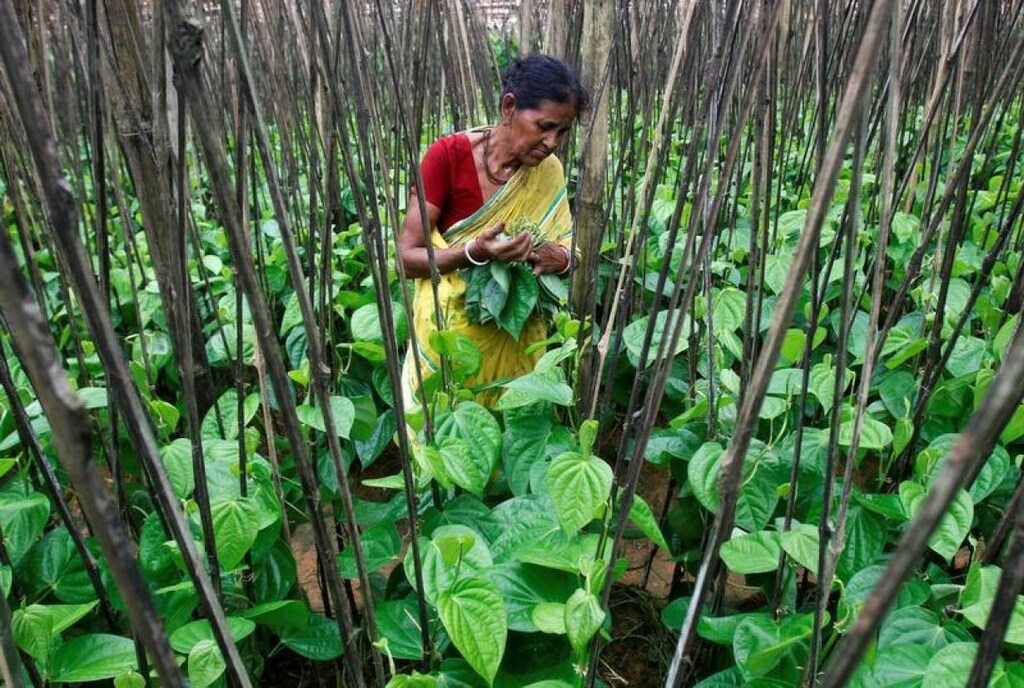
FAOのガルベス・ノガレス氏は、女性農家は労働の大部分を担っている一方、農業収入や資産を得る機会が限られていることが多いため、正式な貸し手は女性農家を対象とする商品も提供すべきだと述べた。
インドネシアのスタートアップCROWDEは、まず10万人の農家に制度へ参加してもらい、その成長を後押しすることを目標としている。
「すべての農家を支援し、力を与えたい」とスギトノノグロホさんは語った。