街で見かける車を見ても、自動車業界が最も劇的な変革期の一つを迎えているとは、すぐには気づかないかもしれません。しかし、新興市場での購買力の高まり、排出規制の強化、電子技術の進歩が、車両の動力源、製造方法、走行方法に大きな変化をもたらしています。
内燃機関に取って代わるものはありませんが、車両はますます、家庭用機器や周囲のインフラ、そして互いに連携するコンピューターのようになっていくでしょう。自動車メーカーとテクノロジー企業の境界は、ますます曖昧になります。2020年にどのような車に乗るかは、住む場所に大きく左右されるでしょう。
新興市場と新たなブランド
今後5年間の最大の話題は、技術ではなく経済に関するものです。新興市場では何億人もの人々が、しばしば初めて車を購入することになります。
2009年、中国は米国を抜いて世界最大の自動車市場となり、 2016年までに インドとブラジルが、それぞれ日本に代わって第4位、第5位となるでしょう。これは、新興市場のメーカーが規模の経済を実現し、世界市場に進出する大きな機会です。
数年以内に、こうした新興ブランドが先進国市場にも広がると考えられます。その兆しはすでに見えています。ジャガー・ランドローバーを買収したインドのメーカー、タタや、現在 ボルボを所有する中国の吉利(ジーリー)などの企業は、こうした高級ブランドと販売店網を活用し、成熟市場に進出するうえで有利な立場にあります。
これは、従来と同じ車に異なるブランド名が付くというだけではありません。新興市場の自動車メーカーは、価格に敏感な初めての購入者、都市部の交通渋滞、大気汚染の悪化、そして(一部では)燃料費への懸念に対処しなければなりません。こうした状況は、小型車ではすでに中国が優位に立つなかでの革新や、新興国が技術的優位を得られる代替燃料の開発にとって、肥沃な土壌となります。中国で発売された航続距離の長い低価格の電気自動車「Denza」や、インドの超低価格車「e2o」など、最近のモデル投入はこの傾向を示しています。
何よりも、軽量化を
大気汚染が富裕国にも貧困国にも影響するという事実が、炭素排出規制を推進する確かな勢いを生み出しています。しかし、燃料電池車や電気自動車をめぐる話題がどれほど盛り上がっても、自動車メーカーがまず優先するのは、何か根本的に新しいものに賭けることではなく、手持ちの技術を最大限に活用することです。具体的には、エンジンを小型化し、空気抵抗と転がり抵抗を減らし、何よりも車全体を軽くすることです。
最近発売されたBMW i3は、この課題がいかに真剣に受け止められているかを示しています。スポーツカー風の炭素繊維素材を(名目上は)大衆向け車両に用いることで、重量を十分に減らし、大型バッテリーパックの搭載を可能にしています。i3の販売台数は控えめと予想されていますが、サプライヤーやベンチャーキャピタルが、こうしたより先進的な素材への投資を始めるきっかけになると広く見られています。
より安価な軽量素材は、従来型の燃料で走る大型車の寿命を延ばすことにも、バッテリー式電気駆動の可能性を切り開くことにも欠かせません。
電気自動車の時代へ?
プラグイン車や純電気自動車は、カリフォルニア州やオランダのように、住民が夜間に自宅の車道で充電できる裕福な郊外地域で最も人気を集めてきました。電気代と燃料費の相対的な比率も影響します。ノルウェーでは安価な電力と厳格な「汚染者負担」政策を背景に電気自動車の普及が急増しましたが、電力供給がより高価なドイツでは販売が期待外れとなっています。
今 दशकの終わり頃には、転換点に達するでしょう。バッテリーのコストは半減し、エネルギー密度はほぼ倍増すると予想されており、コストが下がり、走行距離が伸びることで、電気自動車(EV)ははるかに手頃な選択肢になるでしょう。
一方、圧縮天然ガスは長距離移動の選択肢です。アジアや南米で長く利用されてきたCNGは、ガソリンエンジンよりCO2排出量が少なく、ディーゼルより有害な汚染物質の排出が少ないうえ、給油所の用途に応じて急速にもゆっくりにも充填できます。
水素燃料電池 は、おそらく自動車業界にとって最大の希望(そして賭け)です。ガソリンエンジンと同様に短時間で燃料を補給でき、体積当たりのエネルギー量も大きいため、長距離走行に適しています。そのうえ、排出するのは水蒸気だけです。
しかし、コストが急速に低下しているとはいえ、燃料電池車は現在、市場で最も高価であり、燃料供給インフラの整備にも費用がかかります。ヒュンダイとトヨタは日本とカリフォルニア市場を対象とするモデルを発売しており、他のメーカーも熱心に動向を注視しています。これらの車が控えめな販売台数であっても達成すれば、他のブランドもこの技術に大規模な投資を行うに違いありません(すでに投資していないのであれば)。
自動車メーカーか、モビリティ提供者か?
BMWの カーシェアリングサービス「DriveNow」 がロンドンで始まったことは、もう一つの潮流を示しています。それは、コネクテッドカーと、自動車を所有する代わりとなる「純粋なモビリティ」サービスの拡大です。
人口密度の高い都市中心部では、スマートフォンによって、車両フリート運営会社がますます高度なサービスを考案できるようになりました。Uberの配車サービスや、ダイムラーのCar2Go、パリのAutolib’などのカーシェアリングは、高額な車の所有や限られた路上駐車スペースに代わる選択肢を提供します。
現時点では、こうしたサービスは主に大規模で裕福な都市に限られており、公共交通機関と比べれば影響はわずかです。しかし、スマートフォンの普及が続けば、新興市場、特にロシアでもこうしたモデルが採用されるでしょう。2020年までに、日産とGoogleが自動運転車の商用化で先陣を争うなか、この動きが加速し始めるかもしれません。自動運転車は比較的低速で、依然として大都市に限られる可能性が高いものの、カーシェアリングの効率、安全性、魅力を一変させるでしょう。
次のアップグレードの準備は?
車両のコンピューター化が進んでいることは、目には見えにくいものの、より重要かもしれない車両開発の潮流も示しています。今日、車両全体の変化には10年以上かかります。自動車メーカーの開発・生産サイクルと、蓄積された車両群の入れ替わりがその過程を左右するためです。しかし、クラウドベースのサービスとの連携により、車はもはや閉じたシステムではなく、遠隔監視やアップグレードが可能になっています。テスラは、性能向上のためのリアルタイム車両アップグレードを提供することを強みとしており、インドのマヒンドラ・アンド・マヒンドラは「問題に気づく前に解決する」というスローガンを採用しています。
自動車メーカーが家電やクラウドベースのサービスと融合し始めるにつれて、開発サイクルは短縮されています。BMWは、新しいアプリケーションについて、構想から生産まで4か月と述べています。
これは、自動車メーカーが今後も自動車モビリティの主役であり続けるのかという問いも投げかけます。将来、私たちはGoogleから交通サービスを購入するようになるのでしょうか。基盤づくりはすでに始まっており、2020年までに答えが見え始めるかもしれません。
本記事は、 The Conversationとの協力のもと掲載されています。掲載によって、世界経済フォーラムが本記事の見解を支持することを意味するものではありません。
Forum:Agendaの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:リチャード・ブルックス。コベントリー大学、ビジネス・環境・社会分野の研究員。
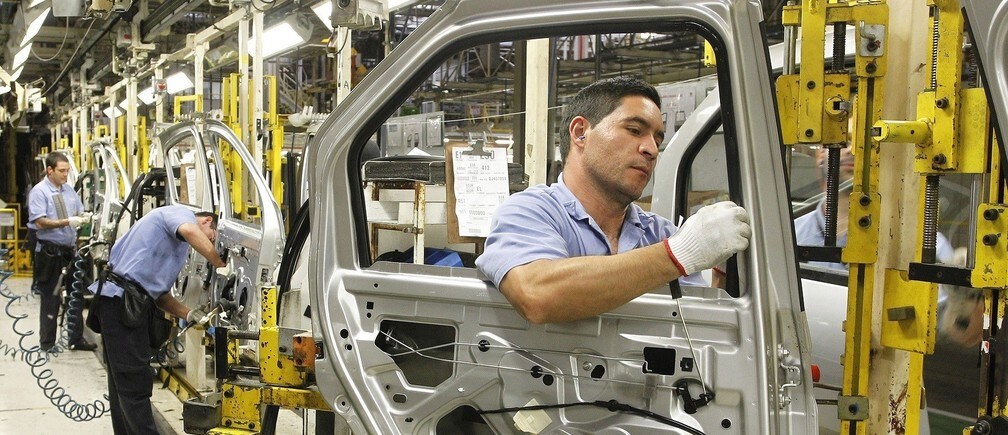
画像:2012年8月2日、サン・ジョゼ・ドス・ピニャイスのルノー工場で、従業員が組立ラインで作業している。REUTERS/Rodolfo Buhrer。