世界的な混乱を背景に、意思決定者は、グローバル・バリューチェーンの再構築がレジリエンスを高める要因であることを認識している。
しかし、経営幹部との協議からは、得られた教訓の実行が遅れており、準備が整っているという錯覚を生み出していることが分かる。
調査(世界経済フォーラムがKearneyと協働して実施)、次世代のバリューチェーンを形作る5つのテーマを特定した。
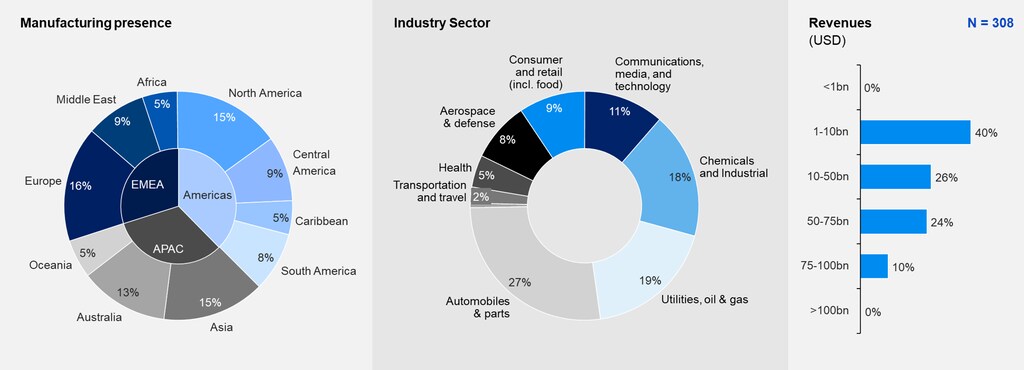
世界経済フォーラムと協働したKearneyの最近の調査(2023年10月から11月にかけて、世界の300名を超える上級オペレーション責任者を対象に実施;図1参照)の結果、グローバル・バリューチェーンの再構築は当初想定されていたよりも進んでいないことが明らかになった。地政学的緊張、労働力不足、インフレ、サイバーリスクなどに起因する、より頻繁かつ深刻とみられるサプライチェーンの混乱が続くなか、主要なサプライチェーンは、レジリエンス、適応、再発明を重要な能力として取り入れつつある。しかし、企業が「語っている」計画と、実際に成し遂げている成果との間には大きな隔たりがある。
では、現実と言説はどう違うのか。企業は、短期的なコスト成果の提供と長期的リスクの軽減とのトレードオフを、どの程度うまく調整しているのか。将来の混乱に対応するために必要な変化を、企業はどれほど迅速に進めているのか。
世界経済フォーラムの報告書「A Global Rewiring: Redefining Global Value Chains for the Future」(Kearneyと協働して発行)は、次世代のバリューチェーンを形作る5つのテーマを特定している:
デカップリングとリショアリング:企業が、脆弱性を低減するため単一供給元への依存を見直していることを指す。
先端技術の活用:顧客、ベンダー、パートナー間の透明性を高め、効率化を進めるための人工知能(AI)などの活用。
人材の能力開発と再教育:新たなサプライチェーンの要件に対応するため、世界の労働力の能力を高めること。
先回りした対応 :進化する規制とコンプライアンスへの対応。持続可能性、データ保護、サイバーセキュリティにおける要件が対象となる。
顧客の期待への対応:より高い性能、レジリエンス、持続可能性を、協業の強化を通じて同時に実現すること。
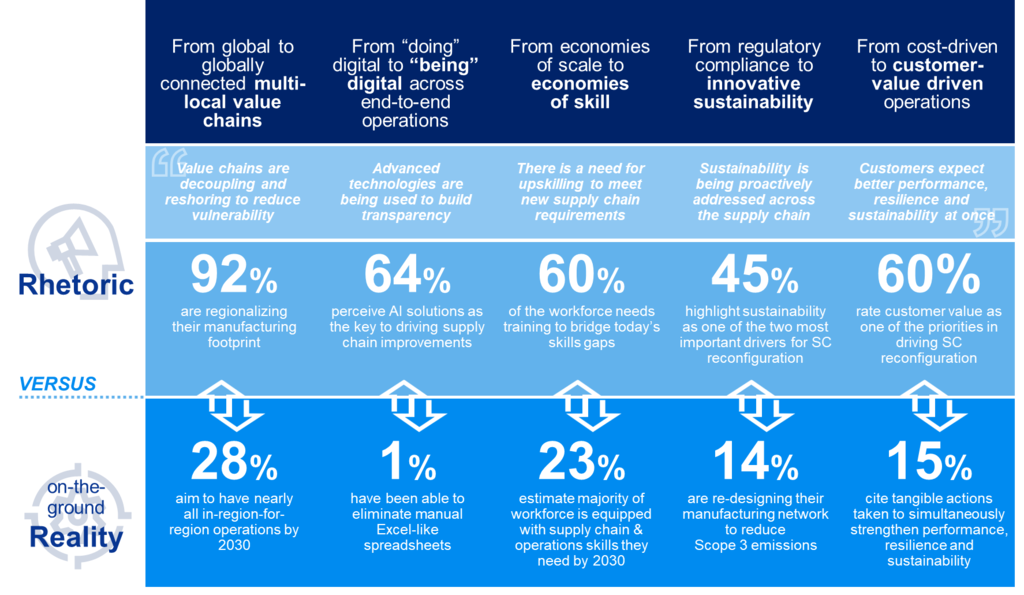
調査では、これら5つの領域が最優先事項であることが確認された一方、組織の慣性と短期的な経済的関心が、長期的な構造的投資に必要なスピードと野心を損なっている(図2参照)。
1. グローバルから、グローバルに接続された多極的なバリューチェーンへ
回答者のわずか28%が、2030年までに地域内・地域間の運営をほぼ完全に実現する計画を立てている。一方、すべての業種と地域のサプライチェーン責任者の92%が地域化を優先事項と捉えている。リショアリングへの全体的な流れは、Kearneyの2022年リショアリング指数などによって十分に裏付けられているものの、リショアリングの深度は、貿易条件、インフラ、規制の安定性といった課題によって、なお定まっていない。
レジリエンスを高める手段として、デュアルソーシングがしばしば挙げられる。しかし、異なる地域からの完全なデュアルソーシング供給を実現している企業は7%にすぎない。特に利益率の圧迫が強まる世界では、供給の移行には複数の複雑性とコストが伴うため、企業は当然ながら、引き続きベストコスト国から調達し、単一供給元を維持している。では、供給の確保とコストの間で必要なトレードオフを企業が行うためには、何が実現されている必要があるのか。
2. エンドツーエンドの業務全体における「デジタルを行う」段階から「デジタルである」段階へ
一方で回答者の64%はAIをサプライチェーン改善の鍵と捉えている、手作業をなくすことができたと答えた回答者はわずか1%にとどまる。既存システムの規模と複雑性に加え、文化的な慣性が依然として課題となっている。リスクを管理するため、ほぼすべてのオペレーション責任者は、原材料まで遡るサプライヤーの上流の可視化の必要性に同意している。しかし実態を見ると、大規模な完全可視化を実現している企業はごくわずかである。成功している企業は、AIの能力を活用して膨大なデータを精査し、関連するサプライノードのリスクとの関連性を確立することで、一足飛びに前進している。先行きが不透明ななか、すべてのサプライチェーンにとって、エンドツーエンドの可視性を確保することは不可欠である。では、企業はどのように既存システムの課題を乗り越えればよいのか。
世界経済フォーラムは、レジリエントなサプライチェーンの構築にどのように貢献しているのか。
先進製造・サプライチェーンセンターは、製造業と世界のバリューチェーンを再形成する変化を理解するため、ビジネス、政府、市民社会のリーダーをつなぐ。複雑さを増すグローバル経済において、レジリエンス、持続可能性、競争力を検討するための信頼できる場を提供している。
業界や地域を越えた協働と共通理解を促すことで、センターは、パートナーが、サプライチェーンを共に適応、革新、強化するための実践的な道筋を見いだすことを支援している。
3. 規模の経済から技能の経済へ
にもかかわらず85%の企業が、新技術とデジタルアクセスの拡大が組織変革を最も促進すると述べている一方で、2030年に必要となる技能を備えた労働力の過半数を揃えていると答えた回答者はわずか23%である。世界経済フォーラムの2023年「仕事の未来」報告書 では、世界の労働力の約60%が技能格差を埋めるために大規模な研修を必要としており、その数は今後10年で増加する見込みであることが指摘されている。
この格差は、産業、運輸、消費財・ヘルスケアにおいて特に顕著であり、これらは技術的混乱の影響を受けやすい産業である。憂慮すべきことに、多くの企業は人材獲得競争で後れを取っているとみられ、危機感が乏しい。2030年に適切な技能を完全に備えると見込まれる労働力は9%にすぎず、先導企業と後発企業の間に歴然とした差が生じている。文化に深刻な衝撃を与えずに、企業はどのように能力開発を加速させるのか。
4. 規制への対応から革新的な持続可能性へ
最新の調査結果では、Scope 3排出量を削減するために製造ネットワークを再設計している回答者は、わずか14%にとどまる。すべてのCEOの議題に持続可能性が挙がり、回答者のほぼ半数が、持続可能性をサプライチェーン再編を促す最も重要な要因の一つとして挙げている一方で、実務上の変化は、従来のコストやサービスの目標との間でトレードオフを伴う。取締役会レベルの目標が業務レベルで薄められるため、課題はさらに大きくなる。持続可能性の目標を実行に移すために、企業はプロジェクトレベルでの説明責任をどのように高められるのか。
5. コスト主導から顧客価値主導へ
顧客にとってより高い性能とレジリエンスを備えたバリューチェーンを実現することは、回答者の60%超にとってサプライチェーン再編の主要な推進力となっている。しかし、顧客の期待に同時に応える行動の具体例を挙げられる回答者は、わずか15%である。これは、顧客の期待に応え、長期的な顧客維持と成長を確実にする意思決定や、トレードオフへの対応において、新たなアプローチを採用することに苦戦していることを示している。こうした根本的なトレードオフに取り組み、長期的成長に向けた行動の優先順位付けを企業が行うためには、顧客、サプライヤー、民間部門と公共部門の協働を促進することが極めて重要である。
未来のグローバル・バリューチェーン
では、これは何を意味するのか。グローバル・バリューチェーンは、外部および内部の両面で引き続き大きな逆風に直面するだろう。これらの課題には、マクロ経済環境や消費者需要に影響を与える地政学的な不確実性、気候変動と環境圧力の影響、そしてサプライチェーン特有の問題や労働力不足と技術革新が交差する状況が含まれる。今は、いわゆる「アクセルから足を離す」べき時ではない。
今後直面する多くの課題を踏まえると、調査から浮かび上がるもう一つの重要な示唆は、真のサプライチェーンのリーダーとは、リスクの相互関連性を適切に捉えられる企業であるということだ。危機同士には大きな相互作用があり、それらを個別に切り分けて捉えると、個々のサプライチェーンに及ぼしうる影響を把握できない。現在の環境で成果を上げているオペレーション責任者は、リスク、課題、機会をそれぞれ個別に見るのではなく、その交差点に注目している。これによりリスク評価に機微がもたらされ、レジリエンスと投資の判断は、コストのみを基準とするのではなく、全体的なものになる。
今後刊行予定の報告書では、調査結果とリーダーへのインタビューに基づき、サプライチェーンの再構築に関する言説と現実の乖離について更に掘り下げるとともに、オペレーション責任者が将来に向けてグローバル・バリューチェーンをどのように準備しているか、その際に行っている具体的なトレードオフに関する示唆を明らかにしていく。