2015年に初めて発表された「Made in China 2025」(MIC2025)は、中国の産業野心の調子とテンポを決めた。
現在、この戦略は新たな段階に入りつつある。AIによって強化され、グリーンエネルギーを動力とし、自立志向を持つ、世界で最も手強い産業基盤の変革である。
問題はもはや中国がイノベーションを起こせるかどうかではなく、中国がどのようなイノベーション・エコシステムを構築しており、それによって世界中で製造業をどのように再定義できるかである。
10年前に打ち出された「Made in China 2025」は、多くの人にとって中国の飛躍的な産業野心の象徴と映った。それは、国家主導のロードマップであり、世界の工場の現場から先端製造業の頂点へと国を一気に押し上げるものであった。
このスローガン自体は静かに姿を消した。国際的な監視の目が向けられる中で、中国の公式な議論からは消えたものの、その根底にある計画が消えることはなかった。むしろ、その目標は進化し、「双循環」や「質の高い発展」といった旗印のもとで言い換えられ、最終的には中国の産業戦略の根幹へと浸透していった。
現在、その戦略は新たな段階に入りつつあり、それを私たちは「Made in China 2.0」と呼ぶことができるかもしれない。正式な名称はないものの、その輪郭はますます明確になっている。AIによって強化され、グリーンエネルギーを動力とし、自立志向を持つ、世界で最も手強い産業基盤の変革である。電気自動車や太陽光パネルからヒューマノイドロボットや企業向けAIシステムに至るまで、あらゆる分野で中国は競争の条件を定義しつつある。
この変革は、大きな世界的変化の中で進行している。サプライチェーンの分断、テクノナショナリズムの台頭、過剰生産への懸念が、世界の製造業にとって争いの絶えない状況を生み出している。しかし、そうした激動の中にあっても、中国は産業と技術の基盤を拡大し続けている。問題はもはや中国がイノベーションを起こせるかどうかではなく、中国がどのようなイノベーション・エコシステムを構築しており、それが自由市場モデルに対する代替的なパラダイムになり得るかどうかである。
「Made in China 2025」:進展と落とし穴
2015年に最初に発表された際、「Made in China 2025」(MIC2025)は産業変革の青写真として意図されていた。その目標は野心的なもので、外国技術への依存を減らし、半導体、先端ロボティクス、航空宇宙、バイオメディシンを含む80の戦略分野で中国を世界のバリューチェーンの上位へと押し上げることであった。ドイツの インダストリー4.0構想に大きく影響を受けており、MIC2025は2049年の中華人民共和国建国100周年までに、中国をハイエンド製造業における世界的リーダーにすると約束した。
詳細な産業マスタープランとしての評判があるにもかかわらず、MIC2025は決して詳細な政策青写真ではなかった。たとえば、20世紀の日本の通商産業省(MITI)主導の産業政策ほどの具体性はなかった。むしろ、それは方向性を示すロードマップとして機能し、広範な戦略目標と優先分野を明示する一方で、地方政府、党幹部、国有系企業に対する重要業績評価指標(KPI)を設定していた。
これらのKPI(たとえば戦略技術における一定水準の国内市場シェアの達成など)は、官僚的な動員の目標となった。しかし、この計画は実施についての指針をほとんど示さず、省レベルや市レベルでの解釈、重複、不整合の余地を大きく残した。この意味で、MIC2025は政策の調整された実行というよりも、シグナリング装置に近かった。それは中国の産業野心を打ち出し、資源配分、政治的関心、制度的な試行錯誤のテンポを設定した。
一部の指標で見ると、MIC2025は成果を上げている。中国は現在、主要なグリーン技術を支配している。世界のリチウムイオン電池製造の75%超、太陽光モジュール生産のほぼ80%、そして世界の電気自動車生産の大部分を占めている。高速鉄道は工学的能力のショーケースとなった。ロボティクスやセンサー技術においては、急速な進歩により世界のリーダーとの差が縮まっている。

しかし、この計画は重要な分野では不十分でもあった。巨額の投資にもかかわらず、中国は先端半導体や重要なハイエンド部品について依然として外国技術に依存している。バイオ医薬品や次世代航空機の国産開発も、期待を下回っている。
たとえばRhodium Groupの最近の報告書などの評価によれば、MIC2025の欠点の一部は構造的な設計上の欠陥に起因している。すなわち、地域間での投資の重複、地方のインセンティブの不整合、補助金への過度な依存、そして家計需要を犠牲にした経済の生産側への過剰な重点である。
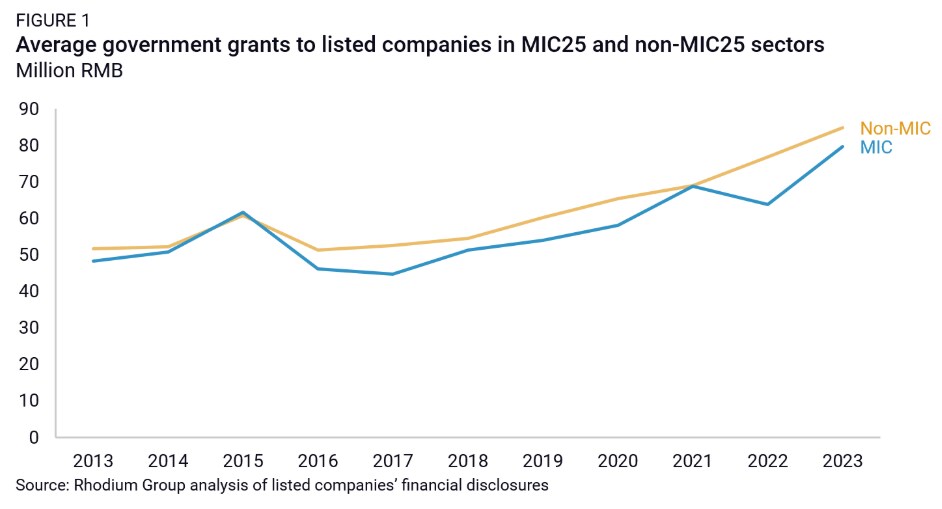
さらに、この計画の大々的な展開は、望ましくない地政学的な注目を集めた。ワシントンやブリュッセルでは、国家主導の重商主義的なテクノ重商主義への懸念が生まれ、輸出規制や投資制限を招いた。これらは現在、中国の主要技術へのアクセスに大きな重荷となっている。スローガンが公式の議論から消えたにもかかわらず、その背後にある戦略的野心は続いており、多くの場合、異なる装いのもとで続いている。
MIC2025は失敗した政策というよりも、触媒的な段階として理解するほうが適切かもしれない。それは、投資の動員、産業の高度化の促進、長期的なビジョンの浸透に役立った初期の枠組みであった。中国がその後洗練させ、拡張してきた産業の足場を築き、より分散的で、ネットワーク化され、イノベーション主導の発展段階への道を開いた。
中国の産業的勢いを強める相乗効果
中国の産業的台頭における最も際立った特徴の一つは、その主要分野が相互に強化し合うようになったことである。プリンストン大学の研究者Kyle Chan氏が論じているように、中国のイノベーション・システムは孤立した垂直的な分野の集まりではなく、重なり合い、相互に影響し合うエコシステムの網の目である。ある分野の進歩、たとえばリチウム電池は、電気自動車、家電製品、エネルギー貯蔵システムなど他の分野に波及効果をもたらす。そして逆に、それらの分野からの需要が上流での規模拡大と一層のイノベーションを推し進める。
スマートフォンのサプライチェーンを考えてみよう。その成熟は、より安価で効率的な部品をもたらしただけでなく、小型ディスプレイ、軽量素材、精密製造の専門知識ももたらした。これらはいまや、いずれもEV産業に恩恵を与えている。同様に、電動スクーターやドローン向けに設計された電池化学の画期的な進歩は、系統規模の蓄電や賢いエネルギー応用へと応用されている。AIとロボティクスは、こうした相乗効果を吸収し増幅させ、全体にわたる自動化と最適化をより進めている。
この体系的な相互依存は、中国の産業的勢いを強める相乗効果となった。その結果は単により速い規模拡大にとどまらず、学習曲線の加速、コストの低下、そして反復を行う能力の向上をもたらしている。それは中国企業に戦略的な選択肢と、状況が変化した際に迅速に方向転換する能力を与えており、分断され変化の速い世界経済においては大きな強みである。
「プロセス知識」と実地経験
このエコシステム上の優位性の根底には、さらに基礎的なものがある。それは「プロセス知識」の保持と深化であり、ドイツ人はfingerspitzengefühl、すなわち「指先の感覚」と呼ぶかもしれない。西側経済、特に米国では製造業が空洞化していったが、中国は逆の道をたどった。国内の生産ネットワークを構築し続け、バリューチェーンを着実に上昇させる一方で、現実のイノベーションの土台を成す日課、道具、人材に知識を組み込んでいった。
プロセス知識とは、工場の現場、サプライチェーンの調整、そして試作における試行錯誤の中で蓄積される、暗黙的で経験的なノウハウを指す。それは体系化が極めて難しい。しかし、設計を生産に、発明を大量普及に転換するためには不可欠である。それがなければ、最先端の研究所でさえ規模の拡大に苦労する。
アナリストであり、スタンフォード大学の研究者でもあるDan Wang氏は、私が制作に協力した2023年のNovaドキュメンタリー「Inside China’s Tech Boom」の中で、印象的な例えを用いてこれを料理にたとえた。最高の調理場、食材、レシピがあっても、料理をしたことがなければ、スクランブルエッグさえ作れないかもしれない。道具や設計図だけでは不十分である。必要なのは実地での経験である。
中国では、その経験はどこにでもある。技術者は設計と生産の役割を日常的に行き来する。サプライヤーとメーカーは同じ場所に集まり、リアルタイムで協働する。イテレーションは数年単位ではなく、数週間、さらには数日単位で行われる。研究開発と製造のこの緊密な結びつきは、弾み車を生み出す。生産がイノベーションを促し、それがさらに生産を改善するのである。これは、両機能が別々のものとして扱われる経済ではしばしば過小評価されるモデルである。
「Made in China 2035」の可能性を見据えると、この構造的な優位性、すなわちイノベーションと製造の融合は、中国にとって最も持続的な資産となるかもしれない。
最も速く学ぶ者の生存
中国の産業的前進は、国家計画やインフラ整備の産物だけではない。近年ますます、その原動力となっているのは、その展望、能力、野心が「Made in China」の意味を変えつつある新しい世代の起業家たちである。この新たな層は、旧来の製造業によってではなく、統合的なシステム思考、技術的な熟達、そして世界的な競争力によって特徴づけられている。
最近のニューチャンピオンズ年次総会での議論が示したように、これらの起業家は、世界の需要の軟化、サプライチェーンの多様化、そして長引く貿易摩擦という、利害の大きい環境の中で舵取りをしている。それでも多くの人々が自信を深めている。その理由の一部は、彼らが台頭してきた極めて厳しい環境にある。国内市場は競争が激しく、非効率を容赦せず、絶えず進化している。それは単に最も適応した者の生存ではなく、最も速く学ぶ者の生存なのである。
EV、太陽光、ロボティクス、AIなどの分野では、中国の最も成功した企業は、国家の支援を最小限に抑えて成長し、迅速にイテレーションを重ね、積極的に規模を拡大することを学んだ企業であることが多い。たとえばBYDは、その垂直統合を単にコスト管理のためではなく、イノベーションの周期を加速させ、価格と性能の両面で競合を上回るために活用してきた。XpengやNIOといったEVメーカーは、中国の文脈において高級車とは何かを再定義しており、その多くは当初から世界的な野心を内包している。
また、産業的な達成を文化的に再評価する動きも再び広がっている。中国がプラットフォーム経済や投機的な技術から実体経済のイノベーションへと移行するにつれ、産業人は国家の物語の中心的な人物として描き直されつつある。彼らは富を築くだけでなく、技術的主権や気候目標にも貢献している。官民の相乗効果は必ずしも円滑ではないが、長期的な国家のビジョンと短期的な起業家の機敏さという補完的な強みによって特徴づけられるようになってきている。
この変化は、AI+(後述)、ロボティクス、スマート製造のような「フロンティア」の分野で特に顕著である。そこでは起業家たちが既存の市場に適応するだけでなく、まったく新しい市場を創出する手助けをしている。彼らの自信は中国の規模だけでなく、実験し、早く失敗し、先んじて動く能力に根ざしている。
インフラとしてのAIとスマート製造
人工知能に関するグローバルな議論の多くは、依然としてチャットボット、コパイロット、画像生成ツールといった、消費者向け製品としてのAIを中心としている。しかし中国では、より構造的な見方が定着しつつある。AIは単独の技術ではなく、インフラとして捉えられている。次の段階の産業変革を支える、目に見えない基盤層なのである。
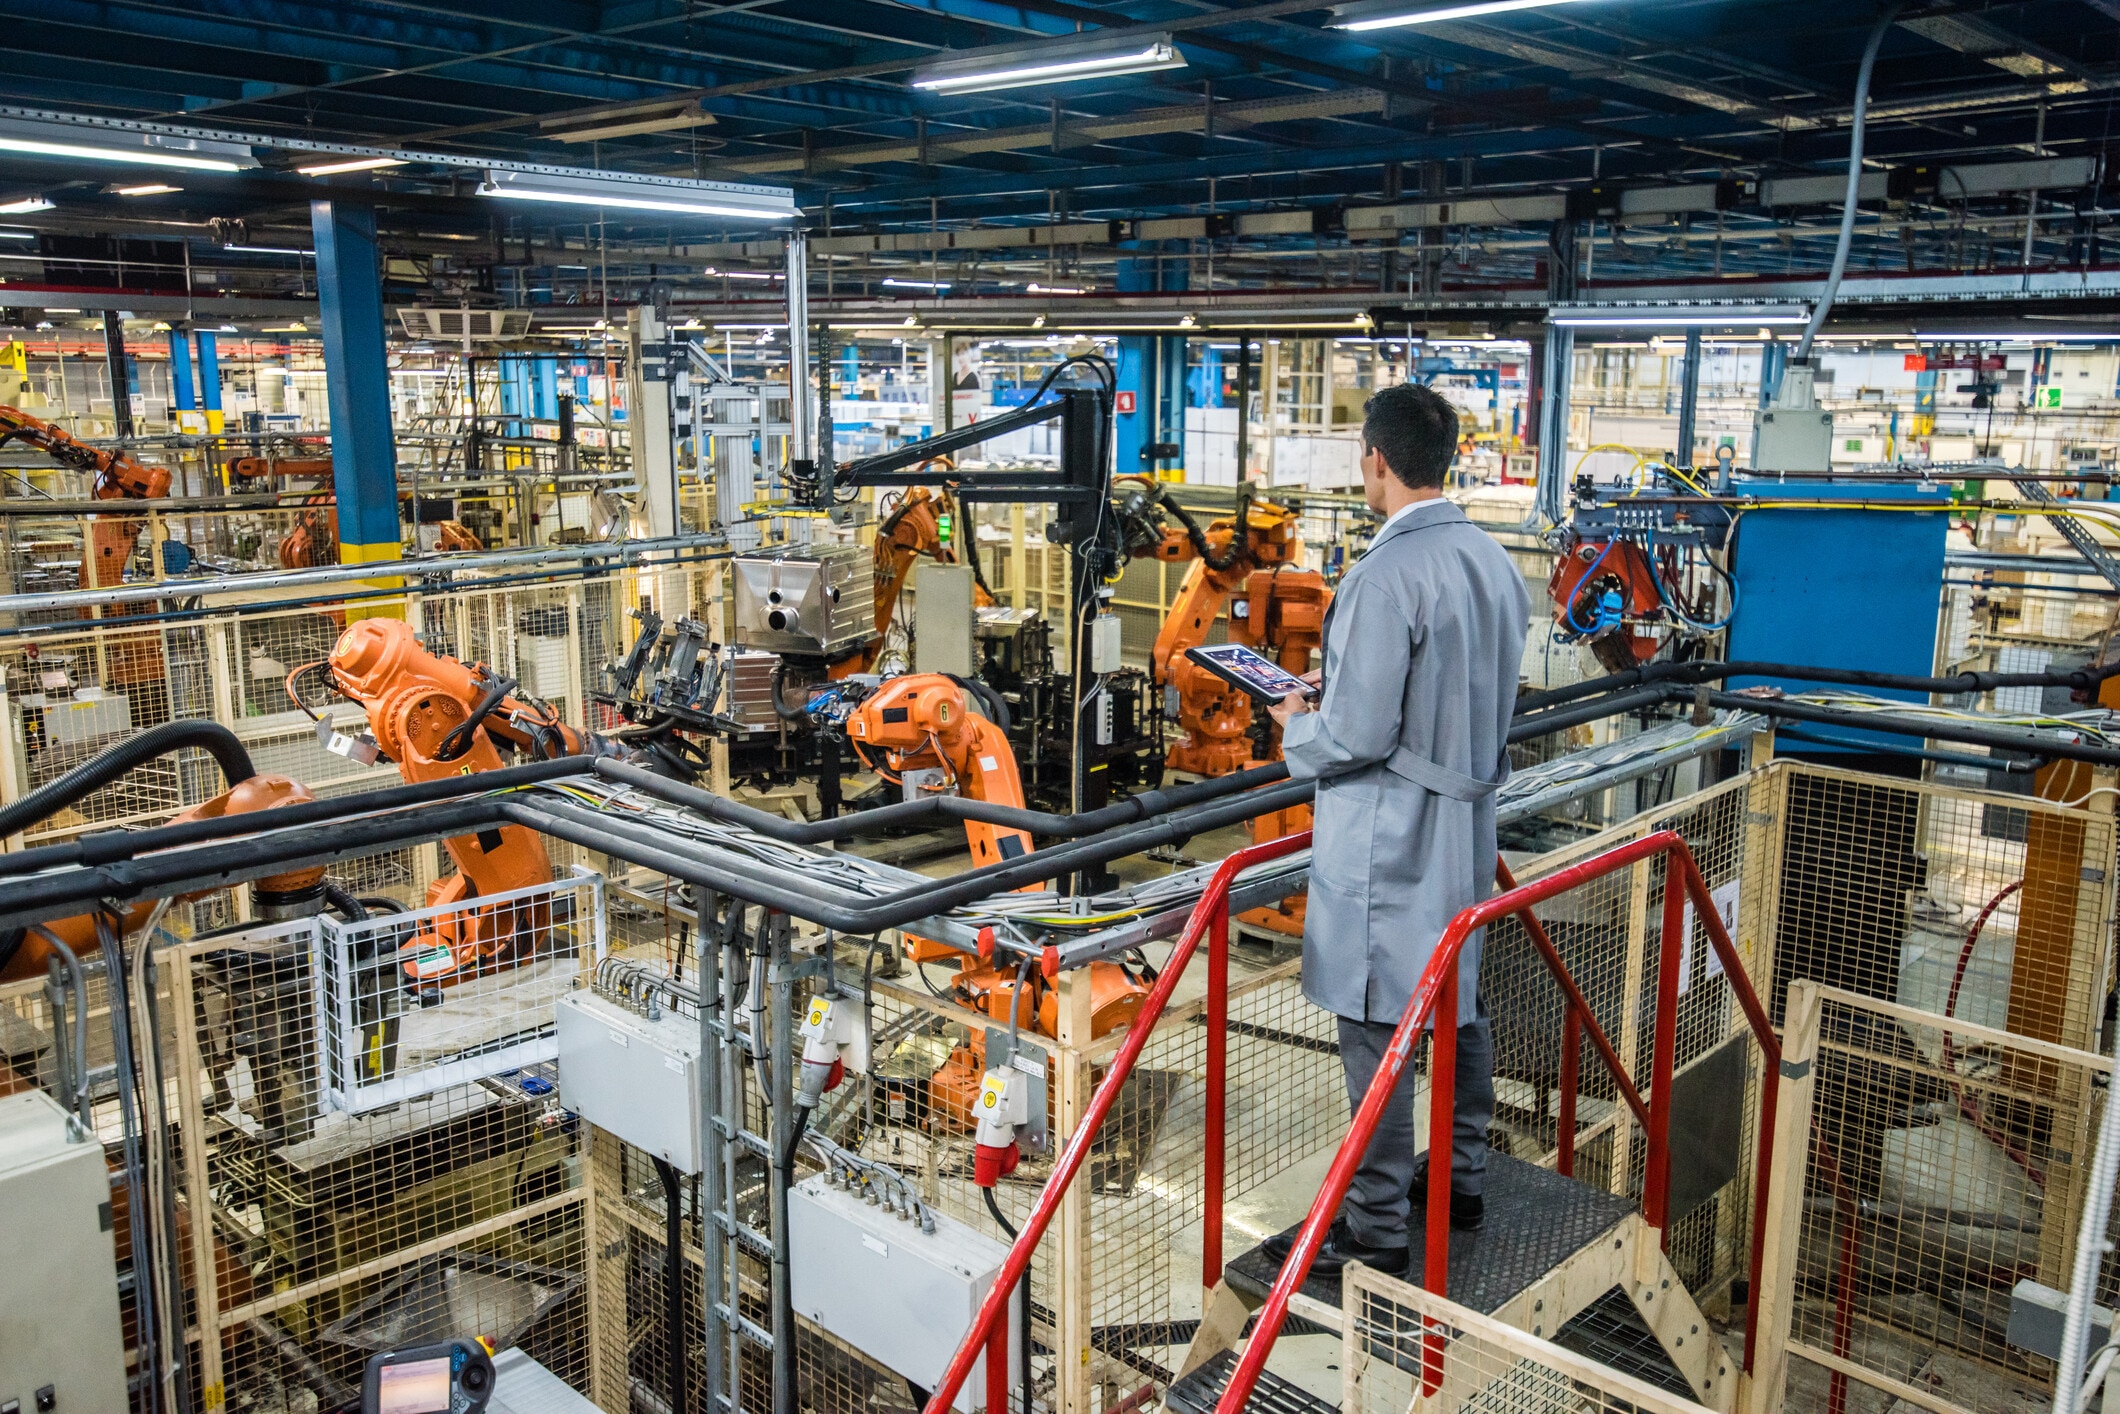
この視点は、AIが中国の製造業基盤全体にどのように統合されつつあるかに表れている。スマートファクトリーでは、AIがエネルギー消費を最適化し、保守の必要性を予測し、リアルタイムで生産を微調整している。物流においては、ほぼ摩擦のない精度で車両群や倉庫を統括している。EVやロボティクスなどの分野では、AIは機能の一つというよりも、基盤となるオペレーティングシステムに近い存在である。
「AI+」という言葉は公式の用語集に入り、人工知能の付加的で実現を可能にする機能を強調している。天津で開催されたニューチャンピオンズ年次総会の参加者は、「AI+の時代」と題したセッションで議論したように、 この概念は、AIを、それが力を与える産業によって価値が決まる汎用技術として位置づけている。それはチャットボットの軍拡競争に勝つことではなく、大規模に生産性、品質、カスタマイズを再定義することである。
同様に重要なのは、中国のAIコミュニティの一部に現れつつあるオープンソースの志向である。DeepSeekのようなモデルは、その性能だけでなく、その利用しやすさによって政府の熱意と市場の信頼を喚起してきた。このような能力の拡散は、二級都市や三級都市、中小企業、伝統的な製造業者へと広がっており、スマートフォンがかつてより広範なハードウェア・エコシステムを育んだ道筋と重なっている。それは、他国の中央集権的なAI戦略が再現に苦労するかもしれない形で、イノベーションを民主化するものである。
決定的に重要なのは、AIが製造業に深く統合されることで、ソフトウェアとハードウェアのフィードバックループが緊密になることである。これは中国が独自に有利な立場を活かせる相乗効果である。設計、エンジニアリング、生産のすべてが密集した産業クラスターの中で行われるとき、新しいツールは数か月ではなく数日で現場での検証と改良が可能になる。この「短サイクルのイノベーション」は、知能産業に対する中国のアプローチの特徴になりつつある。
中国がAIを一種の産業用オペレーティングシステムとして組み込むことに成功すれば、「スマート製造」が世界の他の国々にとって何を意味するかを定義することになるかもしれない。
Made in China 2035?「テック」と「産業」の境界が消えていく
「Made in China 2035」は何を意味するようになるのだろうか。もし現在の軌道が続き、MIC2025からの教訓によって和らげられ、AI、電化、自立によって加速されるならば、その言葉は単に追いつくことではなく、ペースを設定することに関わるものになるだろうと思われる。
産業のリーダーシップの再定義が予想される。規模だけに依存するのではなく、速度、持続可能性、体系的な統合により依存するものとなるだろう。中国の製造業はさらに垂直統合が進む一方で、よりモジュール化され、相互運用性が高く、デジタルで統括されたものになりそうである。すでに密集し相乗効果を持つ産業クラスターは、「計算ゾーン」へと進化するかもしれない。そこでは物理的な生産とデジタルによる調整が不可分となる。
サプライチェーンは、地政学的な理由からリスク低減と多様化が進められるものの、中国の製造業の中核地域が持つ独自の優位性に依然として頼ることになるだろう。とりわけ長江デルタと珠江デルタの粤港澳大湾区といった地域は、イノベーション拠点として機能し、新素材、新しいエネルギーシステム、新しい人間と機械のインターフェースが現地で共同開発される場となるだろう。
そのような未来においては、「テック」と「産業」の境界は完全に消えていく。AIは製造業を支援するだけでなく、そのDNAの一部になる。ロボティクスは作業を自動化するだけでなく、製品がどのように構想され、反復され、届けられるかをも形づくる。材料科学は、バイオテクノロジーや環境工学と融合し、自己修復型複合材、エネルギーを生み出す繊維、あるいは廃棄物を出さない生産サイクルを生み出すだろう。
同様に重要なのは、標準とモデルの輸出である。高速鉄道や再生可能エネルギー技術と同様に、中国の製造業の手法(効率的で、動きが速く、AIと統合されたもの)は、グローバル・サウスや先進国の一部にとっても模倣の対象となり得る。「Made in China」はもはやコスト効率だけを示すものではなくなり、デザインの卓越性、炭素の最小化、ソフトウェアによって定義される製造を意味するようになるだろう。
もちろん、これらのいずれも保証されているわけではない。政策の誤り、デカップリングの衝撃、人口動態の逆風によって、その軌道が変わる可能性もある。しかし、その足場はすでに見えており、勢いも相当なものである。MIC2025が能力への賭けであったならば、MIC2035は整合性への賭けとなるだろう。すなわち、学習し、適応し、自己改善するシステムの体系である。
そのビジョンにおいて、製造業はもはや最終目的ではない。それはエンジンなのである。