2月以降、世界最大級の消費財企業の一つであるプロクター・アンド・ギャンブル(P&G)は、投資家、なかでも新たな株主の一人から公然と圧力を受けています。「アクティビスト投資家」と呼ばれるネルソン・ペルツ氏の投資運用会社は先日、P&Gの取締役会の席を求める意向を公に示しました。その提案は、売上高と市場シェアを回復させ、最終的には同社の株価を引き上げることです。
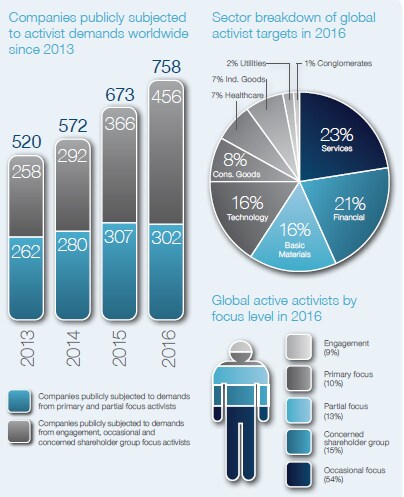
P&Gはペルツ氏の公開キャンペーンに対抗していますが、こうした経験をしている企業は同社だけではありません。デュポン、ネスレ、ペプシコ、ユニリーバも、同様に大きく報じられた株主キャンペーンの標的となっています。2016年には上場企業に対する株主提案が758件ありました。2013年のほぼ2倍です。かつては限られた動きだったこうしたキャンペーンが、なぜこれほど勢いを増したのでしょうか。
いわゆる株主アクティビストが運用する資金は、2000年の30億ドル未満から、現在では1,700億ドルを超えています。しかし、こうしたキャンペーンはどれほど効果的で、どのようなリスクを伴うのでしょうか。企業はどう対応できるのでしょうか。
ダイナミックな株主構成の台頭
まず、株主アクティビズムは新しいものではありません。株主が株式を保有する企業で議決権を持つようになって以来、存在してきました。しかし、かつては状況が異なっていました。株式保有はより集中し、限られた人々に閉ざされており、株主による働きかけの大半は非公開で行われていました。1976年、株主の平均保有期間は3.9年でした。2015年の平均である7.4カ月と比べると、永遠のように感じられます。高頻度取引の時代には、株式が保有される期間はわずか数ミリ秒にすぎないこともあります。
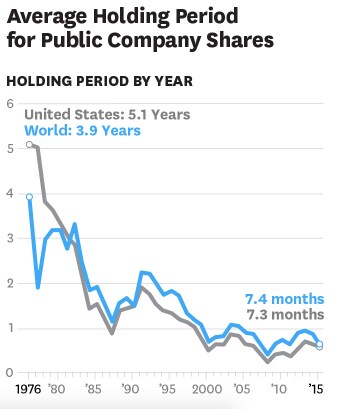
要するに、株主構成はより流動的になり、株式資本はより短期志向になりました。どちらも上場企業に、はるかに短い期間でリターンを生み出す圧力をかける要因です。
こうした緊張の中で、きわめて大きな影響力を持つ株主の「弱者」が登場しました。それが株主アクティビストです。その代表例としてよく知られているのは、ヘッジファンドが前例のない効果的な手法で企業に対峙する姿です。
企業が直面するリスク
株主アクティビストは、証券取引委員会への報告義務が生じる基準量の株式をすでに取得した段階で、企業の注目を集めることがよくあります。通常、その保有比率は流通株式の5%以上であり、投資家の身元が明らかになります。
とりわけ短期的なキャンペーンは、破壊的な結果を招くことがあります。企業に、より広い組織や従業員への潜在的な副作用をほとんど顧みず、株価の即時上昇につながる施策を何でも実行するよう迫る可能性があります。純粋に金融工学に注力するヘッジファンドの影響を例に挙げましょう。ヘッジファンドは顧客に、短期間で高いリターンをもたらすと約束します(通常、一定の割合を超える価値の増加分に対して20%の成功報酬を受け取ります)。このような短期志向による極端な圧力は、企業の長期的な健全性や成長に影響を及ぼすおそれがあります。
経済的利益を得るための短期的な行動は、企業全体の強靱性を損ないかねません。特に、株主アクティビストが、研究やイノベーションへの投資としてあらかじめ決められていた資金を引き揚げ、配当や自社株買いという形で直ちに株主へ還元するよう要求する場合はそうです。経営陣や取締役会がこうした短期的な動きに同調すれば、企業の長期的な見通しを危うくする可能性があります。
アクティビズムは良い影響をもたらし得るか?
アクティビストのキャンペーンが経済的価値を生み出すかどうかは、依然として明らかではありません。実証分析の結果はまちまちです。マッキンゼーとベインは、アクティビストのキャンペーン後の3年間に、株主総利回り(TSR)が業界平均を上回った事例を報告しています(上回った幅は最大1.5%)。ただし、これらのリターンがキャンペーン前のTSR水準に達しているとは限りません。また、TSRの上昇がアクティビストの活動だけによるものなのか、他の企業施策によるものなのかを見極めるのは難しいままです。
アクティビストの活動が成果を上げたかどうかは、より把握しやすいものです。2005年から2014年までの米国における株主アクティビズムを調査したBCGは、アクティビストのキャンペーンのおよそ3分の2が目標を達成し、その達成までの時間も10年前の半分になったと報告しています。
アクティブな株主の影響は、必ずしも企業にとって有害とは限らず、利益をもたらすこともあります。年金基金や政府系ファンドなどの穏健なアクティビストや機関投資家は、長期的な価値創造を守る役割を果たします。多くの事例で、彼らの議決行動は長期志向が強いことが示されています。こうした影響力は、特に過剰な役員報酬や大規模で無謀な投資など、問題のある慣行から企業を守る助けとなってきました。
株主アクティビズムの世界で称賛と嫌悪の両方を集める曲芸師、あるいは海賊のようなヘッジファンドでさえ、価値あるものを提供できます。企業の健全性を率直に分析し、経営上の問題点を明らかにできます。具体的には、資産評価や資本配分、成長の選択肢、リーダーシップの能力、組織の効率性に関する課題です。ヘッジファンドは、しばしば型破りな公開キャンペーンを通じて、企業の経営陣や取締役会に正面から対峙し、抜本的で受け入れがたい変革を迫ります。ヘッジファンドは、企業が資源配分の不均衡を是正し、少なくとも短期的にリターンを再び高められる可能性を信じていなければなりません。
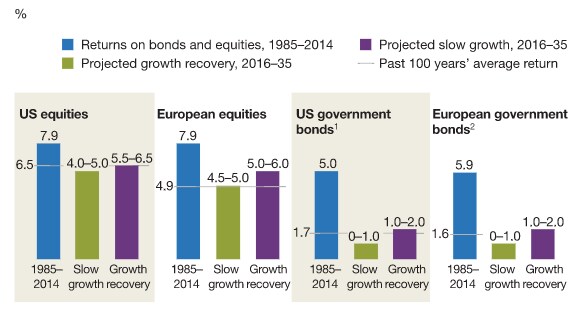
株主アクティビズムは非常に高度化し、地域や産業、企業を越えて広がっています(FTIの世界アクティビズムマップを参照)。あらゆる企業が標的になり得ます。リターンを何とか確保しようとする動きが続くと見込まれる現在の環境では、なおさらです。将来の株式と債券のリターン(2016~2035年)はこれまでにないほど大幅に低くなると予測されています。
株主アクティビズムへの対処
株主アクティビズムが今後さらに強まると考えられる中、企業には何ができるでしょうか。特に、短期志向の株主へ向かう資金の流れが増え続けるのをどう食い止めればよいのでしょうか。
第一に、株主アクティビストが自らの利益を主張する正当な権利を認める必要があります。特に議決権を通じた主張は尊重すべきです。会社法は、戦略やガバナンスに関する事項について株主が議決する権利を認めています。
第二に、多くのキャンペーンには一定の真実が含まれており、とりわけ企業の惰性に対する警鐘となり得ます。経営陣や取締役会が、自社の株式価値を高める成長計画を批判的に見直す機会かもしれません。近年の事例は、明確で説得力のある株式投資ストーリーがあれば、ユニリーバユニリーバやペプシコの事例のように、影響力のある投資家が関わる場合でも、攻勢を受けた企業が株主キャンペーンを退けられることを示しています。しかし、企業の3分の2は最終的に株主アクティビストの要求に応じています。多くの場合、経営陣や取締役会の意見がまとまらないか、企業運営において互いに過度に妥協しているためです。
では、アクティビストと争うべきでしょうか。歴史と理論が示すのは、それが割に合うことはめったにないということです。アクティビストが、企業の長期的な価値創造を損なってでも、株主に直ちに価値を移転することだけを目的としている場合には、抵抗することが適切です。言い換えれば、企業とアクティビスト投資家の時間軸やリスク許容度が大きく異なる場合です。
アクティビスト株主とのこうした争いに勝つには、企業は他の残る株主、とりわけ資産保有者を巻き込む必要があります 。資産保有者は長期にわたる安定した価値創造に利害を持っています。彼らは自らが保有する資産から遠ざかりすぎたため、短期志向の資産運用会社が入り込む余地を生み出してしまいました。
距離のある、あるいは外部委託による資産運用の拡大は、意図せず短期志向の株主アクティビズムを助長してきました。その副作用は、多国籍企業がバリューチェーンやサプライチェーンの重要な部分を外部委託した際に経験するものと似ています。人権侵害や環境への悪影響です。企業がこうした問題を避けるために自社とサプライヤーとの距離を縮める必要があるのと同様に、資産保有者も資産運用会社との距離を縮める必要があります。特に、経営陣や取締役会など、企業内で直接業務に携わる人々との連携が重要です。
長期志向の企業の優位性がますます明らかになっていることを示すため、企業の長期的な業績を体系的に測定し、資産保有者と資産運用会社の双方を含む資本市場に伝える必要があります。
企業の長期志向を高めるための指針となるのが、フォーラムの「応答力と責任あるリーダーシップに関する協約」です。130人を超えるCEOや会長が署名したこの協約は、企業と投資家が連携し、持続可能な価値を長期にわたって創出する方向へ導くとともに、短期的な誘惑に揺さぶられない強靱性を築くことを目指しています。
共同の協約は、戦略的な位置付けからリスク管理まで、経営陣へのインセンティブ設計や取締役会の構成から株主への還元まで、企業の長期的なリーダーシップに対する体系的な注力を育み、定着させる助けとなります。
最終的には、短期的な価値移転だけではなく、実質的な論点と長期的な価値創造に焦点を当て、企業と投資家の間で活発かつ熟議を重ねる対話の文化を育むことを目指します。