企業が人的資本の価値や従業員への投資収益率を測定するために利用できる適切な指標が不足している。
労働力への投資は、それが生み出す価値が認識されないまま、予算にとって有害なものとして誤って捉えられることが多い。
COVID-19後の世界における働き方の形を考慮した、人的資本を評価するための新たなフレームワークが、この状況を変える一助となり得る。
企業はCOVID-19パンデミックを受けて人材戦略を見直そうとする中で、人材の価値や人的資本投資の収益率を評価するための適切な指標が不足しているという課題に向き合わなければならない。こうした指標は、ステークホルダーとのエンゲージメントを深め、より効率的に運営し、より強靭になることを求められている企業において、意思決定を促進し追跡するうえで重要である。
現行の会計制度では、労働力への投資は、生み出された価値が認識されないまま、収益に対する直接的な減少として報告される一方、削減は有利な扱いを受け、中核的な利益から除外される。これにより、経営陣に労働力への投資を減らし、人材を使い捨てとして扱うよう促す、逆効果のインセンティブが生じている。
ウィリス・タワーズワトソンと世界経済フォーラムは、次の文書を発表した。Human Capital as an Asset: An Accounting Framework to Reset the Value of Talent in the New World of Workこの文書は、「グレート・リセット」の一環として、人的資本会計を再構築するためのモデルを組織に提供するものである。グレート・リセット。
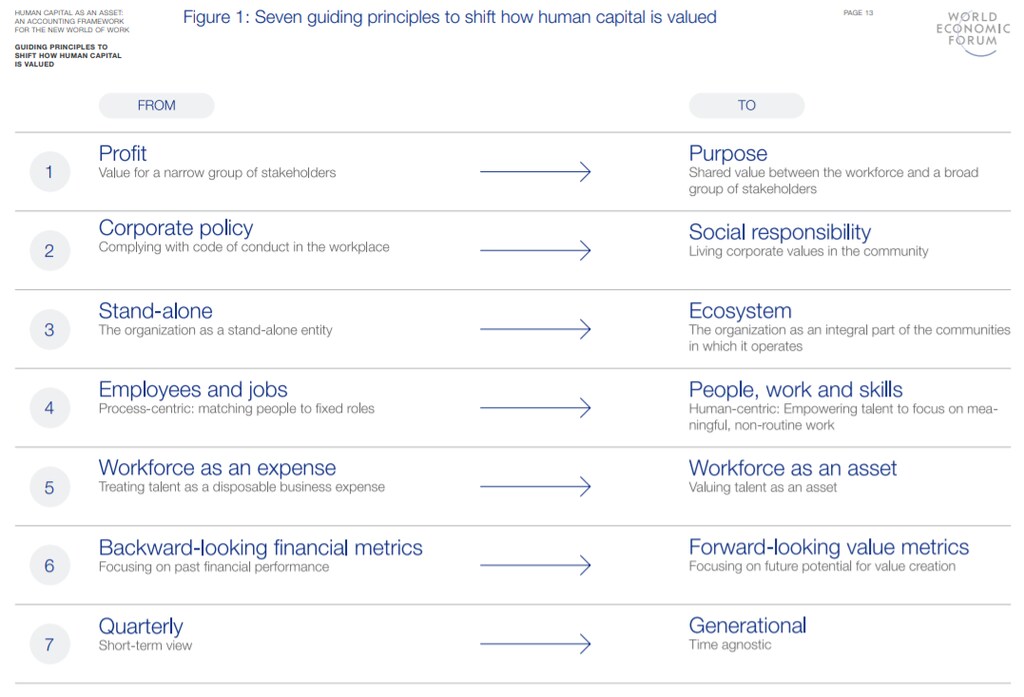
この新たな出版物から、組織が人的資本の価値の捉え方を転換するための7つの指針となる原則を紹介する。
利益から目的へ。 パフォーマンス指標は、株主へのリターンだけでなく、すべてのステークホルダーのために共有価値を創出するという組織のより広範な目的をどのように達成しているかにも焦点を当てるべきである。ステークホルダー資本主義の重要な要素は、正社員だけでなく、契約労働者を含む人材に対する企業の責任である。
企業方針から社会的責任へ。企業の社会的責任への注目が高まる中、従業員は職場と地域社会の両方において企業の価値観を守ることが期待されるようになる。
単独から生態系へ。 今後、成功する企業は、パートナー、サプライヤー、より広範な地域社会を含むシステムの参加者として繁栄することになる。パンデミックは、無関係な企業同士の間で、より強固なパートナーシップや提携の必要性を浮き彫りにした。例えば、一時帰休となった手荷物取扱係が、スーパーマーケットチェーンに首尾よく再配置された事例を考えてみてほしい。
従業員と職務から、人、仕事、スキルへ。 主に職務に就く従業員によって仕事が行われるという従来の考え方は、仕事とスキル、そして仕事を遂行する手段の多様化へのより広範な注目へと移行しつつある。その結果、組織は、多様な働き方の選択肢を公平な条件で測定する指標を必要としている。
労働力を費用から資産へ。 労働力の開発費用を、価値が認識されないまま発生時に費用計上するのではなく、これらの投資を資本化し、資産として貸借対照表に計上すべきである。
過去を振り返る財務指標から、将来を見据えたより広範な価値指標へ。過去の業績を示す従来の指標に頼るだけでなく、将来価値を創出する可能性のある指標を検討することが重要である。労働力により鋭く焦点を当てるため、こうした指標は継続的に報告されるべきである。
四半期単位から世代単位へ。 企業の労働力への投資の成果は、中長期にわたって実現することが多いため、長期的な視点に基づく指標が必要である。これは、人材の構築と獲得、従業員のアップスキリングとリスキリングへの投資、技術と多様な働き方を最大限に活用するための職務の再設計といった人的資本に関する意思決定を後押しするものとなる。
人的資本を評価するためのフレームワーク
これらの指針となる原則を取り入れた人的資本の会計フレームワークは、既存の指標を超えるものである必要がある。我々は、ポストCOVID-19の職場において、仕事と人材がどのように価値を生み出すかを企業がより深く理解する一助となる、3部構成のフレームワークを提案する。以下がその内容である。
1. 従業員体験の評価
従業員体験は、正社員から契約労働者まであらゆる人材を動機づけ、組織とそのステークホルダーのために価値を創出するうえで極めて重要な役割を果たす。ウィリス・タワーズワトソンは、従業員への組織調査に基づき、会社の目的や同僚とのつながり、仕事への貢献や報酬などを含む、最も重要な体験要因を特定する、根拠に基づいた従業員体験モデルを開発した。
このモデルを用いることで、ハイパフォーマンス企業と比較して、職場における特定の体験の質に関する従業員の意識を測定することが可能となる。ウィリス・タワーズワトソンの調査によれば、ハイパフォーマンスな従業員体験を持つ企業は、売上高成長率と利益率のいずれにおいても、同業他社を上回る業績を示している。
2. あらゆる仕事の源泉が生み出す価値の算定
仕事の性質が変化する中、企業には、今日の多様な業務遂行の選択肢を考慮に入れた包括的な指標が必要である。これには、あらゆる種類の人材(例:従業員、ギグワーカー、外部委託)と自動化について、同等の基準で費用と生産性を把握し、その結果得られる成果を用いて、得られた価値、すなわち「仕事からのリターン」を測定することで「仕事の総コスト」を算定することが求められる。
3. 労働力の価値の評価
労働力を費用や負債ではなく資産として扱うのであれば、労働力の総価値を捉え、その価値に変化をもたらしうる要因を考慮する指標が不可欠である。「労働力の総価値」指標は、まずすべての人材(従業員および非従業員)の市場価格を算出し、次に研修や能力開発などの価値を高める要因と、スキルの陳腐化などの価値を低下させる要因を評価することで、組織がこの目標を達成するのに役立つ。
これら3つの指標は、上級リーダーとの間で追跡・報告されるべきであり、取締役会は人材への投資について説明責任を負うべきである。
フレームワークの主流化
政策立案者、最高人事責任者(CHRO)、取締役会はいずれも、これらの指標を事業上の意思決定に組み込むうえで役割を担っている。
政策立案者は、労働力への投資が価値創出の源泉として認識されるよう、会計原則の転換に注力しなければならない。
CHROは、人事部門および組織全体のリーダーの間で、提案された指標の活用を促し、人材と技術の最適な組み合わせを円滑に進める必要がある。
取締役会は、人的資本への投資の収益を株主に正確に伝え、経営幹部に説明責任を果たさせるため、報告される指標に人的資本に関する測定値が含まれるよう徹底しなければならない。
このフレームワークとその基礎となる原則が組織の意思決定プロセスに適切に組み込まれれば、企業は財務資本への収益を測定するのとほぼ同様に、人的資本への投資収益を管理できるようになるとともに、すべてのステークホルダーとの回復力と、より公平な関係を構築することができる。




