私たちは皆、個人の金銭問題について多くの時間を費やして心配しています。気が散り、ストレスにもなります。こうした心配に費やす時間の多くは勤務中で、平均的な従業員では月に最大13時間に上ると、マーサーの「Inside Employees’ Minds」調査は報告しています。
退職後のための貯蓄を含め、短期および長期の貯蓄を個人が自ら管理する責任が増しており、負担をさらに重くしています。こうした重い負担により、従業員は自信を持って資金面の行動を起こしにくくなっています。
一方、経営者は、熟練した人材の獲得、管理、定着が、今後5年間における最大の経営課題だと述べています。
マーサーの最新調査は、経済的安定をめぐる雇用主と従業員の信念、認識、行動を調査し、資産、健康、キャリアの各側面を検証しました。先進国と発展途上国の11か国で、民間部門と政府の双方から7,000人の個人と600人の上級意思決定者を対象に調査を行いました。
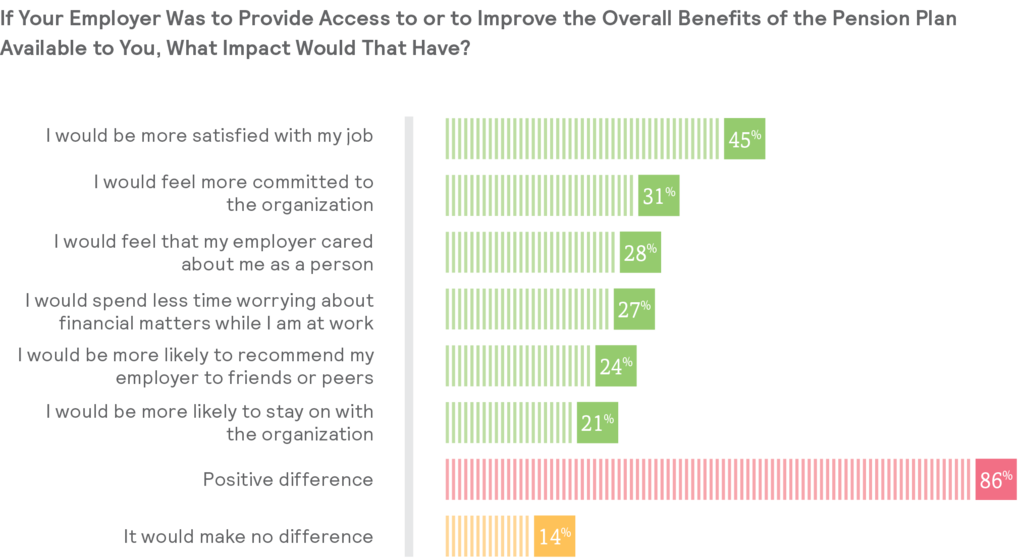
調査によると、より充実した福利厚生、利用しやすい貯蓄制度、個々のニーズに合わせた指針やテクノロジーは、従業員に非常に良い影響をもたらします。福利厚生の改善や貯蓄制度へのアクセスによって、従業員の86%は満足度が高まり、仕事へのコミットメントも強まると回答しました。これは従業員エンゲージメントの大幅な向上につながります。
調査では、従業員が雇用主からの助言を非常に強く信頼していることも明らかになりました。約80%が、雇用主から適切な資金面の助言を得られると信頼していると回答しています。また、個人の金銭問題を管理するための情報や、安全で使いやすいテクノロジーを求めています。高齢層もオンラインツールを同じように強く求めており、35歳未満の成人の90%、成人全体の85%がデジタルによる支援を望んでいます。
私たちは、世界各地の雇用主にとって、従業員の信頼に応え、一人ひとりが短期および長期の貯蓄目標を達成できるよう支援するまたとない機会だと考えています。その結果、雇用主は従業員のエンゲージメントと生産性を高めるだけでなく、将来の世代も支援できます。
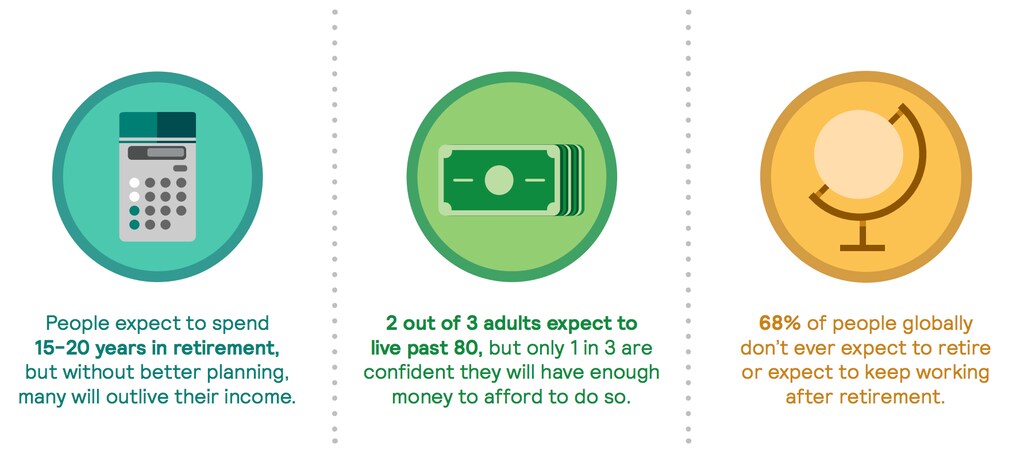
年齢、性別、キャリア段階によって金銭面のニーズは大きく異なるため、個別に合わせたコミュニケーションと解決策も重要です。たとえば、世界の労働力で最大の割合を占めるミレニアル世代は、他のどの年齢層よりも頻繁に転職します。雇用主は、持ち運び可能な貯蓄制度、ファイナンシャル・コーチング、学生ローン返済制度、家計管理ツールなど、ミレニアル世代固有のニーズに応える解決策を検討すべきです。そうした施策によって、ミレニアル世代の従業員はより意欲的になり、組織にとどまる可能性も高まります。
対照的に、年齢の高い労働者にも、主に長寿化や高齢期まで働くことに関わる固有のニーズがあります。OECD加盟国全体で、男性の平均退職年齢は、たとえば過去15年間、上昇を続けています。現在は65.8歳で、2年前の64.3歳から上昇しました。
高齢化する労働力は、従来、60代半ばで退職するという考え方を変えていきます。雇用主はすでにこの課題に直面しています。より柔軟で革新的な働き方が必要となり、退職が近い人向けのパートタイム勤務、生涯にわたる教育プログラム、従業員が必要な限り働けるようにする健康施策、社会保障給付をいつ受け取るかに関する選択肢の案内などが求められます。
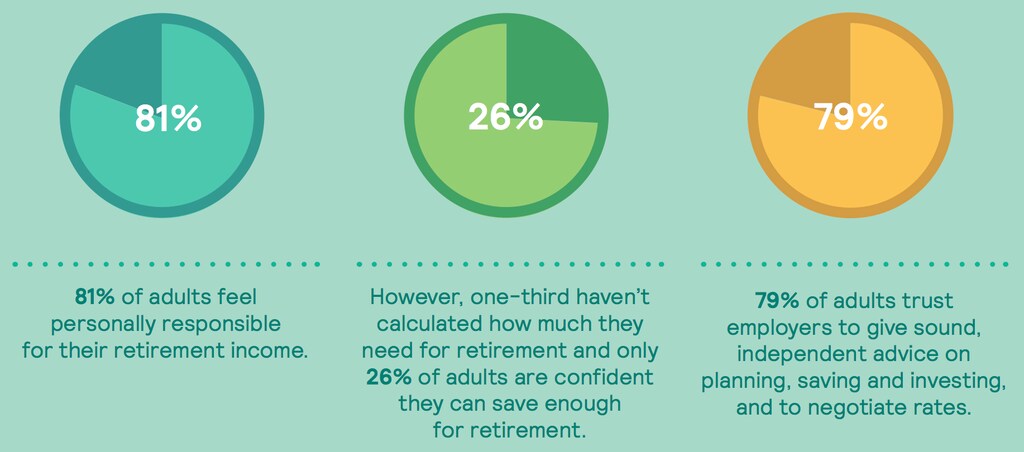
女性は賃金やキャリアの継続性にも男女格差を抱えています。平均賃金が低く、労働市場を離れる期間も長いためです。その結果、女性の退職時の貯蓄残高は、一般に男性より30~40%少なくなっています。さらに、女性は平均して男性より長生きするため、貯蓄をより長く持たせる必要があります。女性従業員が力を発揮し、意欲的に働き、経済的に安定できるよう、組織は女性向けに提供する情報伝達や投資の解決策を見直す必要があります。
ストレス、適切なツールや解決策へのアクセス、負担のしやすさ、自信の有無は、貯蓄や投資を行う個人の能力に影響します。年齢、性別、キャリア段階も影響します。従業員の経済的安定に関するニーズや目標を優先する雇用主は、すべての従業員が求める信頼できる助言者となるでしょう。
人々は、賢く貯蓄するためのツールと、その使い方に関する指針を求め、必要としています。また、雇用主を信頼しています。つまり組織には、従業員の経済的安定を変革し、その過程で従業員のエンゲージメントを高めるまたとない機会があります。さらに、従業員の長期的な幸福をいかに重視しているかを組織が示せば、最大の課題である優秀な人材の獲得と定着も、より容易に実現できるでしょう。




