ブレグジット、縮小する産業部門、低い雇用率を背景に、OECDによると英国は2023年、ロシアを除く主要経済国の中で最も低調な経済となる見通しだ。
経済学者のジョナサン・ペラトン、ブリジット・グランビル、クリス・マーティンが、深刻な景気後退を招かずにインフレを抑える方法があるのかを論じる。
私たちは今、板挟みの状況にある。物価は急騰している一方、あらゆる兆候が景気の弱まりを示している。通常、物価上昇への対応は金利の引き上げだが、それによって人々や企業の支出も減る。中央銀行にとっての課題は、二つの問題に同時に対処することだ。
インフレを抑えながら深刻な景気後退を招かずに済む方法があるのか、3人の経済学者に尋ねた。回答を紹介する。
ジョナサン・ペラトン、シェフィールド大学経済学上級講師
イングランド銀行が比較的小幅な利上げを決めたことは、0.25パーセントポイント引き上げて1.25%としたのに対し、米連邦準備制度理事会(FRB)は前日に0.75ポイントの利上げを実施し、金利を1.5%から1.75%の範囲に引き上げた。この違いは、英国の経済成長が従来の予測より弱まるとの懸念を反映している。
英国経済が4月に0.3%縮小したという予想外のニュースに続き、厳しい見通しとして、経済協力開発機構(OECD)は英国が2023年にロシアを除く主要経済国の中で最も低調な経済になると予測した。GDPは新型コロナウイルス感染症(COVID-19)流行前の水準をわずかに上回るにすぎず、主要産業部門はすべて縮小している。
イングランド銀行が慎重な姿勢を示す一方で、インフレ率は現在9%に達しており、今後数カ月で11%に達すると予測されている。これは1980年代以来の水準だ。予測では、英国は主要経済国の中でも特に高いインフレ率を経験する見込みだ。
G20のインフレ率
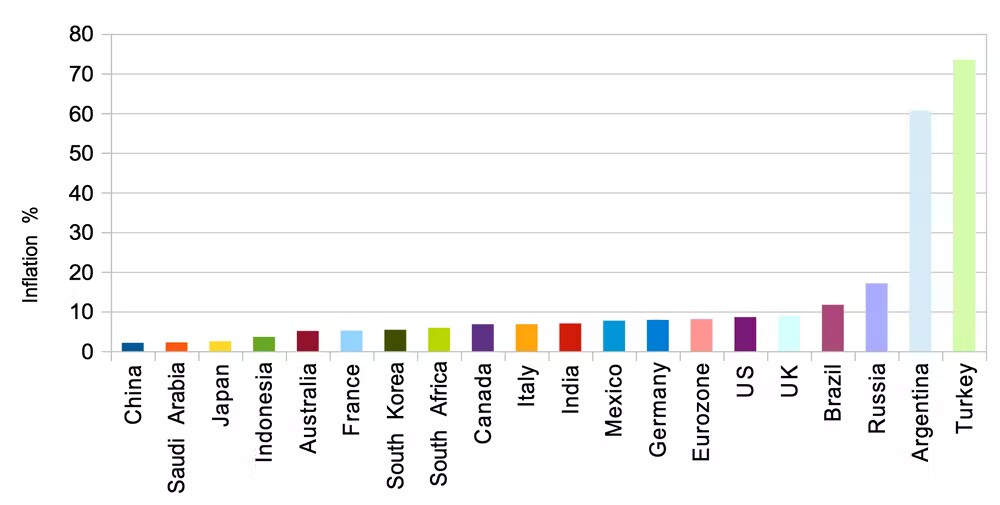
新型コロナ後のサプライチェーンへの圧力や、ロシアによるウクライナ侵攻後のエネルギー価格などの商品価格の上昇により、インフレは世界的な問題となっている。しかし、米国の経済学者アダム・ポーゼンは、英国のインフレ率が比較的高い理由を説明する重要な要因としてブレグジットを挙げた。その結果、貿易コストが上昇し、ポンドが下落し、労働力不足が生じている。
失業率はわずか3.8%まで低下したものの、雇用率は依然として新型コロナ流行前の水準を下回っており、労働市場から退出した人が増えていることを示している。特に高齢の労働者が目立つ。人手不足は英国経済の重要な特徴となっている。
失業率が低く、未充足の求人が多いこの状況なら、賃金は上昇すると考えられるかもしれない。ところが、賞与を除く通常賃金は、6月に実質ベースで2.2%減少し、20年以上で最大の下落となった。少なくとも現時点では、企業が労働者の賃上げ要求に応じ、そのコストを価格上昇という形で消費者に転嫁し、労働者が物価高に対処するためさらに高い賃金を求めるという、典型的な賃金・物価のインフレスパイラルには至っていないようだ。ただし、賃金交渉はまだ決着しておらず、一部の産業部門では賃金をめぐる争議が増えている。
これまで、消費者需要は英国の経済活動を刺激してきたが、その一部は家計の貯蓄によって支えられている。新型コロナの規制解除を受けて家計の支出が増えていることも一因だが、生活水準が圧迫される中、家計が貯蓄を取り崩せる範囲には明らかな限界がある。当然ながら、消費者信頼感は低下している。
長期的な問題も残っている。英国の生産性は、2008年の世界金融危機以降、非常に低迷している。設備投資や職業訓練の不足など、考えられる要因は多い。後者は、現在、求人を埋めるのが難しくなっていることにも表れている。
総じて、イングランド銀行は前例のない課題に直面している。成長がほぼ止まりつつある英国経済で、供給側の問題に対処するには、利上げは大ざっぱな手段だ。インフレ率が賃金の伸びを上回り、経済が停滞する限り、人々への支援はイングランド銀行よりも政府の役割となる可能性が高い。
ブリジット・グランビル、ロンドン大学クイーン・メアリー校国際経済学・経済政策教授
スタグフレーションが迫っている。そのため、「次に何が起きるのか」という議論では、1970年代と同じ、あるいはそれ以上に深刻な事態に向かっているのかが自然と焦点になる。私の見立てでは、景気後退は起こりそうだが、景気後退を繰り返しても高インフレが続いた1970年代のような状況は避けられるはずだ。とはいえ、比較的穏やかなスタグフレーションであっても、生活水準には痛手となる。
現在の状況から抜け出す最も穏やかな道は、インフレが速やかに自然収束することだ。つまり、実質的に人々を貧しくし、買える量を減らすことである。このシナリオではインフレが和らぎ、中央銀行は現在の利上げを撤回することで、景気後退への対応を支援できる。
しかし、こうした急速な転換にはいくつかの障害がある。新型コロナ後の景気回復の状況と労働市場だ。
インフレを引き起こした主な要因は、世界的な供給側の二つの問題だ。第一に、新型コロナの流行中と流行後、需要の急減と急増にサプライチェーンが対応しきれず、中国のゼロコロナ政策が状況をさらに悪化させた。第二に、ロシアのウクライナ侵攻と西側諸国の制裁により、エネルギーやその他の天然資源の供給が制約されている。
こうした問題によるインフレへの影響は、英国、特に米国で実施された新型コロナ対策の景気刺激策や、ロックダウン中に蓄積された未使用の所得によって、西側諸国の企業や消費者に生じた積み上がった需要が長引かせている。たとえば英国では、家計の預金残高が、4月の時点でも新型コロナ流行前の水準を大幅に上回っていた。
緩和的な金融政策が金融市場を大きく押し上げたことも、助けにはならない。最近はバブルが崩れ始めているものの、人々が以前より貧しくなったと感じ、外出して買い物をする意欲が下がるには、資産評価額がさらに大きく下落する必要がある。
インフレ急上昇の急速な反転を妨げる第二の障害である労働市場に話を移そう。ここでも主な問題は供給側にある。新型コロナ後、企業の労働需要は正常化したが、働き手が不足している。その一因は、50歳を超える人のうち、仕事に戻らない選択をする人が増えたことにある。しかし英国では、ブレグジットによって中欧・東欧からの質の高い労働力の流入が途絶えたことも問題となっている。
働き手が不足しているため、企業は賃金を引き上げざるを得ず、英国の賃金は年約4%上昇している。また、商品やサービスの価格にコストを転嫁している。1970年代型の賃金・物価スパイラルの脅威を警戒し、イングランド銀行は利上げを続けている。
しかし、先行指標を見ると、賃金・物価スパイラルの脅威はそれほど深刻ではなさそうだ。英国企業の景気への楽観度を測る、注目度の高い購買担当者景気指数(PMI)によると、サービス業では今後数カ月について悲観的な見方が強まっている。人々が買い物をやめると思えば、価格を上げ続けることはない。また、たとえば運輸分野で1970年代型の労働争議のかすかな兆しが見られたとしても、悲観的な企業は、大幅な賃上げ要求に応じるよりも、採用計画や生産を縮小する傾向があり、場合によっては廃業することさえある。
これは長期的な構造問題であり、新型コロナ後の問題はいずれ解消されるはずなので、インフレの行方を決めるうえで、こちらの方が重要だと私は考える。全体として、英国経済の現在の停滞は、緩やかな景気後退に陥る可能性も高く、インフレ率を2%の目標に向けて低下させるだろう。基調的な需要と信用の伸びが強い米国では、同じ目標を達成するために、より大幅な利上げが必要かもしれない。
私が考える最大の危険は、中央銀行が2%のインフレ目標に過度に固執することだ。私の著書『インフレを記憶する』では、インフレ率が5%までなら、長期的な成長への悪影響はほとんど、またはまったくないことを示す説得力のある研究結果を検討した。特に、インフレ率が不安定に変動せず、安定している場合はそうだ。したがって、インフレが少し和らいだら、中央銀行は利上げをやめ、利益よりも害が大きくなるのを避けるべきだ。
クリス・マーティン、バース大学経済学教授
今後数カ月の英国経済の動向を左右する鍵は労働市場であり、その見通しはきわどい。パンデミックの間、労働市場は回復力を示した。休業補償制度は成功し、危機による最悪の影響から労働市場を守った。経済の縮小幅は1970年代よりはるかに大きかったにもかかわらず、雇用の減少は当時の約3分の1にとどまった。
雇用の回復も、過去の景気後退時より速かった。求人はパンデミック前より50%以上多く、賞与を除く平均賃金は年約4%上昇している。運転手や建設、ソフトウェア開発、倉庫業の労働者では、伸び率がさらに高い。
英国の雇用率(%)
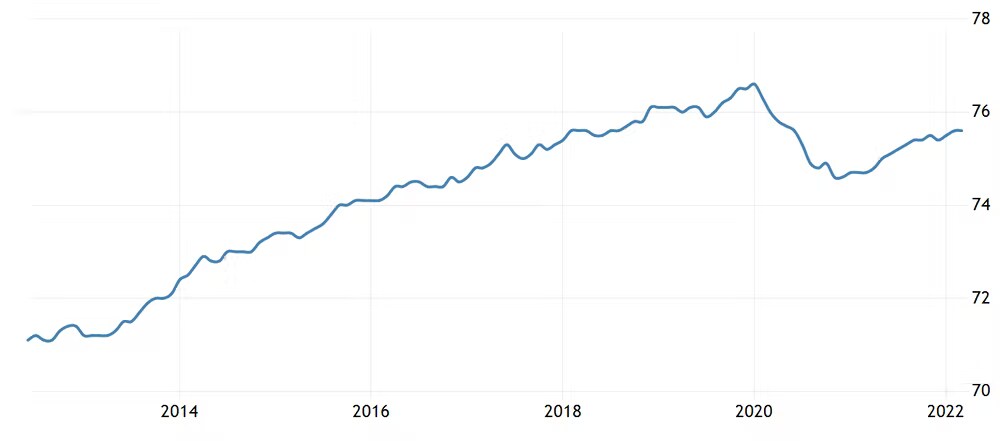
一方で、雇用者数は依然としてパンデミック前より約25万人少ない。実質賃金は、依然として2008年を上回っていない。また、マクロ経済の状況は厳しい。成長が弱い、あるいはまったくない場合に、労働市場がどう活況を呈するのかは想像しにくい。
今後数カ月の見通しを立てにくくする要因がいくつかある。第一に、失業率はもはや労働市場を測る有用な指標ではない。現在、労働者は就業者、失業者、非労働力人口に分類される。失業者は積極的に仕事を探しているが、非労働力人口はそうではない。2019年以降、就業者が約25万人減ったうち、80%は非労働力人口となり、失業者となったのはわずか20%だ。
経済学者は、失業者に比べて非労働力人口について把握できていることがはるかに少ない。これは重要だ。採用される人の大半は、失業者ではなく非労働力人口から来ているからだ。
第二に、意外かもしれないが、ブレグジットによって移民は減っていない。その一方で、移民の構成は変化した。英国で働くEU市民は減ったが、ナイジェリアやインドなどの国から来た労働者は増えている。彼らは比較的高い技能を持ち、接客業よりも医療や社会福祉の分野で働く傾向がある。
技能の高い労働者は生産性を高め、医療や社会福祉の重要な職務を担ううえで有益なはずだが、同時に接客業は苦境にある。ただし、こうした変化が恒久的なものかはまだ明らかではなく、この点も労働市場の予測を難しくしている。
さらに、求人の動向と採用との関係も変わったようだ。最新データによると、求人は130万件で、パンデミック前より約40%多い。しかし、採用された労働者数が記録的な水準になったわけではない。原因が何であれ、求人件数の多さが雇用の増加につながるとは、もはや期待できない。
最後に、公共部門と民間部門の間で顕著な格差が広がっている。民間部門の雇用は新型コロナ流行前の水準に戻ったが、公共部門の雇用は遅れている。民間部門の賃金は現在8%上昇しているのに対し、公共部門ではわずか1.5%だ。公共部門の雇用は、民間部門を動かす市場の力の一部に左右されないため、予測が難しい。ただし、今後数カ月で目立った増加が見られる見込みはほとんどない。
では、英国の雇用の見通しはどうだろうか。何よりも、企業は労働者の採用を減らす可能性が高い。投資の慢性的な低迷と消費支出の減速が、GDPの停滞または減少を示しているためだ。
こうしたマイナス要因は、企業が現在出している多数の求人と、民間部門の一部で見られる比較的大幅な賃上げによって相殺されるだろう。これにより、パンデミック後に労働市場から退出した一部の人々が再び労働市場に戻る可能性がある。
総合的に見て、今後数カ月で雇用者数は最大10万人減少すると予想する。これは0.1%未満であり、経済の他の問題を大きく悪化させることはないだろう。




