米国は9月に26万3000人の雇用を増やし、季節調整済みの総数は1億5300万人となった。
賃金も上昇を続け、経済全体で5%増加した。
しかし金融市場は、労働市場の減速の兆しを期待している。減速すれば、米国の中央銀行が利上げ幅を緩めるとの見方が強まるためである。
非農業部門の総雇用米国における雇用は8月に過去最高の1億5250万人に回復し、9月もそこから増加を続けた。最新の雇用統計によると、米国経済は先月26万3000人の雇用を増やし、季節調整済みの総数は1億5300万人となった。一方、賃金も上昇傾向を続け、9月には経済全体で5%増加した。これは、インフレに直面する中で連邦準備制度(FRB)がタカ派的な姿勢を放棄するにはおそらく大きすぎる水準である。
第4四半期入りとなる先週の2日間の株式市場の上昇は、少なくとも部分的には、米国の労働市場が冷え始めた兆候によって支えられたものだった。しかし金曜日の雇用統計で堅調な雇用増加と、失業率が50年ぶりの低水準となる3.5%に戻ったことが示され、週は弱含みで終わった。
インフレ危機によって生まれた奇妙な状況である。通常であれば好材料に反応するウォール街が、今や経済・労働市場の減速の兆しを必死に期待している。減速を示すいかなるシグナルも、今後FRBが利上げ幅を緩める方向に転換する可能性を高めるからである。
今週の消費者物価指数(CPI)の発表を前に、11月上旬に予定される次回の連邦公開市場委員会(FOMC)会合では、さらに75ベーシスポイントの利上げがほぼ確実と見られている。CMEフェドウォッチ・ツールによると、この水準の利上げが再び行われる可能性は80%であり、9月末の50%強から上昇している。
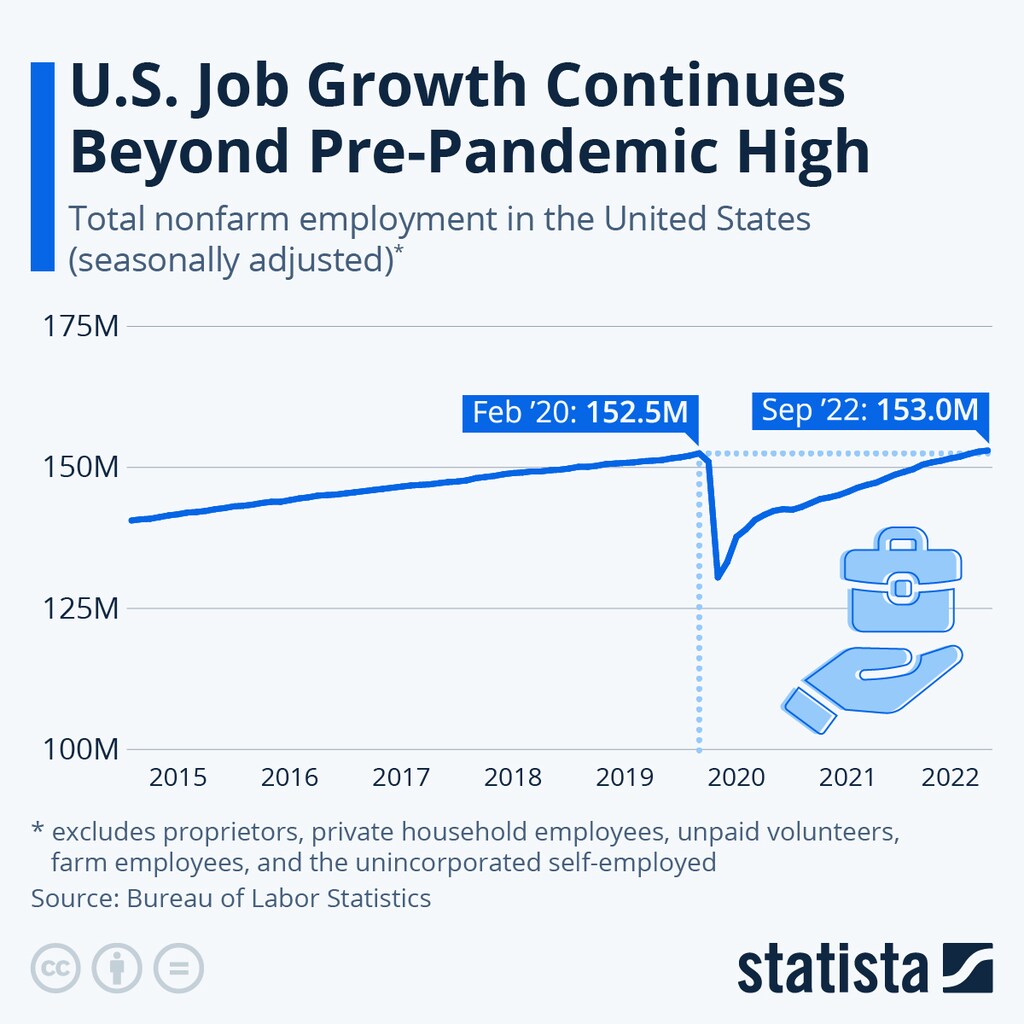
2020年2月から2022年9月までに、非農業部門の総雇用は50万人増加した。Image: 出典:Statista。




