「普遍的な義務教育。無償の授業。前者はドイツにも存在し、後者はスイスと米国の小学校に存在する。米国の一部の州で高等教育機関も『無償』だとしても、それは実際には、一般税収から上流階級の教育費を賄っているにすぎない」。これは、1875年のゴータ綱領に関するメモに記されたカール・マルクスの言葉です。現在、欧州の大半では、大学教育の費用を国が負担しています。受益者の多くが比較的裕福な家庭の子どもであるため、大学財政はかなり逆進的になっています。
公平性に欠けることに加え、公的資金への依存度が高い高等教育のもう一つの大きな問題は、大学財政が景気循環の影響を強く受けることです。多くの地域では、世界金融危機時の財政難によって大学予算が大幅に削減され、その後も回復していません。OECDの『図表でみる教育2017』報告書は、「多くの国で高等教育への公的資金は増加したものの、2008年のピークを下回る国もある。例えば、カナダ、チェコ共和国、ハンガリー、アイルランド、イタリア、ポルトガル、ロシア連邦、スロベニア、スペイン、米国では、2014年の公的支出が2008年を下回った」(OECD 2017)と述べています。これらの国の多くでは、高等教育への総資金に占める公的資金の割合が非常に高いため、公的財政に影響する景気循環上のショックは大学に大きな影響を与えます。
代替案:所得連動型の大学ローン
私たちの最近の論文(Cabrales et al. 2018)では、大学が政治サイクルの犠牲になるのを防ぐ代替案を提案しています。基本的には、所得連動型の大学ローン制度です。考え方はシンプルです。卒業生は、可能であれば教育費を支払います。国の役割は、卒業後の労働市場での成果が十分に良くない場合に備えた保険の仕組みを提供することに限られます。スペインへの適用に焦点を当てるのは、同国の労働市場の状況が特に厳しいためです(Bentolila et al. 2011)。そのため、ローン制度がスペインで「機能する」なら、欧州の他の地域ではさらにうまく機能するはずです。
この制度は私たちが考案したものではなく、特に新しいものでもありません。現在、英国、オーストラリア、ニュージーランドで大学の財源確保に使われています。大学の授業料を引き上げると同時に、所得連動型ローンを提供する仕組みです。最低所得基準が設けられ、「債務者」の所得がこの基準を超えなければ、ローンを返済する必要はありません。英国の場合、この基準は£21,000です。政策上の選択によって金利を低くすることもできます(ただし、金利を高くすることは公平性を高める重要な要素です)。返済額は個人所得の一定割合です。一定期間が過ぎても借り手が返済を終えていない場合、ローンは免除されます。
この制度の目的は、一方では、受益者と政府の間で教育費を分担することです。教育に外部性があるのは確かですが、私たちが知る限り、スペインで現在公的部門が負担している80%に相当するほど外部性が大きいと示す推計はありません。リスクも分担されます。提供される教育の質が低く、投資収益が小さい場合、その費用は公的部門が負担します。これは、公的部門が悪い成果による費用のより大きな部分を負担するため、この制度の下では教育の質を監督する誘因が強まることも意味します。
この制度の重要な利点は、大学への資金を増やし、景気循環から切り離せることです(実際に英国でそうなっています)。また、財源負担の公平性も高まります。
仮想ラボ
この制度を研究するため、モデルのさまざまなパラメーターが個人の職業人生を通じて及ぼす影響を分析できる仮想「ラボ」を作りました。Dearden et al.(2008)の方法論を踏襲していますが、スペインの労働市場は大きく異なるため、その市場の特性に合わせて方法を調整しています。雇用への移行と雇用からの移行、労働市場の動態、そしてスペインで顕著な二重構造をモデル化することに特に注意を払っています。例えば、初職への移行や失業からの移行の多くが有期雇用契約につながることを考慮しています。
私たちは「就業者の継続標本」(Muestra Continua de Vida Laboral、略称MCVL)のデータを使用しています。このデータは、個人の就業、非就業、失業、契約形態の間の移行を適切に表しています。MCVLには、スペインの所得税(Impuesto sobre la Renta de Personas Física、略称IRPF)を通じた所得データとの連結情報も含まれています。これにより、所得、年齢、状態の継続期間に応じた就業状態間の移行をシミュレーションできます。ある状態にある間の所得は確率的(自己回帰的)で、年齢に左右されます。雇用状態が変わると、新たな所得も確率的であり、年齢、前の状態の継続期間、所得に左右されます。
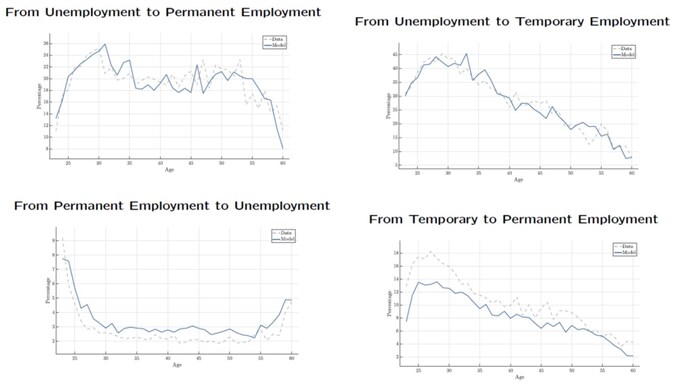
図1は、モデルの動態が実際の就業状態間の移行に非常によく適合していることを示しています。実線はモデルの結果を、破線はデータを表しています。
図1
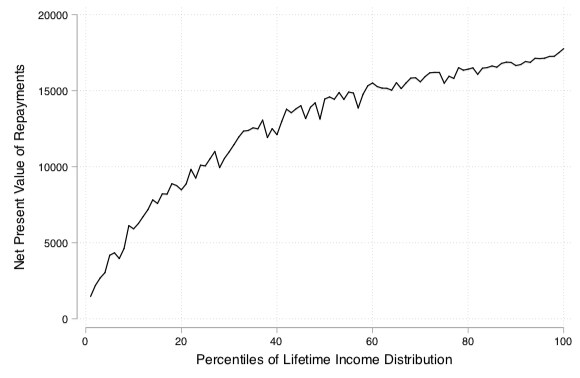
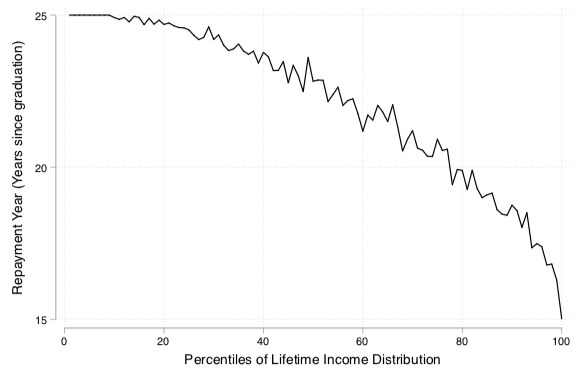
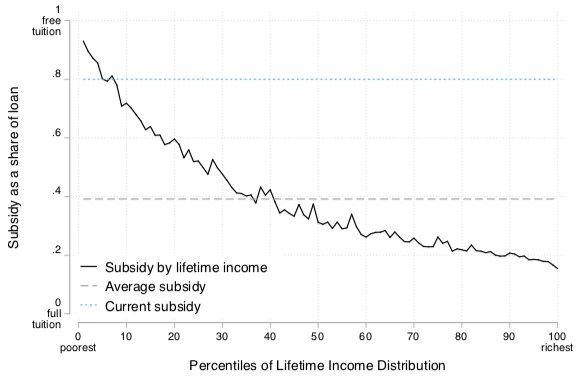
基準シナリオでは、(i)債務額€21,000(政府の現在の負担額に近い)、(ii)金利0%、(iii)€15,000の基準額を超える年間所得の10%をローン返済に充てる返済率、(iv)25年後の債務免除を検討します。図2は、この制度が個人によってどのような影響を及ぼすかを示しています。横軸では、生涯所得の分布における位置によって各個人を表しています。上段には、個人が支払う額の割引現在価値を示しています。当然、所得の低い人はほとんど何も支払わず、所得の高い人は最大€15,000を支払います。最も裕福ではない人まで全額を支払うのはなぜでしょうか。金利がゼロの場合、国は貸し付けた額を現在価値で全額回収できないためです。中段は、個人がローンを返済するまでの年数を示しています。所得の低い人ほど返済に時間がかかり、所得の高い人はより早く返済します。下段は暗黙の補助金を示しています。ここでも、最も裕福な人ほど補助金が少ないことは明らかですが、ゼロではありません。返済額の割引価値がローン額と一致しないのと同じ理由によります。
図2
次に、例えば債務額など、基準シナリオにさまざまな変更を加えた場合の影響を調べることができます。これは重要です。授業料を引き上げて大学制度の質を向上させたり、地域間の移動を促したりできる可能性があるからです(スウェーデンでは授業料はありませんが、親元を離れて暮らす費用を賄うローンがあり、多くの学生が利用していることに留意してください)。こうしたシミュレーションの結果を図3に示します。
図3
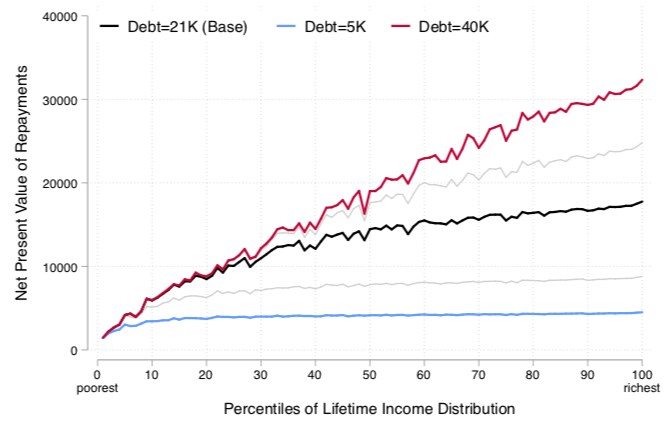
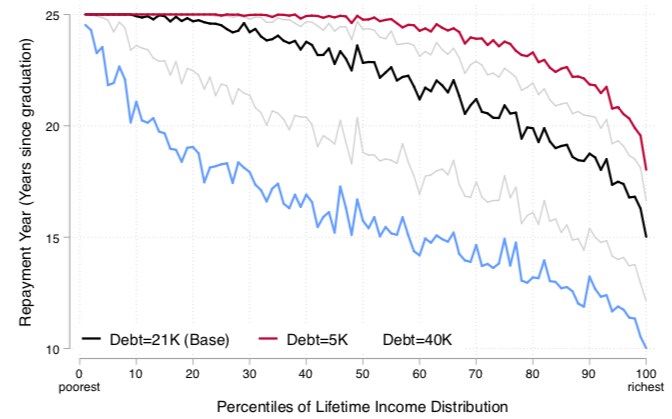
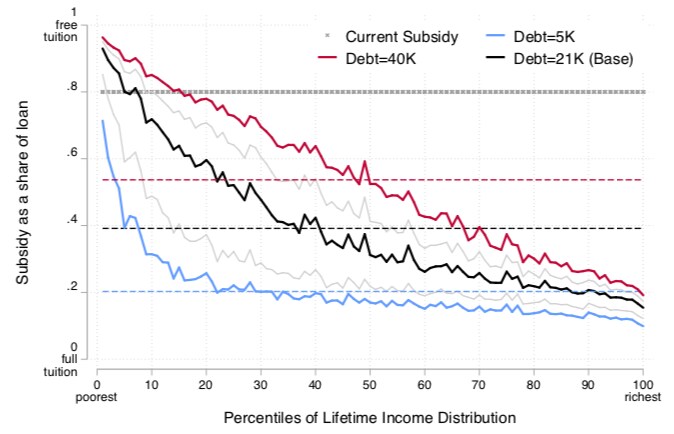
もう一つ興味深い変数は金利です。0%が最も一般的ですが、基準シナリオのグラフで明らかなように、最も逆進的でもあります。私たちのラボでは、金利を引き上げると、卒業後により多く稼ぐ学生が総費用のより大きな部分を負担することになります。最低所得基準、債務者が返済する所得割合、ローンが免除されるまでの年数も検討できます。
結果をまとめると、次のとおりです。
>提案する仕組みは、どの仕様でも非常に累進的です(所得分布の上位25%はローンのほぼ全額を返済する一方、下位10%はほとんど返済しません)。
>大学費用のうち政府が負担する割合は、現行制度より16~56パーセントポイント低くなります。
結論
結論として、若い大学卒業生を取り巻く労働市場の機能不全は、所得連動型ローン制度にとって課題となる可能性があります。こうした点から、スペインのような国でこの制度が機能するのか疑問に思うのも当然です。しかし、私たちの分析によれば、予想に反して、この政策はスペインでも実現可能です。政府の財政状況は改善し、受益者はそれぞれ異なる水準で費用を負担します。政府は追加財源を、例えば幼児教育(外部性がより大きく、より確かな証拠で裏付けられています)、より再分配的な社会支出、あるいは減税など、別の用途に充てることができます。個人にとっては、最低所得基準と返済期間の上限が、十分な所得を得られない可能性に対する妥当な水準の保険となります(これは米国の制度より優れていると私たちは考えます)。
不利な背景を持つ若者への影響を懸念する場合も、Azmat and Simion(2018)によれば、英国で同等の改革を実施しても、大学に進学する人、特に低所得世帯の人が減ることはありませんでした。




