急に困って、すぐに助けが必要になった経験は、誰にでもあるのではないでしょうか。ある日は、在宅勤務用のオフィスに急ぎで棚を取り付けてくれる便利屋が必要になり、別の日には、直前に修正が必要になった重要なプレゼン資料を校正して整えてくれるフリーランスの校正者が必要になることもあります。
しかし、実際にはうまくいかないことが多いものです。便利屋は副業で、代わりに作業できない別の人を寄越してしまいます。また、一流媒体での経験があると言っていた校正者は、実際には経験の浅い人で、プレゼンの発表直前になって資料の修正に追われることになってしまいます。こうして信頼は失われてしまいます。
では、誰を雇うのかを確実に知る方法があったらどうでしょうか。ギグエコノミーに何らかの身分証明の仕組みがあったらどうでしょうか。
デジタルIDは、ギグエコノミーの市場が抱える問題の解決策になり得ます。多くの運転免許証やパスポートのような紙ベースの身分証明書とは異なり、デジタルIDはデジタルチャネルを通じてリモートで認証できます。つまり、UberやTask Rabbit、Fiverrなどのプラットフォームは、ワンクリックでドライバー、便利屋、独立系のワーカーの身元を確認でき、利用者とプラットフォームの双方がその人物を信頼できるようになります。
米国では、労働人口の 20%から30%が何らかの形でギグエコノミーに関わっており、これは非常に多くの人々に関わる数字です。パートタイムの配車ドライバーであれ、フリーランスの翻訳者であれ、そのビジネス能力を正式に認定し、効率的な契約を促進することは、顧客とサービス提供者の双方にとって生活をより便利にするはずです。デジタルIDは、こうした人々の役に立つことができます。
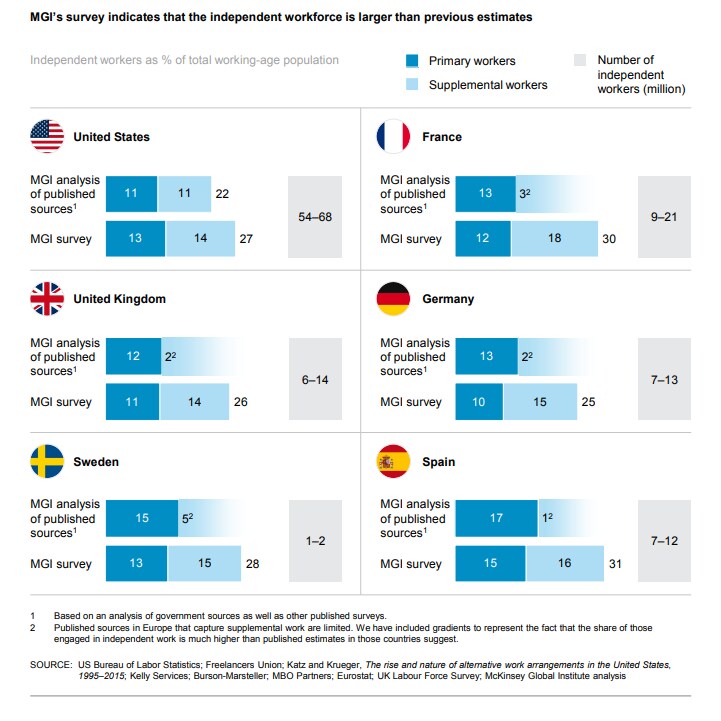
デジタルIDは、ギグワーカーが「バックオフィス」業務を管理する助けにもなります。多くの人が指摘するのは、税金、労働時間、給付の管理が困難だという点です。例えば、UberやLyft、地元の配車アプリで運転しているとします。雇用主ごとに別々のユーザーアカウントを持つのではなく、単一の身元で各社を利用できれば、納税手続きをより効率的かつ円滑に行えるようになる可能性があります。さらには、ギグワーカー向けに設計された、ポータブルな給付制度を実現することにもつながり得ます。
デジタルIDは、自分に最も適した仕事を見つけるのにも役立ちます。例えば、デジタルIDを使って履歴書や小規模な資格証明にアクセスする人材プラットフォームを想像してみてください。プラットフォームがあなたを認証済みのワーカーとして認識すれば、認証された仕事とのマッチングを支援できます。つまり、次の仕事をより早く見つけられるようになり、将来の依頼主も、あなたが誰で、これまでのプラットフォームでどのような実績を上げてきたかを正確に把握できるようになります。
しかし、デジタルIDが役立つのはギグエコノミーだけではありません。企業や公共部門で働く人なら誰でも、デジタルIDの恩恵を受けられます。何度も同じ書類に記入する手間や時間の無駄を省けるため、入社手続きがはるかに楽になります。また、自分の資格や職務経験を記録し、就職先の候補となる企業など、共有したい相手に容易に提示できるようにもなります。(面倒な履歴書テンプレートともお別れです。)
これらはすべて非常に価値のあることです。マッキンゼー・グローバル研究所では、「良質な」デジタルIDと、それが世界中の個人、企業、政府にもたらす便益を定量化しました。
良質なデジタルIDには、次の4つの特性が求められます。高い保証水準で検証および認証が可能であること、唯一性があること、個人の同意のもとで確立されること、そして利用者のプライバシーを保護し、個人データの管理を確実にすることです。慎重に設計されれば、良質なデジタルIDは、人々が消費者、労働者、市民として経済や社会により十分に参加することを可能にし、本人だけでなく、やり取りする企業や政府機関にも利益をもたらすことがわかりました。
そして、その便益は積み重なります。新興国では、平均的な国が2030年までに、GDPの6%に相当する経済的価値を実現できる可能性があることがわかりました。一方、成熟経済国では、平均的な国がおよそ3%に相当する経済的価値を実現できる可能性があります。いずれも、デジタルインフラに支えられた高い普及率を前提としています。
利用者への価値提供に加え、デジタルIDは発行者にとっても大きな機会となり得ます。パスポートのような紙ベースの身分証明書は通常政府が発行しますが、デジタルIDは、意欲的なスタートアップや組織の連合体によって発行されることもあり得ます。
こうした動きは、すでに世界の一部で起きています。例えばスウェーデンを見てみましょう。2003年、複数の大手銀行が、銀行取引や金融取引を円滑にするために、一般市民、政府、企業が利用する電子IDとして、最初のBank IDを発行しました。現在では、800万人がBank IDを利用して、オンラインおよびモバイルバンキング、電子取引、税務申告を行っています。
ほかにも事例があります。Secure Key Concierge(カナダ)では、利用者が銀行の認証情報を使ってオンライン取引を認証できるようになっています。一方、Mobile Connectは、利用者が本人確認を行い、オンライン取引を承認できるグローバルサービスです。また、エストニアでは、90%を超える人々が国が発行するデジタルIDを保有しており、政府はフィンランドのフィンテック企業Holbiと提携し、電子居住権(e-residency)のデジタルIDを持つ人々が、支店に足を運ぶことなく銀行口座を開設できるようにしています。
確かに、デジタルIDには、大規模かつ国民全体で利用されるあらゆるデジタル技術に共通するリスクがあります。例えば、システム障害や個人データの盗難などです。こうしたリスクを防ぐには、登録および認証システムについて慎重な設計上の選択を行うこと、健全なガバナンスと緊急時対応計画を整えること、そしてプライバシーを守るための規制を設けることが必要です。インド、エストニアなど世界中で10億人を超える人々がすでにデジタルIDを持っていることを考えると、米国でもいずれ何らかの形のデジタルIDが利用できるようになるのに、それほど時間はかからないかもしれません。
次に困ったときは、ぜひ思い出してください。デジタルIDによって身元と資格が認証された、理想的なドライバー、便利屋、またはフリーランスの校正者が、まもなくワンクリックで見つかるようになるかもしれません。




