パンデミック、燃料価格の高騰、そしてウクライナでの紛争の結果、飢餓に苦しむ人々が世界中で増えることになるでしょう。
ロシアとウクライナは、肥料とその原材料の主要な生産国・供給国でもあります。
穀物や食料の輸送をめぐる既存の物流上の問題は、悪化する可能性が高いです。
混乱によって今年の収穫にさらなる圧力がかかり、食料価格の上昇につながるでしょう。
パンデミック以前にも、FAOは6億9,000万人、すなわち世界人口の9%が食料不安に直面していると推計していました。
私たちは今、パンデミックの波及効果と、より最近では燃料価格の上昇およびウクライナでの紛争によって引き起こされた、世界的な食料危機の始まりを目の当たりにしています。世界中で穀物や食料を輸送する上での物流上の問題は既に明らかでしたが、戦争の結果、今後はかなり深刻化するでしょう。しかし、より微妙な関係として、世界中で高い作物収量と品質を実現するために必要な養分との結び付きがあります。
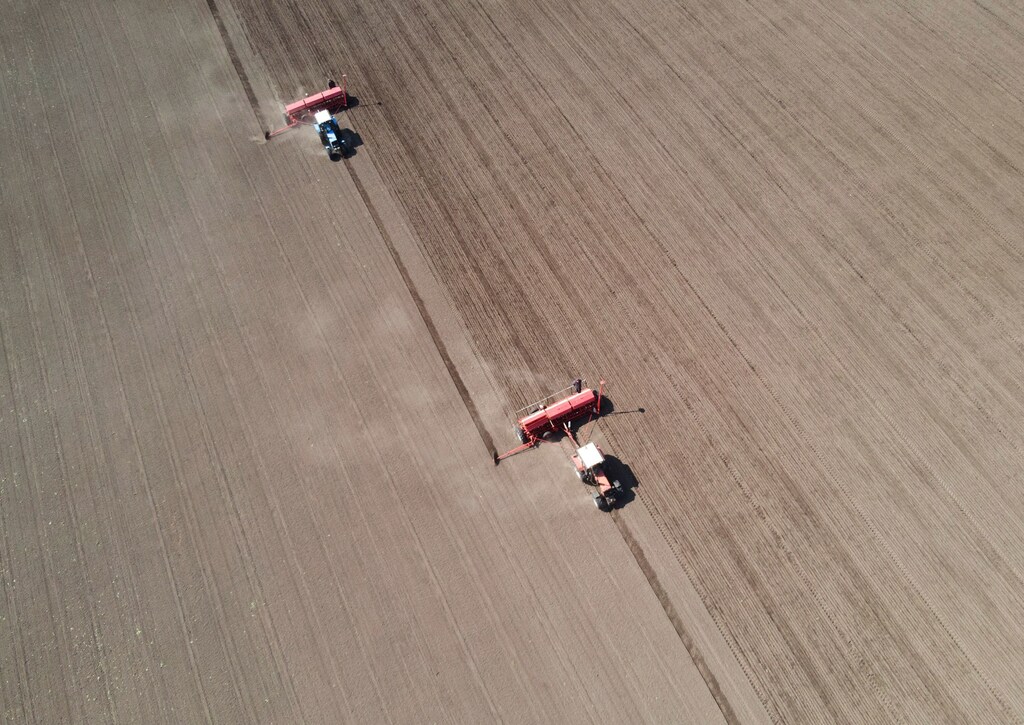
作物は、私たちの食料システムの基盤であり、人間に食べられるにせよ家畜に与えられるにせよ、量と質の面で供給が確保されなければ、私たちの食料システムは破綻してしまいます。作物は、高い収量と品質を実現するために、十分な養分の供給に依存しており(水、日光、健全な土壌も同様に必要です)、現代の農業システムでは、その養分は工業的に製造された肥料によって供給されています。この記事を読んでいる今も、あなたが吸っている空気の78%は窒素ガスです。これは、工業的に製造された窒素肥料の大部分の製造に使われている窒素と同じ供給源です。
しかし、このガスを空気中から取り出し、肥料の袋詰めにするまでには、膨大なエネルギーを要します。ハーバー・ボッシュ法は、肥料を製造する上で重要な工程として窒素と水素をアンモニアに変換するもので、世界で発生するエネルギーの1%から2%を消費していますいくつかの推計によれば。その結果、窒素肥料の製造コストは燃料費に直接連動しています。このため、英国の硝酸アンモニウムの価格は最高で1トン当たり£1,000(本稿執筆時点)にまで上昇しており、一週間前の£650と比較したものです。
農業システムへの肥料投入は、作物を生産する上で最も大きな単一の変動費の一つです。肥料に投資する際、農家は収穫時に受け取る価格によって、この投資の見返りを確保しなければなりません。収量のわずかな改善のために肥料を追加しても、収穫時点では元が取れない場合があります。
肥料のコストと生産された作物の価値との間のこの計算――「損益分岐比率」――は、穀物作物の場合、通常は約6です(窒素肥料1kgの代金を支払うために6kgの穀物が必要)。しかし、肥料価格の上昇に伴い、現在は約10になっています。収益性を維持するため、農家は生産コストに特に注意を払い、肥料の使用量を減らすことを検討する必要があるでしょう。しかし、肥料の使用量を減らせば収量と品質が低下し、食料システム全体への圧力が一層高まります。
より大きな視点
世界の食料システムは、もともと圧力にさらされていました。パンデミック中、多くの経済がロックダウンから脱して回復する中で、活動の急拡大によりエネルギー需要が増加しました。その際、ガス価格 の急騰が一時停止を引き起こし、2021年に英国の一部の施設で肥料の生産に影響を及ぼして、価格の上昇を招きました。
多くの農家は肥料を事前に購入しているため、この価格上昇の影響を免れた場合もあり、そのため食料の供給や価格に即座に影響を与える可能性は低かったと考えられます。しかし、肥料の生産が再開された一方で、世界の燃料価格は回復せず、上昇を続けています。
これがウクライナでの現在の紛争につながります。燃料価格の最近の急な上昇は、肥料価格に直接影響を及ぼしており、そのため国際連合食糧農業機関(FAO)の食料価格指数は2月に過去最高値に達し、2008年の金融危機以来の高い上昇率で上昇しています。
とはいえ、2月のデータは侵攻の影響を部分的にしか反映していませんでした。侵攻は月末に発生したため、一部の価格上昇は遅れて現れることになるでしょう。肥料価格の上昇により、農家は収穫時に作物価格を同程度引き上げるか、肥料の使用量を減らすかのいずれかを迫られることになるでしょう。収穫時における穀物価格の上昇は経済におけるインフレ圧力を一層強めることになります。サプライチェーンは最終的に、より高い食料価格という形でコストを消費者に転嫁することになるからです。
ロシアとウクライナは、肥料とその原材料の主要な生産国・供給国でもあります。例えば、ノルウェーのヤラ社は、欧州最大の肥料生産・供給企業であり、その製品の多くをウクライナで生産しています。したがって、西側諸国とロシアとの貿易縮小や、ウクライナにおける供給網の混乱は、肥料の生産と供給にさらなる圧力を加えることになるでしょう。
ロシアは世界の窒素肥料生産の約10分の1を担っています。ロシアはまた、同程度のシェアをリン酸肥料で占めており、ベラルーシと合わせると約3分の1のカリ生産量を占めています。ただし、これらの多くは毎年土壌に施用されるわけではなく、エネルギーコストもはるかに低いため、収量や食料生産への即時的な影響は小さいでしょう。
ウラジーミル・プーチン大統領は明確に、肥料貿易の混乱と今後の食料価格の急騰を結び付けてきました。ロシアはたった今発表したのは、西側諸国への肥料輸出の一時停止です。ブラジル、中国、米国を主要市場とするロシア産肥料について、世界に穀物を供給するこれらの供給国も影響を受けることになるでしょう。
ウクライナ自体も大規模な農業生産国であり、穀物および油糧作物を世界市場に大量に供給しています(世界の小麦の12%を生産し、ヒマワリ油の世界最大の供給国でもあります)。そのため、ウクライナの多くの作物が播種を控えている時期、あるいは既に生育中の作物が肥料や農薬を必要としている時期に、混乱によって今年の収穫にさらなる圧力がかかり、食料価格の上昇につながるでしょう。ウクライナとロシアの穀物供給の減少によって特に大きな影響を受けるリスクがあるのは、エジプト、トルコ、バングラデシュです。
食料安全保障
この状況に、パンデミックや気候変動(極端な気象を含む)の影響が重なると、食料安全保障に対する脅威は増大する一方です。パンデミック以前の2019年においてさえ、FAOは推計しました、6億9,000万人、すなわち世界人口の9%が食料不安に直面し、飢餓に苦しんでいると。それ以降、食料価格指数は39%上昇しています。
このような状況では、市場への政府による即時介入を求めることは、当然の対応といえます。しかし、COVIDの影響により政府財政は著しく逼迫しており、直接的な金融支援や拠出を行う余地はほとんどありません。ロシア産の石油およびガスを輸入から全面的に排除するという最近の公約を踏まえると、政府、農家、消費者のいずれにとっても、今後は難しい判断を迫られることになるでしょう。
中期的には、再生可能エネルギーをより多く活用して食料システムを変革する必要性が浮き彫りになっています。また、穀物を与えられた家畜由来の製品が少ない持続可能な食生活や、土壌の健全性と作物による養分利用の効率を高める再生型農業を奨励すべきです。




