航空旅行は、2020年と2021年のCOVID-19による混乱を経て、今年は回復しています。
しかし、商用旅客航空会社の週間座席供給量は、依然として2019年の水準をかなり下回っています。
また、パンデミック後の航空会社の回復状況には地域差があります。
2020年にCOVID-19パンデミックが始まった際、国際線の移動は突然停止し、航空業界は「航空需要にとって史上最悪の年」に見舞われました。2021年も渡航制限に苦しめられましたが、2022年には、空の旅に戻る旅客が次第に増えたことで、混乱は徐々に収まりました。

このスウェーデンのスタートアップ企業は電動飛行機を製造している
01:24
OAGのデータによると、OAG、商用旅客航空会社の今年これまでの週間座席供給量は平均9,070万席で、2020年の同時期の6,100万席からは増加しましたが、2019年の1億1,090万席の水準はなお下回っています。しかし、そのギャップは徐々に縮まっており、今夏には数週間にわたり、世界の供給量がパンデミック発生以降初めて1億席を超えました。
旅客航空会社のCOVID-19ショックからの回復度合いには、地域によって大きな差があります。特にアジアの多くの地域では、特に国際線の供給量がパンデミック前の水準を大きく下回ったままですが、北米の供給量は2019年の水準にごく近い状態です。
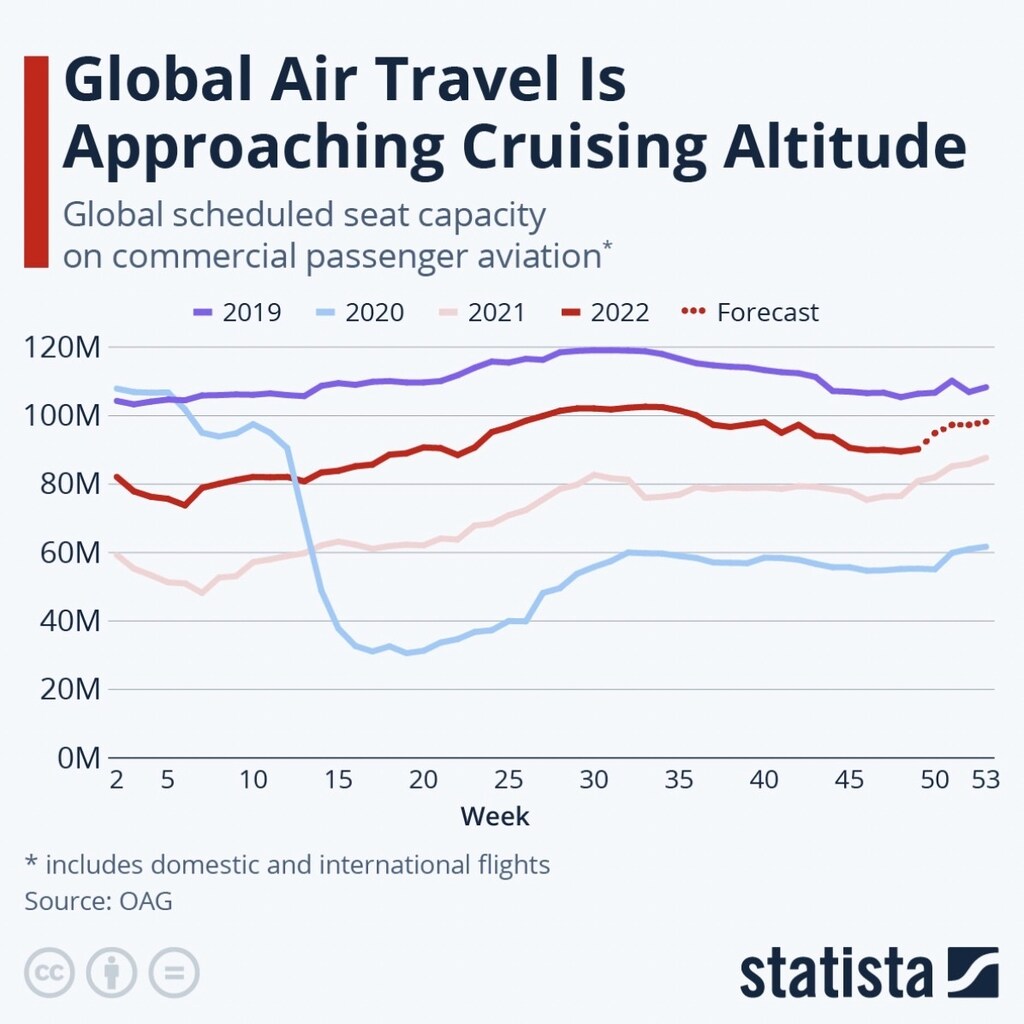
世界の航空旅行は巡航高度に近づいているImage: OAG




