多くの中央銀行が利下げに転じており、ファンダメンタルズと世界経済の成長も強まっています。
同時に、人口動態の大きな変化が見られるほか、AIの台頭や脱炭素への世界的な継続的取り組みも見られます。
こうした要因は、特にプライベート・マーケットを中心に、今後1年間の投資機会につながると考えています。
2025年を迎えるにあたり、私たちは投資環境の大きな転換期の只中にあります。異例の低金利が成長、資産価格の上昇、容易なレバレッジを後押ししていた遠い過去の勢いは失われ、より厳しい高金利環境に取って代わられつつあり、より戦略的なアプローチが求められています。しかし、私たちは新たな回復の時代が到来しつつあると考えています。
多くの中央銀行が利下げに転じ、ファンダメンタルズは改善しつつあり、プライベート・マーケットへの資本流入も増え、世界経済の成長も強まっています。また、世界的な人口動態の大きな変化(経済、産業、地域の再編を後押ししている)、AIと自動化の台頭(産業と職場を変革している)、脱炭素への継続的な世界的取り組みといった幅広いテーマも、私たちのますます前向きな投資の見通しを導いています。これらは、私たちが新年を自信と楽観をもって迎えている理由です。
2025年の商業不動産投資に期待すべき6つの理由
実のところ、私たちは2025年が商業不動産セクターの多くの分野で回復の転換点として振り返られることになると考えています。以下では、2025年に私たちが注目している主要な投資テーマのうち6つを紹介します。
1. 「買い」のサイクルに入っている
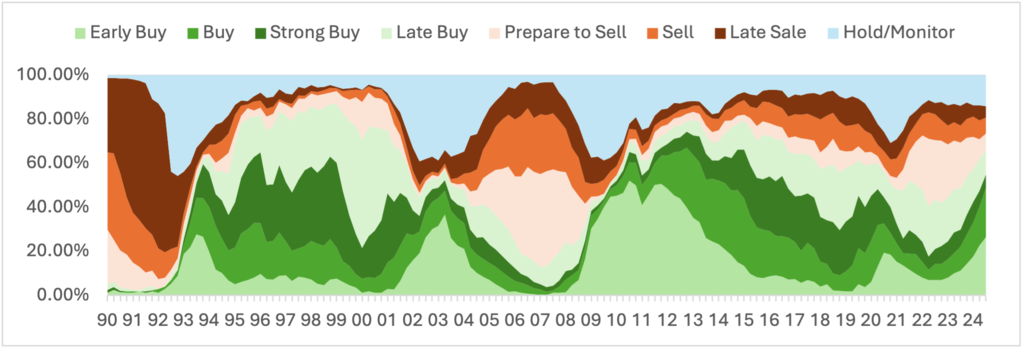
ハインズ・リサーチの分析によると、2024年第3四半期時点で、世界の市場の66%強が何らかの段階で「買い」のサイクルにあり、これは2016年以来の最高水準で、世界金融危機後の回復初期に近い水準です(下図参照)。これは、米国が貯蓄貸付組合危機から脱却した1990年代半ばとほぼ同水準です。どちらの時期も課題はありましたが、資金を投じるには優れた時期でした。
2. 賃貸需要が高まっている
当社の調査チームによる追加分析(オックスフォード・エコノミクス、ユーロスタットのデータ、ならびに米国、カナダ、韓国、オーストラリア、香港、日本の国勢調査データ(2024年第2四半期時点)を使用)では、14の主要先進国経済の合計で約650万戸の住宅が不足していると推定されています。また、世界的に住宅の手頃さが著しく不足しています。こうした環境において、世帯は購入よりも賃貸を選ぶ明確な傾向を示しています。これは、世界の居住セクターが2025年に有望な投資対象となる可能性が高いという私たちの見解を裏付けるものです。
3. 小売のファンダメンタルズは健全
小売セクターは「適正化」が進み、新規供給が限られ、勝者と敗者の選別プロセスもおおむね完了した、よりバランスの取れた市場を経験しています。おおむね完了しており。主要4つの不動産タイプにおいて、NCREIFにおいて、米国の小売セクターは、2024年第3四半期までの過去8四半期連続で、トータルリターンにおいて首位となっています。また、小売は世界的に、何らかの買いサイクル段階にある市場の割合が2番目に高くなっています。
4. 組み込まれた産業用不動産のNOI成長
ファンダメンタルズは減速しているものの、組み込まれた純営業利益(NOI)の成長により、産業セクターは依然として魅力的です。2025年には、需給がより一致するにつれて、賃料の再上昇を見込んでいます。
5. オフィスのクレジット投資機会が広がりつつある
オフィスセクターは地域によって差がありますが、特に米国のオフィス資本市場の混乱により、資本構造全体にわたって機会が生まれています。既存のローンが満期を迎える中、借り換えに必要な従来型の融資が不足しているため、負債が株式よりも魅力的となる状況が生じています。
6. オルタナティブ・セクターに明るい兆し
ニッチ・セクターの機会は地域によって大きく異なります。データが不足しているため、成功は多くの場合、現地の市場動向を理解できるかどうかにかかっています。学生寮、セルフストレージ、データセンターなどの分野は、独自の需要要因により成長を強めていると私たちは考えています。

2025年の商業不動産の回復
ただし、課題は依然として残っており、私たちは2025年の市場についておおむね強気ではあるものの、いくつかの重要なリスクは残っています。まず、金利は低下し始めているものの、正常化するまでには時間がかかります。そのため、規律ある投資に引き続き注力する必要があり、金利が高止まりする状況では、成長に対してより慎重かつ長期的なアプローチが求められることを認識すべきです。こうした環境では、価値創造の主な要因はキャップレートの圧縮ではなく賃料の成長となる可能性が高く、投資家には資産レベルでの実行力が求められます。
地政学的な面では、ロシアによるウクライナ侵攻が世界のエネルギー市場と国際同盟に引き続き影響を及ぼしています。中東での混乱の継続は、世界の不安定化をさらに深刻化させています。これらの紛争が激化すれば、非常に深刻な結果を招く可能性があります。また、AIが大きな変革の波を引き起こしている一方で、高まるエネルギー需要に対応するためには多額の投資が必要です。
一方、2024年には世界各地で重要な選挙が複数行われ、直近では米国で実施されました。選挙活動が終わり、新たな政権運営の時期を迎えるなか、私たちはワシントンの新政権がもたらしうる影響を見極めています。短期的な見通しには引き続き楽観的ですが、世界的な関税、移民政策、より広範な財政政策における大きな方向転換が、どのような結果をもたらすかは、まだ見通せません。それでも、全体として私たちは、混乱が収まり、この資産クラスが回復へと転換するにつれ、今後1年は、プライベート・マーケットおよび世界の不動産投資家にとって安定と潜在的な機会をもたらすと確信しています。
本資料の内容は情報提供のみを目的としたものです。本資料は、投資、法律、または税務に関する助言や推奨を構成するものではありません。本情報はハインズの主観的な見解を表したものです。他の市場参加者が合理的に異なる見解を持つこともあり得ます。




