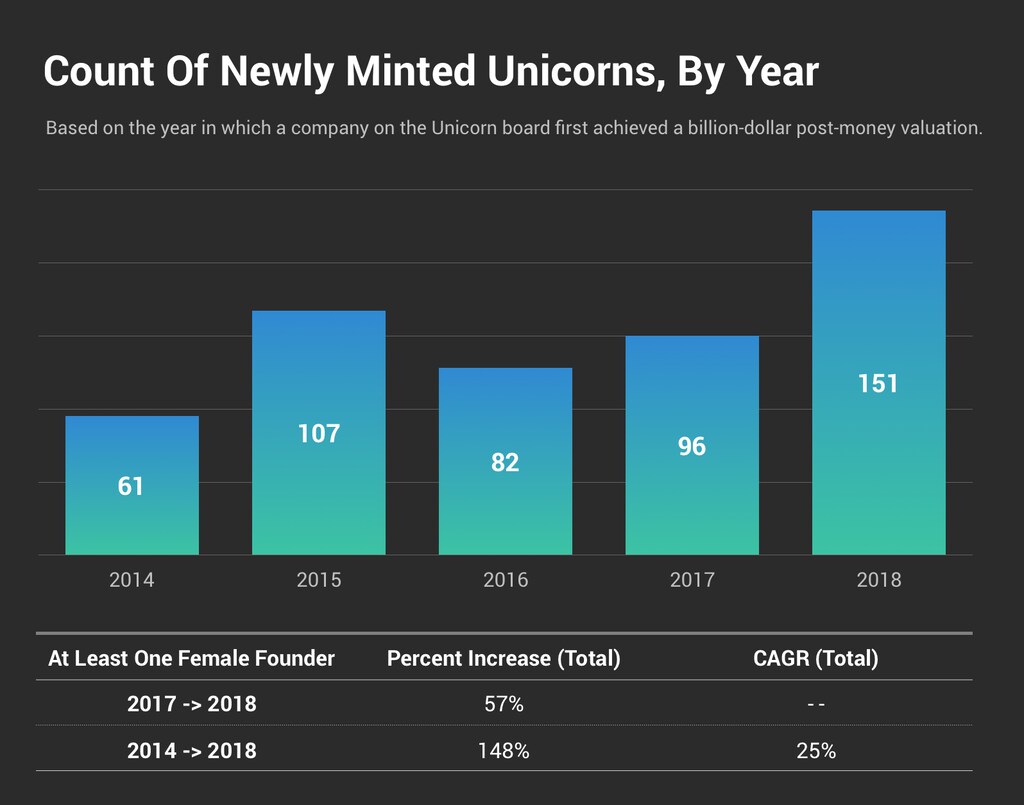
2日に1社、新たなユニコーン企業が誕生しています。もちろん、ここでいうユニコーンとは神話上の動物ではなく、創業から10年未満でありながら、企業価値が10億ドルを超える大成功を収めたスタートアップ企業のことです。この言葉が2013年に生まれた当時、該当する企業は39社にすぎませんでした。現在、その数は452社に増えています。
こうしたユニコーン企業の多くに共通するのは、電子商取引、シェアリングエコノミー、デジタル技術を活用した革新的なビジネスモデルを基盤としていることです。世界中のユーザーからデータを収集することが、事業計画の中核となっている場合も少なくありません。
こうした企業は、シリコンバレー、ロンドン、北京などのテクノロジー拠点に物理的な拠点を置く傾向がありますが、ユーザーも、ユーザーが生み出す価値も世界に広がっています。
こうした企業は、教育、交通、銀行サービスなど、さまざまなサービスへのアクセスを改善し、貧困削減に実質的な貢献をもたらす可能性があります。一方で、とりわけ課税をめぐる複雑な問題も生み出しています。
たとえば、カリフォルニア州に本拠を置くフェイスブックを考えてみましょう。同社の最大のユーザー基盤である2億7,000万人のユーザーはインドにいます。こうしたユーザーのデータや活動から生じる税収は、誰が得るべきでしょうか。カリフォルニア州でしょうか。インドでしょうか。それとも、たまたま税率が低い第三国でしょうか。
インド市民が生み出した価値から、遠く離れた企業体が得る利益に対して、インドが課税できるべきだという十分な根拠があります。
見過ごされた機会
各国政府は、ベース侵食と利益移転(BEPS)として知られる合法的な租税回避により、毎年1,000億ドルから6,000億ドルもの税収を逃しています。
BEPSは2つの形で起こります。企業が利子やロイヤルティーなどの損金算入可能な支払いを利用して、特定の場所で得た利益を減らす場合、または企業内取引を通じて、利益を低税率または無税の法域へ移転する場合です。
BEPSはデジタル企業に限った問題ではありませんが、「ユニコーン企業ブーム」によって、この問題が注目を集めるようになりました。ソーシャルメディア企業、検索エンジン、オンライン市場はいずれも、世界各地にいる個人が作成したコンテンツやデータから価値と利益を生み出しています。あなたが、あるいは世界中の何十億人ものユーザーの誰かが自撮り写真を投稿するたびに、多国籍企業が商品化できるデータを生み出しているのです。
それにもかかわらず、ユーザーが居住する国々には、こうした事業からほとんど、あるいはまったく税収が入っていません。
これは公平でしょうか。開発途上国の立場からすれば、そうではありません。現在、脆弱な状況にあり、紛争の影響を受けている国の70%では、税収が国内総生産(GDP)の15%未満にとどまっています。政府が最も基本的な国家機能を果たすのがやっとの水準です。
この状況は、国連の持続可能な開発目標(SDGs)の達成に向けた投資を増やす一方で、債務水準を低く抑えるという、強まり続ける圧力と重なっています。こうした状況では、法人税などを通じた国内資源の動員が、開発を進めるうえで不可欠な要素です。
協調行動の必要性
先進国と開発途上国の多くは、BEPSが公正な慣行ではないという認識で一致しています。その結果、多様な国々が加わり、その数も増えるなか、デジタル化がもたらす税務上の課題に対処するため、各国が一方的な措置を講じ始めています。
広告やデータの販売(検索エンジンやソーシャルネットワークを「無料」で利用することで生じる収益やユーザーデータなど)、デジタルコンテンツの販売やアクセス(オンライン定額制サービスなど)、商品の販売や再販売(オンライン市場など)、多面市場プラットフォーム(配車アプリや短期賃貸プラットフォームなど)を対象とする新たな税が次々に導入されています。
各国がこの税務上の難題に対する解決策を求め、必要としているのは理解できます。しかし、一方的な措置には問題があります。二重課税につながる可能性があり、特定の国の企業を罰するなど、税が武器として使われ、報復を招くおそれもあります。
一方的な課税は、企業から消費者へ転嫁され、予想外の結果をもたらすこともあります。今年初め、ウガンダでは、デジタル税の導入後、何百万人もの人々がデジタルサービスの利用をやめました。
連携を欠いた対応は、税率引き下げ競争、つまり誰も勝者にならない「底辺への競争」を招く可能性もあり、すでに厳しい世界経済環境のなかで、企業の不確実性をさらに高めます。
一方的な対応では、デジタル課税に関する根本的な疑問も未解決のままです。デジタル企業を具体的にどう定義するのか。データにどのような価値を認めるのか。ユーザーがいる国には、利益のどの程度を配分すべきなのか。
こうした問題やその他の課題を解決するには、世界的に一貫したアプローチが必要です。経済協力開発機構(OECD)は最近、国際課税基準の調整に向けた提案を発表し、2020年前半までに世界的な合意を目指しています。
私たちは、OECDとG20が合意形成に向けて取り組むことを支持します。その場となるのが、税源浸食と利益移転に関する包摂的枠組みです。この枠組みには134の国・地域が参加し、21世紀に向けた新たな国際課税ルールを交渉しています。
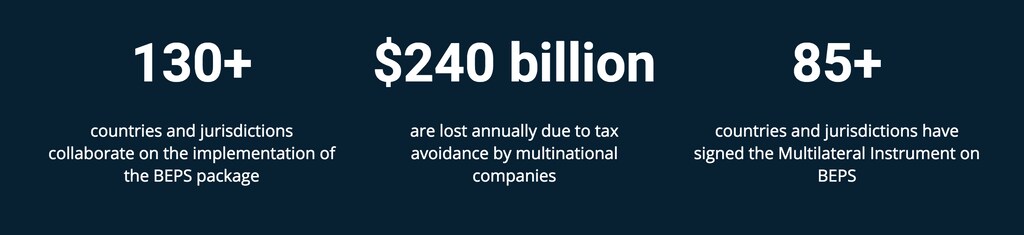
BEPS包摂的枠組みは、国際的な税務協力で大きな進展を遂げています。改革をめぐる議論の全体的な方向性、すなわち課税権をタックスヘイブンや企業の物理的な本拠地から市場国へ移す必要があるという考えに、私たちは賛同します。
ただし、開発途上国で改革を実効性あるものにするには、提案をさらに進める必要があります。具体的には、税制改革は資源に制約のある行政機関を念頭に置いて実施すべきです。ルールは主観的で解釈の余地があるものではなく、計算式に基づく機械的なものにする必要があります。
多国籍企業の世界的な事業活動に関するデータの透明性を高め、開発途上国が情報の非対称性を克服できるようにする必要があります。また、まだ生まれていないビジネスモデルにも対応できる柔軟性が求められます。歴史が教えてくれるのは、イノベーションは急速に進むということです。私たちはその変化に備えなければなりません。
多国籍企業に関する国際課税ルールは転換点を迎えています。そして、これをめぐる議論は、開発途上国に利益をもたらす解決策を生み出す機会となります。




