COVID-19は世界の映画産業を一変させ、映画製作を停止させ、映画館を閉鎖に追い込みました。
しかし、パンデミック以前から、定額制動画配信(SVOD)は映画産業に大きな影響を及ぼしていました。
パンデミックは、映画の製作、配給、視聴をめぐる進行中の変革を加速させています。
映画は大きな価値を生み出します。世界の興行収入は昨年、過去最高の420億ドルに達し、世界の映画製作・配給の価値として推定される1,360億ドルのほぼ3分の1を占めています。
ハリウッドは200万人を超える雇用と40万の米国企業を支えています。英国の映画・テレビ産業は、英国経済に毎日約6,000万ポンドの価値をもたらしています。中国などの国々も、創造的なコンテンツの制作拡大に向け、大胆な措置を講じています。
新型コロナウイルスのパンデミックは、コンテンツ供給の流れを一変させ、映画製作を停止させ、映画館を閉鎖に追い込みました。いずれ平常に戻るはずです。一部の国では製作が再開しており、業界は可能な限りリモートワークの体制を導入しています。しかし、ウイルスは不確実性をもたらし、短期的に最大のリスクと思われるのは、実際の施設に足を運ぶことへの消費者の信頼が薄れていることです。
しかし、COVID-19以前から、映画産業は大きな変化を経験していました。現在の混乱は、映画の製作、配給、視聴で進行していた変革を加速させているにすぎません。
世界の映画産業の変革
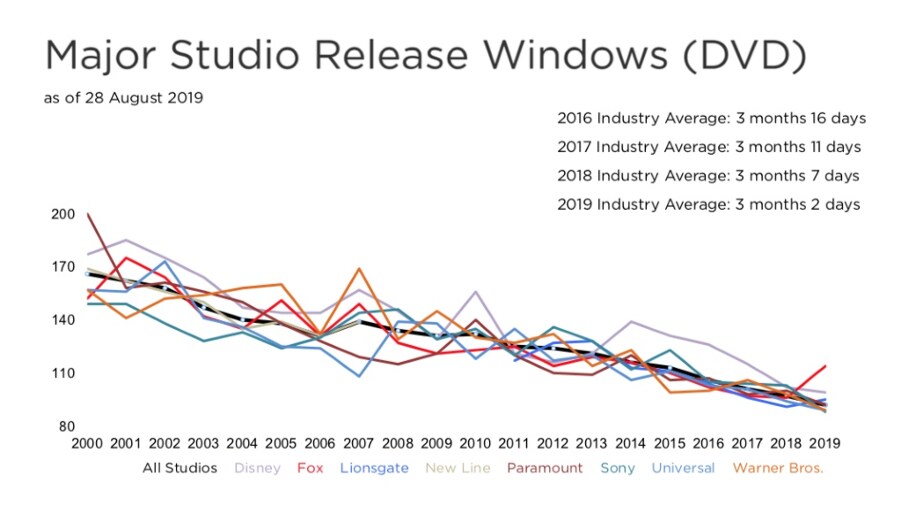
第一に、映画館への入場者数は長期的に減少しています。2009年から2019年に観客数が860%以上増加した中国を除き、主要市場の大半は縮小傾向にあります。北米では、1995年以降、チケット販売枚数はほとんど変わっていません。一方、英国の年間入場者数は、2005年以降、約1億7,000万人で推移しています。両地域では人口が増えているため、実際には年間の1人当たり入場回数が減少しています。映画製作大国のインドでさえ、映画製作の一大拠点でありながら、2009年から2018年にかけて1人当たりの映画館入場回数が32%減少しました。
この減少は、映画館での鑑賞体験が原因ではないと考えられます。多くの事業者は映画館に投資し、音響・映像技術を向上させ、座席をより快適にし、A-List、MoviePass、Sinemiaなど、消費者にとって利用しやすい定額制サービスを導入しています。
特にインドでは需要が旺盛とみられていますが、スクリーン数が相対的に不足しています。インド有数のシネマコンプレックス運営会社の一つ、INOX Groupのディレクター、シッダールト・ジェイン氏は次のように説明します。「インドで問題となっているのは、新しい映画館の供給側の制約です。家族や企業向けの娯楽を優れた価値で提供し、多様なオーダーメード体験を求める人々に応えられる映画館への需要は非常に大きいのです。」
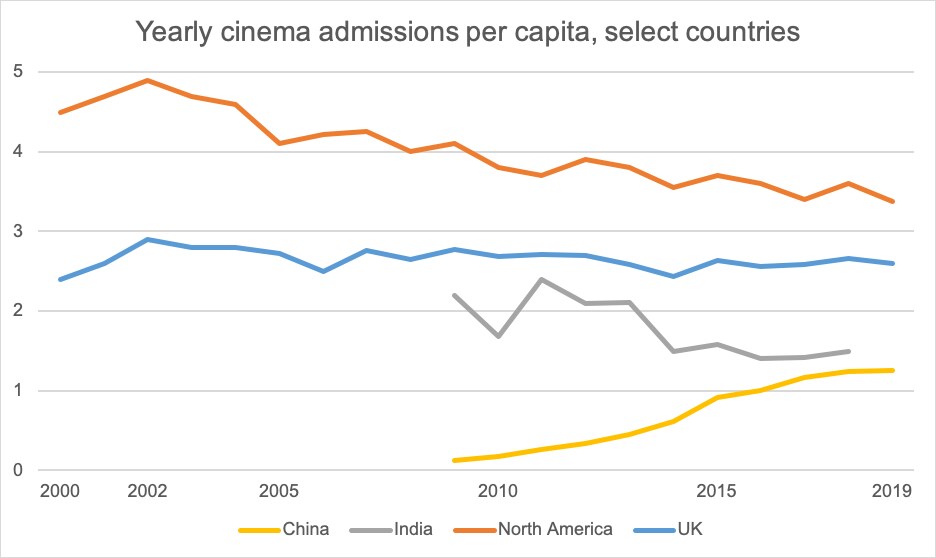
映画館運営者は、劇場公開期間の短縮にも直面しています。これは、映画スタジオが作品を劇場だけで上映してから、販売、ダウンロード、配信に移行するまでの期間を指します。今世紀に入って以来、劇場公開期間は2カ月以上短くなりました。
この変化は、コンテンツの視聴に関する消費者の嗜好を反映しており、定額制動画配信(SVoD)がますます好まれるようになっています。現在、多くのSVoDサービスは、映画スタジオが所有または出資しており、長い劇場公開期間を維持する動機が弱まるとともに、配信市場の競争が激化しています。
その結果、スタジオは自社サービスでの公開を優先するようになり、映画館で上映される作品が減少しています。アナリストのマシュー・ボール氏によると、15年前、「ビッグ6」と呼ばれるスタジオ、すなわちWarner Bros、Walt Disney、20th Century Fox、Paramount、Sony、Universalは、主要作品を20~25本公開していました。2019年には、公開本数がわずか9本のスタジオもありました。
豊富な資金と大規模なコンテンツ予算を持つSVoD事業者が、力関係を変えつつあります。NetflixやAmazonなどは、ビッグ6以外が製作した映画を取得して消費者に直接配信し、従来型の映画館運営者が扱える作品の幅をさらに狭めています。映画館で選べる作品が明らかに減る一方、SVoDサービスでは豊富なコンテンツが見られるため、一部には映画館の将来を楽観視する声があるものの、入場者数を押し下げる圧力は一層強まると予想されます。
INOX Groupのジェイン氏は次のように主張します。「コンテンツ制作者がデジタルで直接配信すれば、プロデューサーにとって大きな収入源である興行収入や衛星放送権収入が失われます。さらに、映画スターは大スクリーンでの体験を前提に生まれた存在であり、自分の映画を上映してほしい場所もそこなのです。」
映画産業の今後は?
映画産業は、「ハリウッド史上最大の変化」を目前にしています。
第一に、ビジネスモデルは、第三者による配給と単券販売から、自社配信と継続的な収益へと移行しています。この傾向はSVoDサービスへの投資に表れています。映画やテレビシリーズ単体が収益の柱となることはまれで、継続的な定額利用料(場合によっては広告収入)が価値を生み出しています。
その結果、メディア企業は、固定されたスケジュールやテレビのゴールデンタイム、人気の連休に合わせて公開時期を最適化しなくなりました。代わりに、利用者の関与を高め、継続利用を促し、どのコンテンツが人気かを示すデータを得ることを目指しています。それに伴い、独自コンテンツへの需要が拡大しています。
PVR Picturesの最高経営責任者であり、PVRの戦略責任者でもあるカマル・ギャンチャンダニ氏は、次のように述べています。「コンテンツ制作への投資は、スタジオではなく配信プラットフォームから行われるようになると予想しています。特にインドのように市場への浸透が十分でない地域では、スタジオとプラットフォームが共存し、成長する可能性が高いでしょう。」
Tencentによる最近のiQIYIおよびIflixの買収は、この傾向の最新の表れです。また、HBO Maxへの40億ドルの投資において、AT&Tは、外部の買い手にライセンス供与していれば得られたコンテンツ収益の損失を織り込んでいます。HBO Maxは、AT&Tの無線通信サービスやデータサービスの契約を束ねて提供するための基盤になると見込まれています。
SVoDモデルはまた、映画を消費者に直接配信することを一般化させ、映画館運営者の市場を侵食しています。映画館はチケット売上の最大50%を得ていますが、今やこの収入源が脅かされています。おそらく最も強硬な反応を示したのはAMCでしょう。同社は、Universalが劇場公開を見送った後、同社作品のボイコットを発表しました。この慣行が標準化するにつれ、同様の対立が続くでしょう。
独立系映画館は大きな影響を受けると予想されます。パンデミック以前から、スタジオは大手チェーンに独占上映権を与えたり、需要の有無にかかわらず小規模な映画館にスクリーンを確保するよう求めたりすることがよくありました。一部では、映画館運営者の再編・統合を懸念する声が上がっています。例えばイタリアでは、アート系や独立系の配給会社が、市場の多様性を維持するために政府の介入を求めています。
多くの事業者は、消費者のニーズをより的確に捉えることで対応しています。ギャンチャンダニ氏はこう語ります。「当社には充実したロイヤルティプログラムがあり、顧客に関する有用なデータを多く保有しています。これにより、顧客がどんな作品を見たいのか、どの映画館に行きたいのかを把握できます。データをコミュニケーションシステムに統合する技術を活用し、利用者が日常生活の中で映画館と接するあらゆる接点を特定できるようにしています。」
統合によって映画館運営者は規模の経済を実現できる可能性がありますが、最大手の映画スタジオも強化されます。上映作品が減るにつれ、大作シリーズが興行収入に占める割合を高めています。シリーズ作品が売上に占める割合は、1980年代の約30%から現在は40%に増加しました。
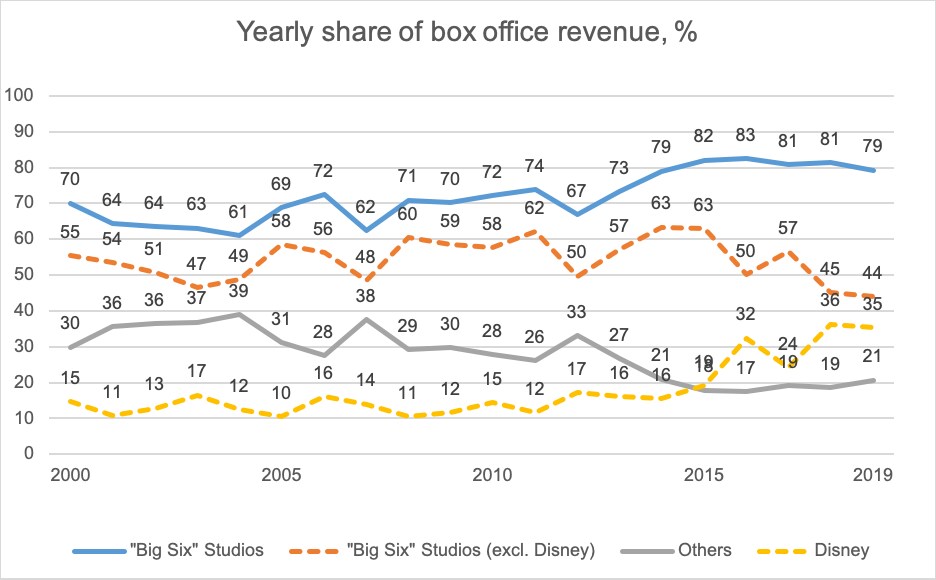
シリーズ作品の成長において、Disneyの役割は増しています。2000年以降、ビッグ6が獲得する興行収入の割合は10%以上伸びました。同じ期間にDisneyのシェアは2倍以上となり、その増加の大部分は直近10年間に生じています。
こうした変化は製作にも波及します。COVID-19により、映画の資金調達はよりリスクの高いものとなりました。これは、衛生対策や保険の費用が増加したためです。独立系スタジオは、資金調達が難しくなる可能性があります。その結果、意図せず映画コンテンツの多様性が損なわれるおそれがあります。これは、2009年にDisneyがMarvelを買収して以来、懸念されてきたことです。
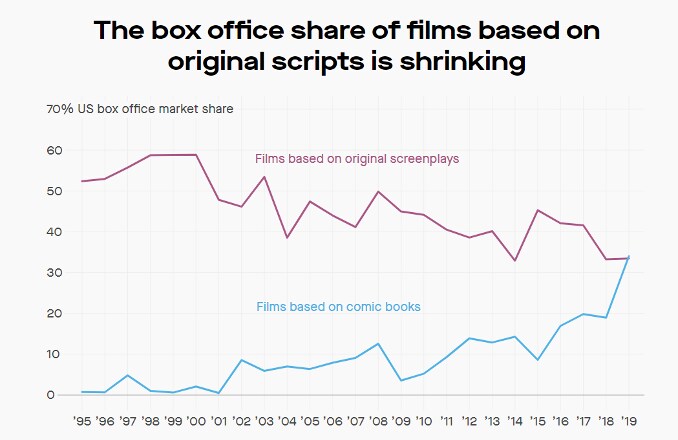
配給面では、映画館運営者の統合により、小規模スタジオが映画の資金調達や宣伝を代替プラットフォームに頼る度合いが高まる可能性があります。SVoDサービスに加えて、ゲーム会社も機会を見いだしています。例えば、Fortniteは最近、ゲーム内でクリストファー・ノーラン特集の映画上映会を開催しました。
世界経済フォーラムは、COVID-19から生じる新たなリスクへの対応にどのように取り組んでいるのでしょうか?
ハリウッドは逆境にある弱者を応援するのが好きです。映画産業を見限るにはまだ早いでしょう。成長の余地は十分にあります。特に、映画の知的財産(IP)に基づく新たな収益、例えばビデオゲーム、おもちゃ、書籍、テーマパークなどに期待できます。
この産業にも、まだおとぎ話のようなハッピーエンドが訪れるかもしれません。




