米国の宇宙レーダー企業が1,300万ドルを調達した。中国の衛星メーカーが2,200万ドルを獲得した。欧州のロケット開発企業が3,500万ドルを集めた。さらに、月へロボットを送る計画が500万ドルの資本注入を受けた。
それは7月だけの話だ。
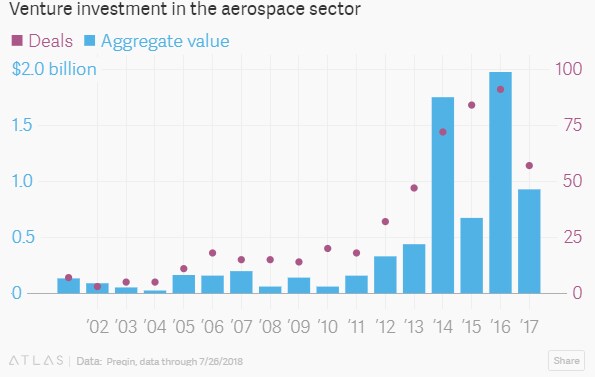
宇宙船や航空機の製造、あるいはそれらを取り巻く事業を手がけるスタートアップに資金が流れ込んでいる。今年、金融データ会社Preqinは、7月26日までにこの分野で合計9億2,700万ドルのベンチャー投資を記録した。ボーイングやエアバスといった巨大な上場複合企業が支配する業界だが、ベンチャー投資家は、破壊的な新規参入企業が大手に先んじて成功する可能性のあるリスクを取る姿勢を強めている。
設計、試験、高度なハードウェアの製造を、かつてないほど安価に行えるようになった技術の進歩も、この流れの一部である。自動運転車をスタートアップにとって実現可能にしたのと同じツールが、航空機や宇宙船でも同様の役割を果たしている。
しかし、従来は政府の大型契約や世界の主要航空会社を顧客としてきた航空宇宙企業のビジネスモデルは、まだ不明確だ。一部の企業、例えばイーロン・マスク氏のSpaceXは、既存勢力と直接競争することを目指している。地球観測企業Planetのように、宇宙で収集したデータの新たな市場を開拓しようとする企業もある。新たな「空飛ぶ車」企業は、1960年代が描いた未来像を今日の人々に体験させたいと考えている。
1990年代のテック・バブルのさなかに、テック投資家が宇宙事業に熱狂した前回の時には、大きな損失を被った。今回は違うのだろうか。資本の流れを見る限り、一部の投資家はそう考えている。
新しい宇宙企業の大半は若く、非公開企業であるため、成功するか泥沼に沈むかを判断するのは難しい。小惑星採掘ベンチャーのPlanetary Resourcesのように、真に野心的な事業も一部あるが、利益を生む道筋を描くことに苦戦している。Swarm Technologiesのように、規制当局への対応としてウーバー型のアプローチを取った結果、宙ぶらりんの状態に陥っている。
しかし、それこそがベンチャーキャピタルをベンチャーキャピタルたらしめている。目標が容易であれば、見返りははるかに小さくなるだろう。
それでも、先見の明を持つ人々は関心を寄せている。上のグラフには反映されていない、数十億ドル規模の投資(創業者ジェフ・ベゾス氏による宇宙企業Blue Originへの投資)。ベゾス氏は(帳簿上では)世界一の富豪である。商業市場が失敗しても、この先見の明を持つ起業家は、民間宇宙産業を自ら支え続けられるかもしれない。




