車からタービンまで、新しいエネルギー機器は、代替される技術よりも高い割合で鉱物を必要とします。
場合によっては、鉱物採掘量が500%跳ね上がる可能性があります。
新しいエネルギーは鉱業と鉱物に大きく依存しているため、サプライチェーンはこれまで以上に強固でなければなりません。
エネルギー転換は、世界の鉱業に新たで、より大きなプレッシャーを与え、鉱物サプライチェーンの安全性強化を求める声を生み出すでしょう。
その理由は、タービンから車両に至るまで、多くの新エネルギー関連製品が、既存の旧エネルギー関連製品と比べてより多くの量の鉱物を必要とするからです。
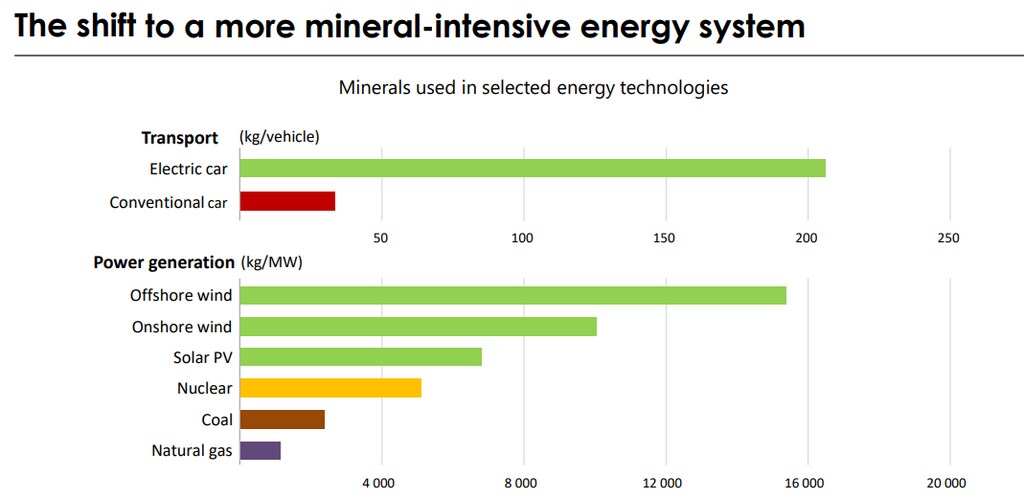
国際エネルギー機関(IEA)の報告書によると、「一般的な電気自動車は、従来型自動車の6倍の鉱物投入量を必要とし、陸上風力発電所はガス火力発電所の9倍の鉱物資源を必要とする」とされています。クリーンエネルギー転換における重要鉱物の役割。
コバルト、リチウム、ニッケルなどの鉱物は、さまざまなハイテク製品の構成によく使われています。リチウム、ニッケル、コバルト、マンガン、黒鉛は、電池の性能向上と寿命延長に役立ちます。一方、風力タービンや電気自動車のモーター内部の磁石にはレアアース鉱物が必要です。
2021年の報告書で、効果的なエネルギー転換の促進において、世界経済フォーラムは次のように説明しています。「黒鉛、リチウム、コバルトなどの鉱物の生産量は、クリーンエネルギー技術に対する需要の増加に対応するため、2050年までに約500%増加する可能性がある。」
電気自動車、風力タービン、その他のクリーンテク機器の利用拡大により、これらの鉱物に加え、長年電気製品に不可欠な存在であったアルミニウムや銅の需要も高まっています。
十分な供給を確保するには、鉱業セクターが事業を新たな分野へ振り向け、サプライチェーンを確保し、環境への影響を抑えながらそれを進める必要があります。IEAは、政策立案者と民間組織が協力して鉱物の安全保障を強化するための主要な提言を含む、6項目の計画案を作成しました。
強いシグナルが必要です
民間企業による投資を促すため、政府はエネルギー転換に対する長期的な支援について明確にしなければなりません。明確な意思表示は企業の信頼を支え、十分な投資の可能性を高めます。「政府は、鉱物サプライチェーンにおける多様な投資を後押しする環境づくりにおいて大きな役割を果たすことができる」と報告書は述べています。
革新、革新、そして革新
生産から消費に至るまで、バリューチェーンのあらゆる段階で、イノベーションを促進し奨励する必要があります。資源、材料、エネルギーの最も効率的な利用に関する研究開発は、「環境と安全保障の両面で大きな利益」をもたらすことに役立ちます。
リサイクルに本腰を入れる
現在の廃棄物処理施設は、今後押し寄せる新たな再利用可能資源に対応するため、大規模な投資が必要になる可能性があります。クリーンエネルギー機器の部品が耐用年数を迎えるにつれ、電気自動車のバッテリーはそのほんの一例であり、近い将来、大規模なリサイクルが必要になります。リサイクルは鉱物供給への圧力を軽減することにもつながり得ます。
サプライチェーンの回復力を優先する
新型コロナウイルス感染症のパンデミックが示したように、世界のサプライチェーンは予期せぬ混乱に対して脆弱です。そうした事態が起きると、その影響は広範囲に及びます。今後、鉱物供給を停止させるような世界的パンデミックが発生すれば、世界のエネルギー供給に深刻な影響を及ぼしかねません。IEAの報告書は次のように述べています。「政策立案者は、異なる鉱物のサプライチェーンの回復力を向上させ、潜在的な供給途絶への対応能力を整備し、市場の透明性を高めるための、さまざまな措置を検討する必要がある。」
より高い基準、より大きな見返り
「環境および社会的パフォーマンスの向上を奨励する取り組みは、持続可能かつ責任ある方法で生産される量を増やし、その調達コストを引き下げることができる」とIEAは述べています。その考え方は比較的単純で、環境と社会のパフォーマンスにおいて高い基準を遵守する鉱物供給分野の組織は評価されるべきだというものです。これは市場の他の参加者へのシグナルとなり、他の組織にも同様の対応を促すことになるでしょう。その結果、供給側の多角化につながるはずです。
生産者と消費者の協力
IEAは、効果的な国際協調がサプライチェーンの保護に役立つと示唆しています。例えば、信頼性が高く透明性のあるデータは、より適切な計画立案と意思決定を可能にする一方、サプライチェーン全体にわたる定期的な脆弱性評価は、将来の危機に対する集団的対応を研ぎ澄ますことに役立つ可能性があります。
エネルギー転換の中核には、上記の鉱物や同様の鉱物が、ますます大量に必要とされるでしょう。しかし現在、鉱業セクターの収益の大半は石炭に由来しています。IEAによると、現時点では鉱業企業にとって収益源として小規模な石炭以外の鉱物への転換は、鉱業企業もまた移行期に直面することを意味します。その移行期は機会と課題が特徴となり、世界のエネルギー、ひいては世界の鉱業の将来の方向性を定めるために政府の支援が必要になるでしょう。




