2020年の世界のエンターテインメントおよびメディア収益は6%減少し、COVID-19の影響で拠点型の雇用も打撃を受けた一方、デジタル消費は拡大した。
新たなプラットフォームは、独立系クリエイターがニッチなオーディエンスを見つけるための配信手段を提供しているが、推薦がなければ発見は困難である。
イノベーションとコンテンツ制作の規模は、消費者にとって刺激的な時代をもたらしているが、意図しない結果への対応が重要な課題である。
2020年は世界にとって間違いなく極めて困難な年だったが、メディアおよびエンターテインメント産業の大きな部分にとっては、明暗が分かれる年だった。
コンサート会場、映画館、舞台作品、フェスティバル、スポーツスタジアムなど、拠点型エンターテインメントの閉鎖は、大きくこれらの分野が提供する思想、価値観、社会的な恩恵への接点を制限し、また、そこで雇用されている膨大な数の人々にとって、不安定さという深刻な溝を生み出した。
これらの閉鎖に加え、広告支出の減少(大手マーケターの間で)、その結果、2020年の世界のエンターテインメントおよびメディア収益は2019年比で約6%減少した。同時に、デジタル消費は拡大し、特にオーバー・ザ・トップ(OTT)動画配信とゲーム――数年来、業界が対応してきたオンラインメディアへの移行を常態化させている。
昨年、私たちは、こうした行動の変化がメディア分野全体にどのように現れうるかを検討し、その中にはゲーム、音楽、広告、映画とスポーツが含まれていた。2021年を迎え、業界は、今世紀で初めてかもしれないが、個々の分野が経済的に成り立つかどうかよりも、2020年に生まれた成長をどう維持するかに注力している。
メディアにおける成功の定義が変わりつつある
しかし、この次の段階には固有の課題も伴う。とりわけ、成功をどう定義するかが大きな問題となるだろう。分野を横断して一般化することは難しいものの、特にカテゴリーの境界が曖昧になるにつれ、消費者がメディア消費を容易に代替できるため、真の投資収益率は、メディア企業がオリジナルコンテンツを制作し、かつ消費者を繰り返し呼び戻す能力にかかっている。
動画コンテンツを例にとると、動画配信事業者は今日、新規加入者を獲得するために独占的な知的財産に大きく依存している。ANTENNAのデータが示すように、2020年下半期の『ハミルトン』や『ワンダーウーマン1984』などの主要な映画公開は、米国においてDisney+およびHBO Maxへの新規登録の大きな原動力となった。
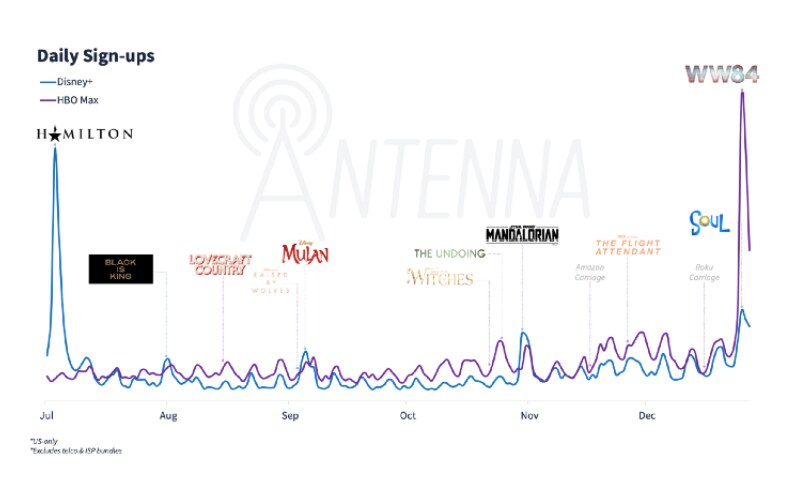
多くの指標からすると、これらの公開は成功と呼べるだろう。結局のところ、それぞれが新規登録の平均を数倍上回った。しかし今日のメディア環境では、新規登録がロイヤルティを保証するものではない。
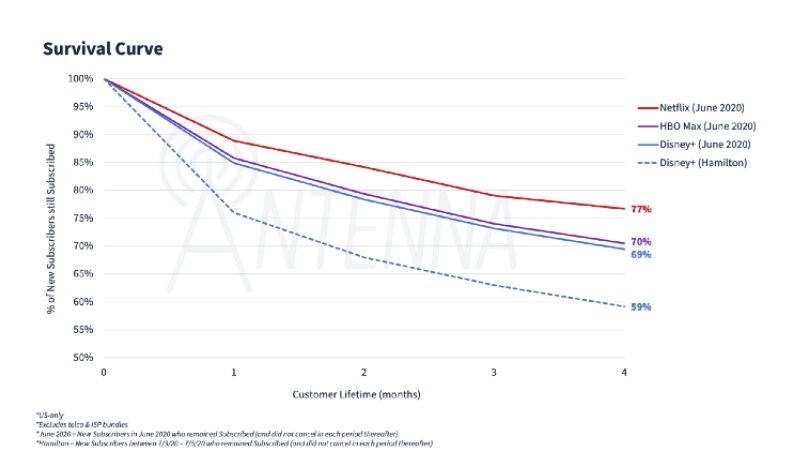
『ハミルトン』の初週末にDisney+に登録した利用者のうち、約4分の1が1カ月以内に解約していた。4カ月後には、そのうち40%以上がサービスを離脱していた。さらに、このグループは、特定のコンテンツ公開と結びついていない登録者よりも速いペースで解約していた。今日のメディア環境では、もし新規登録を生み出す“キングメーカー・ヒット”が“持続的価値”を持つカタログへと転換しない場合、それらは事実上の失敗投資である。
動画は最も象徴的な例かもしれないが、同様の動きは他のメディア分野でも見られる。例えばニュースでは、Pianoのデータによると、無料トライアルを通じて登録したデジタル購読者は、定価で登録した人々よりも、プロモーション期間の終了時に解約する可能性が高い。改めて言えば、目玉となるヒット作は消費者の勢いを生み出す上で極めて重要だが、消費者に戻ってくる理由を与えることも同様に重要である。
拡大か、それとも縮小か?
メディア事業者が品質と量のバランスを取るために戦略を見直すなか、メディア全体の状況にはどのような影響が及ぶだろうか?
自社サービス(ディズニー、Netflix、NBCUniversalなど)に最も力を入れている企業は、当面はコンテンツを囲い込むことが自社の利益に資する一方で、長期的にはバリューチェーンの他の部分に害を及ぼす可能性があることに気づきつつある。例えば映画業界では、消費者への直接公開への流れは、自ら制作・配信するだけの規模と能力を持つ企業にはうまく機能している。しかし、それはインディー映画の終焉を招くのか。大作に該当せず、コングロマリットの大衆向けライブラリーに加える価値があるにはニッチすぎるとみなされる作品にとって、それは何を意味するのか?
これがインターネットが生んだ問題であるなら、ウェブの特性こそが解決策を提示できる可能性もある。SubstackやTikTok、YouTubeなど、独立系クリエイターと視聴者のマッチングを試みるプラットフォームは、膨大な数のクリエイターが成功する可能性を持つための手段と配信網を提供し、特定のオーディエンスに合わせたコンテンツの新たな経路を開いている。しかし、ここでさえ、推薦やキュレーションがなければ、発見は極めて困難である。ごく少数だけが頂点に上り詰め、そこに到達すると、離脱へのインセンティブは強まる。(その理由は、サセックス公爵夫妻がポッドキャスト契約をSpotifyと結んだことにあり、Luminaryではない。)この一見した権力の集中は、新たな発見の余地を残すのか、それとも新しいクリエイターが台頭することをより難しくするのか?
結局のところ、イノベーションとコンテンツ制作の規模は、依然として消費者にとって刺激的な時代であることに変わりはない。機会と意図しない結果とを両立させる方法を見いだすことは、長期的により強固なメディア産業につながるだろう。とはいえ、メディアのビジネスは常に規制当局の監督の対象となる。
例えば米国では、テクノロジー、メディア、通信企業の垂直統合が、価格、市場参入、投資への潜在的な影響から、競争規制当局の注目を集めている。司法省は2020年にガイドラインを公表したものであり、世界中のメディア企業に影響を及ぼす可能性がある。最善の策を練った企業戦略であっても、政府の介入によって覆されうる。お気に入りのNetflixドラマと同様に、これらの力学により、メディア業界は2021年においても無視できない存在であり続けるだろう。




