テクノロジーとテレビの世界が交差し続ける中、一匹の強力なネズミが映画やテレビ番組の対価の支払われ方を大きく変えつつある。
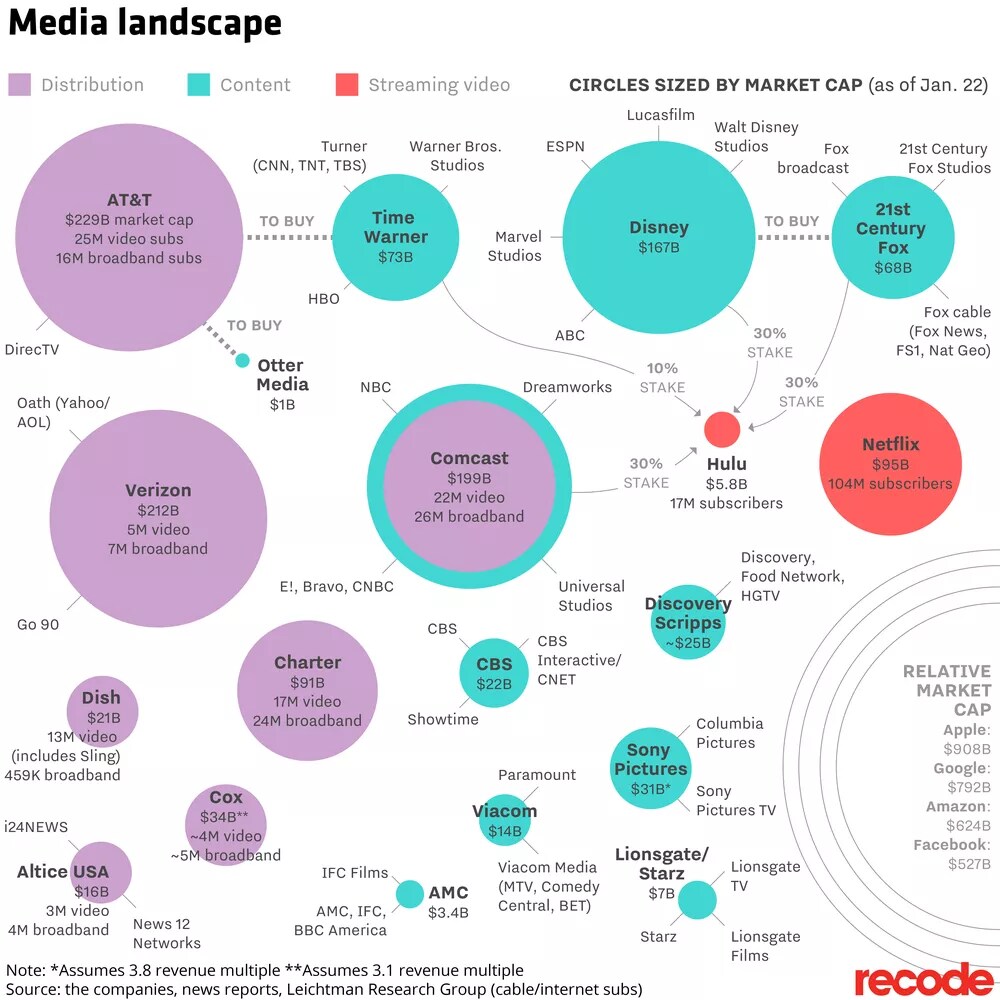
ディズニーによる522億ドルの買収は、2018年半ばの完了が見込まれる20世紀フォックスの買収であり、既存のメディアがビデオオンデマンド型ストリーミングプラットフォームの台頭と支配をいかに真剣に受け止めているかを示すものだ。
この動きにより、ディズニーの往年の名作ライブラリは強化されると同時に、将来の制作案件も拡充される。同社は独自のスタンドアローン型ストリーミングプラットフォームの構築を進めており、これは米国のテレビ視聴のあり方を変えつつあるトレンドの一部である。
調査会社The Diffusion Group(TDG)の報告によると、2022年までに米国の主要テレビ局はすべて、ストリーミングプラットフォームと真っ向から競合する独立型の消費者直接配信型ストリーミングサービスを立ち上げる可能性が高いことを示す兆候がある。ディズニーはこの動きを牽引する最大手の一社である。
単独での展開
ディズニーは、デジタル事業者主導のストリーミング事業者を積極的に排除することを目指す「オーバー・ザ・トップ」(OTT)サービスと呼ばれる、独自のテレビ配信チャネルを立ち上げる予定である。ディズニーは昨年、2019年にNetflixへのコンテンツ提供を停止すると発表し、この方針を明確にした。同社は、ストリーミングプラットフォームとの提携を終了し、自社ブランドのストリーミングサービスを立ち上げる道を選んでいる。ディズニーのスポーツ専門OTTチャンネルであるESPN+は、2018年3月下旬か4月上旬にかけての開始がすでに予告されている。
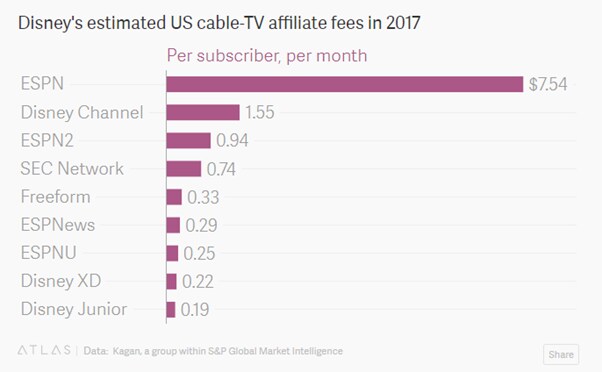
従来、テレビ番組の制作費は、一部がアフィリエイト料金(配信事業者がスタジオに対し、コンテンツ放送の対価として支払う金額)で賄われてきた。例えば、ケーブルチャンネルTNTの加入者は、それぞれ月に約2ドルをディズニーの収入に充てている。また、アフィリエイト料金全体は、同社にとって年間数十億ドル規模に上ると推定されている。
しかし、このモデルは、Netflixなどのデジタル事業者主導のストリーミングプラットフォームの登場により揺らいでいる。これらのプラットフォームは、バンドル化されていないオンデマンドコンテンツを視聴者に安価な料金で提供しており、その月額は約7~11ドルと、従来の月額60~100ドル以上の有料テレビ契約。
NetflixやAmazonのビデオサービスなどのプラットフォームは、視聴者を分散させており、これは視聴者数に基づく従来の放送事業者の広告収入にリスクをもたらしている。視聴者は、必ずしも必要としない番組を含むバンドル化された番組に料金を支払うのではなく、見たい番組にのみ料金を支払えばよくなった。視聴者は今や、従来のテレビ配信事業者から離れる自由を得ており、その忠誠心は放送局やスタジオからストリーミングプラットフォームへと移りつつある。
ディズニーが独自のストリーミングサービスへの投資を決定したことは、仲介業者を排除し消費者に直接届けることで、顧客1人当たりの収益を拡大する可能性を秘めている。同社は、共同保有するESPNスポーツネットワークでも同様の取り組みを行っており、同ネットワークは加入者1人当たり月額7.54ドルの収益をもたらしている。
破壊者を破壊する
ディズニーのボブ・アイガー最高経営責任者は、12月に、同スタジオによる20世紀フォックスへの数十億ドル規模の全株式交換による買収提案について、「急速に変化するメディア環境は、めまぐるしく変化するテクノロジーと進化する消費者の期待によって定義されつつあることを反映している」と述べた。
従来のテレビ局で、変化するメディア環境に目覚めたのはディズニーだけではない。ストリーミングサービスを導入した他の企業には、Starz、Showtime、CBSなどがある。
今年初め、CBSのレス・ムーンヴェス最高経営責任者は、同社の2つの消費者直接配信チャンネルであるCBS All AccessとShowtimeが、2017年に開始されて以来、すでにほぼ500万人の加入者を獲得していると述べた。
米国のケーブルチャンネルであるHBOは、独自のオリジナルドラマシリーズで知られ、エミー賞を複数受賞した高評価の『ゲーム・オブ・スローンズ』もその一つであり、2014年に独自の消費者直接配信サービスを発表した。
スポーツ団体もOTTモデルを採用している。フォーミュラワンレースは、例えば米国と欧州向けのストリーミング定額サービスを発表している。
一方、Discoveryは最近、146億ドルでの買収を発表し、Scripps Networks Interactiveを買収したことで、ライフスタイル、ファクチュアル、アンスクリプテッドのエンターテインメント系ケーブルチャンネルにおいて業界最大のグループを形成した。
これには、Scrippsが保有するFood Network、HGTV、Travel Channelが含まれ、これらはDiscovery、TLC、Animal Planetと統合される予定である。統合後のサービスは、米国の広告収入型有料テレビ視聴者の約20%のシェアを占めることになるとDiscoveryは述べている。同社は、単独または提携先とともに、OTTサービスの開発を積極的に検討している。
これらのトレンドは、既存のメディア企業やテレビ局が、新興勢力から主導権を取り戻すための積極的な動きを見せていることを示しているが、その戦いに勝つことは容易ではないだろう。
競争の激化
イノベーションと破壊に対する機敏さにおいて、NetflixとAmazonは、オリジナルシリーズや映画の制作に投資することで視聴者を維持する措置を講じてきた。これらの受賞作品の成功は、英国の政治ドラマのNetflixによる米国版リメイクである『ハウス・オブ・カード』や、Amazonの『マーベラス・ミセス・メイゼル』などが示すように、ストリーミングプラットフォームによる継続的な破壊的影響を物語っている。従来のネットワーク、ケーブルおよび衛星放送事業者から視聴者を引き離しながら、加入者基盤を拡大してきた。
有料テレビの契約を解約して「ケーブルを切った」米国の顧客にとって、OTTを利用すれば、セットで提供される番組に料金を払う必要はなく、見たい番組だけを購入できる。ただし、スポーツ、映画、ニュースのパッケージ契約に慣れた消費者が、一つだけ購入することに慣れた状況で複数の契約に料金を支払いたいと思うかどうかは、まだ明らかではない。しかし、次のような兆候も見られる。すでに多くの人がOTTサービスと有料テレビのパッケージの両方に料金を支払っている。ここでは価格設定が鍵となる可能性が高く、契約管理のしやすさも同様に重要となるだろう。
有料テレビのエコシステムの破壊は、依然として従来のメディア企業にとって潜在的なリスクをもたらしている。アフィリエイト配信事業者の料金は、将来のスタジオ制作案件を支える収益の大部分を占めている。例えばディズニーは、2016年にQuartzによると、アフィリエイト収益として123億ドルを計上した。これには、放送局ABCの米国内の地方局や、海外のケーブルチャンネルからの手数料が含まれていた。
メディア企業は、広告、テレビ、ビデオオンデマンドサービスから収益を得ている。スタジオが、OTTサービスに十分な数の加入者と広告主を集め、収益を維持または拡大できるかどうかは、今後の展開を見守る必要がある。
リスクはあるものの、ディズニーは、従来のファミリー向け作品を21世紀の視聴者に向けて位置づけ直し、「ハウス・オブ・マウス」が依然として強大であることを証明しようとしている。




