ライブスポーツの試合は再開したものの、視聴データからは、COVID-19による試合中断後に全ての視聴者が戻ってきたわけではないことが分かる。
パンデミックにより、動画ストリーミングサービスが視聴者にとって最も好まれる視聴手段としての地位を確固たるものにした。
スポーツ放送業界は、ライブイベントのテレビ放送とストリーミングコンテンツを融合させ、視聴者を引きつけ、つなぎとめる新たなモデルを見出せるだろうか?
新型コロナウイルスは今年、プロスポーツに劇的な影響を与え、多くの競技が活動の強制的な休止を余儀なくされた。 業界は、物流面および運営面での課題への対応において目覚ましいリーダーシップを示した。新型コロナウイルスがもたらしたこの状況の中でも、スポーツの迅速な再開は大きな成功事例となった。しかし試合が再開すると、データによればテレビでの視聴率は、ほぼすべての主要競技で減少した。
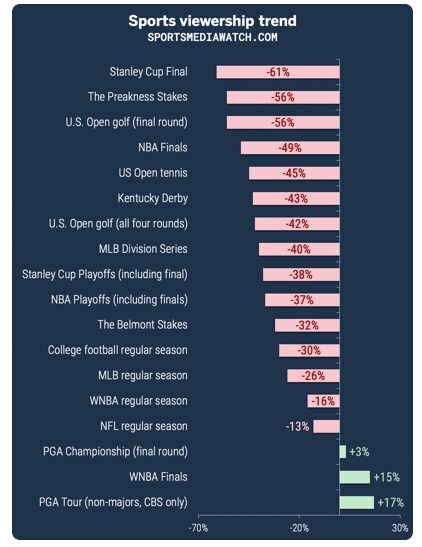
この減少は、リニアTV視聴全体の落ち込みの中で起きており、パンデミックによって、direct-to-consumer(D2C)ストリーミングが視聴者にとって最も好まれる動画視聴手段としての地位を確固たるものにしている。実際、より本格的な「コードカッティング」は、スポーツによってのみ食い止められていると指摘されており、スポーツは「要(リンチピン)」として、パッケージを束ねている。それでも、その結果は憶測を呼んでいる。スポーツ業界が、有料テレビからD2Cストリーミング動画へと配信モデルを変えるかもしれないという憶測である。これまでのところ、この動きは部分的にしか実施されていない。
いくつかの動向は、スポーツ視聴を完全にデジタル化する時が来ていることを示している。ビデオゲームやストリーミングサービスなど、エンターテインメント事業者間の競争が激化し、視聴者を他に奪われている一方で、過密なスポーツ日程や、スポーツコンテンツを提供する多数のネットワークがあり、メディア権利市場の頭打ちは、パッケージが細分化しすぎて、もはや価値を生み出していない可能性を示唆している。 また、若い世代は、前の世代ほどスポーツに関わっていない。COVID-19によってこれらの問題が表面化したものの、明確な今後の道筋を見出すことは、言うは易く行うは難しである。
スポーツの価値は依然として、リニアで編成された体験によって生まれている――変えることが難しいモデルである
これは、スポーツ観戦の価値の大部分が、ライブで時間が決まった体験から生まれるためである。こうした特性はテレビに最適であり、純粋な経済的観点から見ると、無視しがたいインセンティブを生み出してきた。有料テレビは依然として、D2C動画よりもユーザー1人当たりの平均収益(ARPU)がはるかに高い。 $84の場合、有料テレビのARPUは、Netflixが提供する$11の7倍以上となる。これは、ストリーミング事業者の中でも最も高い水準の一つである。
このため、スポーツ運営団体は、リニアTVでは価値が視聴者数に正比例して生まれるため、自らの「商品」をできる限り魅力的に視聴できるよう努めてきた。しかし、基盤の浸食により、スポーツの成長力が制限されつつある。2010年以降、有料テレビのエコシステムでは、視聴時間が約30%減少し、12~35歳では60%減少した。さらに、ケーブル動画事業者の利益率は、90年代半ばのほぼ80%から、現在は約20%近くまで低下した。
スポンサーシップやチケット販売など、その他の大きな収入は、視聴者から切り離すことが難しいが、この問題への認識が高まっても、モデル転換が容易になったわけではない。一部のメディアは、リーグや大会を拡大したり、シーズンを延長したり、単にライブ以外のコンテンツの量や形式を増やしたりすることで、視聴の拡大を図ってきたが、チームが1シーズンに行える試合数には明らかな物理的限界がある。
価値は一部のクラブやリーグに集中しており、構造改革を始めるインセンティブが低下している
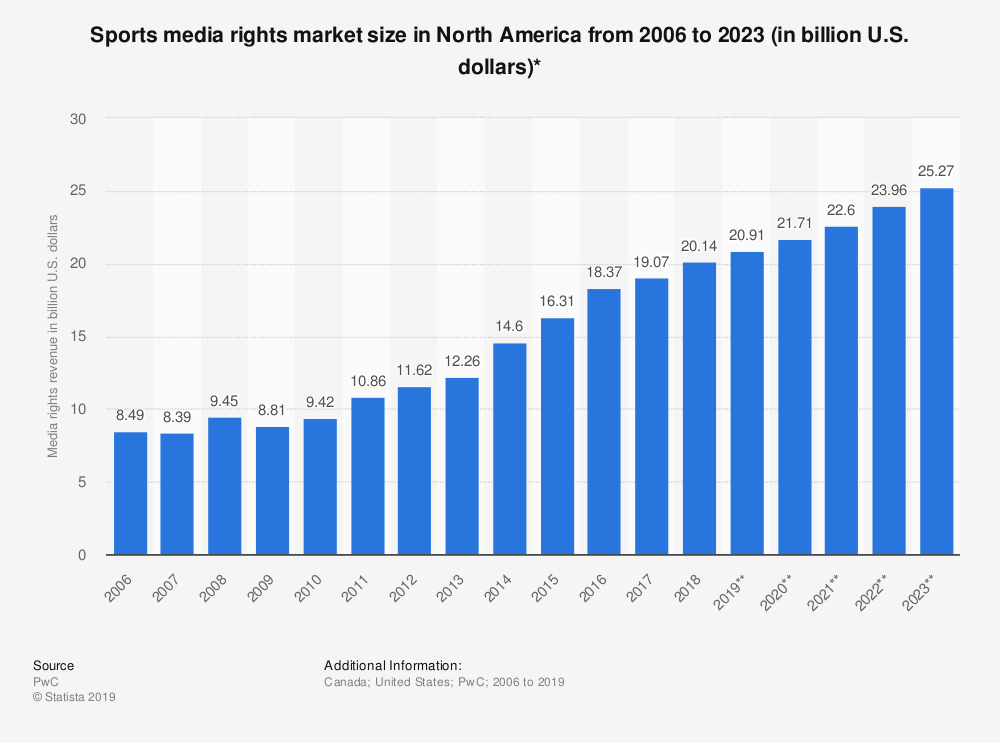
主要リーグが保有する資産を最大限に活用し、大きな成功を収めてきたことは疑いようがない。スポーツメディア権の価値の伸びを見るだけで十分である。米国だけでも、2006年から2018年の間にほぼ150%増加し、2023年までに3倍になる見込みである。
これにより、最も人気のあるリーグの選手やクラブオーナーに、驚くほどの価値がもたらされてきた。1975年の平均選手年俸は、今日の価値に換算すると約$435,500に相当していた、一方で、次のシーズンの平均年俸は$10,000,000になると予想されている――2,000%以上の増加である。一方、チームの評価額は、主要リーグにおいて100%から400%の間で増加している。
このモデルは最大手に非常にうまく機能してきたが、潮が満ちても、すべての船が浮かぶわけではない。例えば欧州サッカーでは、UEFAは、欧州で最も裕福なクラブへの収益の集中が進んでいると報告している。過去10年間で、15のクラブが商業収入およびスポンサー収入の合計を19億ユーロ増加させた。一方、残りの700の欧州クラブを合わせた増加額は、8億ユーロ未満であった。
最も成功しているクラブが、自社の商品に対する大きな需要を活かしたいと考えるのは当然である。自然な方向性は、うまくいっているものを維持することである。計画は、欧州プレミアリーグを開発するは、例えば既存の構造の論理的な延長であるが、エリートレベルの財政的不平等を固定化しかねない。
クラブと選手はプラットフォーム化し、独自の道を歩むよう後押しされている
スポーツにおける経済的二極化の一つの帰結は、成功の定義を変えることである。今日、主要なスポーツ資産は、事実上、自らのリーグを超えて押し上げられている。 ハーバード・ケネディスクールの研究によれば、こうした「スーパークラブ」は、ブランドを中心とした複雑で多様なサービスや商品を提供しており、クラブ自体にとどまらず、選手、象徴的な試合、歴史的なアイデンティティもその対象となっている。
同様の影響は、個々の選手のレベルでも明らかである。かつて、選手が保険の営業職として収入を補っていた時代は過ぎ去った。昨年、最も高額な報酬を得た100人の選手は、合計36億ドルの収入を得た。しかし、この100人は9競技のみに由来しており、そのうち2競技、バスケットボールとサッカーだけで、リストの3分の2を占めている。
これは、ライブで時間が決まった体験としてのスポーツの価値提案に立ち返るものである。試合そのものの視聴可能な時間が限られている場合、それを広げるには特定のクラブや選手についてのストーリーを語ることが必要になる。最大手は自らがプラットフォームとなり、中には数億件ものメディア上のやり取りを生み出しているものもあり、毎週発生している。
有料テレビがスポーツのバンドルになる
スーパークラブや選手の台頭は、主要リーグへの価値の集中とともに、スポーツが規模から膨大な収益を生み出す力を持っていることを証明している。他のエンターテインメント分野では、この力によって、知的財産の所有者が自社商品の配信を管理する動きに出ることが見られるだろう。例えば映画業界では、大手スタジオが自社のストリーミングサービス向けの公開を優先している。
エンターテインメント業界全体がこの戦略を採用するにつれ、有料テレビは「事実上のスポーツバンドル」として残されることになる――この変化はすでに進行中である。今日、スポーツ視聴者の90%は有料テレビの加入者であり、視聴しない人では67%にとどまる。視聴しない人は、スポーツ視聴者に比べて有料テレビサービスを解約する可能性が3倍高い。
サービスとしてのスポーツ:コンテンツ、商取引、配信の融合
今後を見据えると、業界は有料テレビに縛られる必要はない。スポーツが価値を生み出す力は、その本質的なライブ性とあわせて、リニア型とストリーミング型を組み合わせたハイブリッドモデルが、スポーツの配信を単なる番組編成から、より豊かで充実した体験へと転換させうることを示唆している。今月だけでも、ドイツのサッカーリーグが、グローバルな動画ストリーミング定額サービスと従来の権利配信を組み合わせることで、新たな成長を生み出す計画であるとの報道が出た。これは、権利保有者が業界の長期的な持続可能性にとって「不可欠」と位置づけるモデルに沿ったものである。
NBAは、将来がどのような姿になり得るかを示す好例となるかもしれない。2020年初めに、同リーグはMicrosoftとの提携を発表し、試合を放送し、オンデマンドでパーソナライズされたコンテンツを提供し、それらをNBAの他の商品やサービスとまとめるD2Cプラットフォームを構築すると発表した。競合サービスを構築するために放送事業者との関係を断つのではなく、リーグは、有料テレビが形成しつつある効果的なスポーツバンドルを活用し、新サービスを既存パートナーであるWarnerMediaおよびDisneyが運営するチャンネルに統合する計画である。これらの事業者はすでに、AT&TおよびESPN/ESPN+を通じてNBAの配信を管理しており、有料テレビよりも速いペースで成長している。
この統合モデルは、スポーツの成長をもたらしてきたが、今や足かせとなっている一対多の放送パッケージを超えるものである。また、より広範なオンデマンドライブラリーの利点を、カスタマイズ、地域性のあるコンテンツ、パーソナライゼーションと組み合わせて提供する。これらはすべて、D2C動画プラットフォームが磨き上げてきた特徴である。最後に、視聴者数ではなく、エンゲージメントに結びついた他の分野からの収益創出も可能にする。例えば、グッズ販売や没入型体験などである。
他のエンターテインメント分野と同様に、スポーツ業界も融合の転換期を迎えている。
メディア業界では、コンテンツと配信のどちらがより重要かという議論が長く続いてきた。実際には、この両者は以前から収束しつつある。AT&T(配信事業者)によるTimeWarner(コンテンツ企業)の買収、およびComcast(配信事業者)によるNBCUniversal(コンテンツ)の買収は、その最も影響力のある例であるが、ほかにも数多くある。
コンテンツと配信が一つに統合され始めるなか、スポーツの未来は、これをいち早く認識し、機会をつかむために最も迅速に行動し、目標達成に向けて他者と協力する者によって築かれる可能性が高い。まさにスポーツそのものの性質と同じである。