• 短期的な管理は、パンデミック中の化学品供給の管理において重要な役割を果たしてきたが、長期的なトレンドも同様に重要である。
• トレンド分析は、世界的ショックの頻度増加により、信頼性が低下しつつある。
• 化学産業は、より広い視点でレジリエンスを捉える必要がある。
COVID-19は、確立された多くの考え方を打ち砕き、バリューチェーンを揺るがし、各国政府の行動を促し、多くの消費者行動を覆した。危機の最初の数か月間、企業と政府は当然ながら、人々の保護と、深刻な健康、経済、社会の衝撃からの回復に向けた措置の特定に注力した。
こうした中、経済全体で商品の供給を維持するため、化学産業(およびその他の製造業)は、パンデミックが在庫(例:需要の変化に合わせた数量や生産拠点の管理)およびフロー(例:消費財や中間財の供給を保証するための供給ルートの変更)に与える影響の把握に多大な注力を払った。
即時的または短期的な焦点は、高い柔軟性をもって在庫とフローを管理する上で非常に貴重であることが証明され、商品経済のレジリエンスを高めた。とはいえ、より深いトレンドから目を離さないことも同様に重要である。これらの動的なプロセスは事業分野を形作り、中長期的な事業戦略に影響を与える。それらもまた影響を受けているのか、またどのように影響を受けているのか。これらの変化は一時的なものなのか、それとも、何十年にもわたって化学産業の活動を支えてきた構造そのものを変えてしまうのか。もしそうであるなら、トレンドは、かつてのように長期的な計画や投資に確実性を提供し続けられるのか。
世界経済フォーラムの化学・先端材料産業アクショングループ(IAG)は、フォーラムの支援のもと、アクセンチュアと協力し、協働的な行動を通じてセクター及び社会のレジリエンスを高める機会を特定してきた。本取り組みの一環として、私たちは、産業トレンドの状況におけるより根本的な変化がどのように進展しているのか、そしてそれが確立された管理手法の再評価を促している理由を明らかにする。
トレンド:どのように変化したのか。
化学・先端材料産業は、原料の構成パターン、技術の段階的な完成、産業の重心を新たな地域へと移し経済サイクルを均衡させる段階的な生産能力投資など、長期的で安定したトレンドによって形作られてきた。同産業は、数年ではなく数十年単位で戦略的な意思決定とコミットメントを行い、(例えば、資産投資の計画時、REACHや容器包装廃棄物のような画期的な規制の実施時、あるいは循環型事業への転換時など)関連するトレンドを詳細に評価している。基盤となるセクタートレンドのいかなる変化も、こうした賭けがどれほど成功し得るかに甚大な影響を及ぼす。
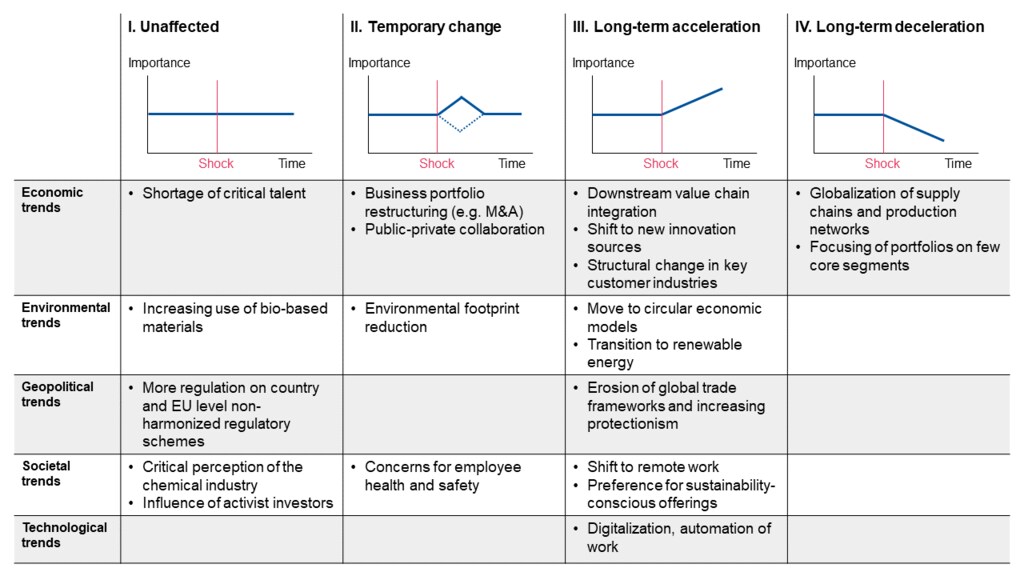
これらのトレンドの多くは数年前から見えていたものの、多くの分野での採用の加速速度、そして COVID-19 以降の極めて短期間での到達規模は注目に値する。以下は、最近の最も顕著な変化の一部である。いずれも、化学企業の戦略担当者がロードマップや戦略計画の調整を余儀なくされるものである。
1. 持続可能な消費への移行の加速
消費者の嗜好は、より環境に配慮し、持続可能で倫理的な購買へと急速にシフトしており、FMCG(非耐久消費財)メーカーの対応も劇的に加速している。これらには化学産業による非常に大きな貢献が求められる。最近の研究によると、COVID-19により61%の消費者が直ちに買い物習慣を変えており、そうした消費者のほぼ90%が、危機後もその変化を維持すると回答している。消費財業界は、サプライチェーンにおけるリサイクル素材およびバイオ由来素材の割合を増やすことを約束することで、これらの嗜好に適応している。政策立案者は、より野心的な持続可能性の課題を設定することで、これらの消費者の期待に応えている。例えば、欧州委員会は、2030年までにCO2排出削減目標を40%から55%へ引き上げる計画であり、COVID-19からの欧州の経済回復を資源効率の高い経済へと方向づけている。この目標を達成するため、新たな規制やインセンティブが導入されつつある。
2. グローバル化のさらなる減速が進行中
より地域的・地元密着型のバリューチェーンへの移行は、産業顧客の懸念、および重要物資に関して透明性が低く扱いにくいサプライチェーンに対して政治家がより警戒を強めたことによって引き起こされた。国内生産に対する国家産業政策や投資インセンティブの拡大により、企業はそれに対応して投資計画の見直しを余儀なくされている。
3. 主要な顧客産業の構造変化
化学セクターが供給する主要産業(例:自動車)の変革は劇的に加速しており、政府による標的型インセンティブによってさらに後押しされている。2020年には、従来型のディーゼルおよびガソリン燃料エンジン車の販売が史上最大の落ち込みを記録した、一方で税制優遇とCOVID-19関連の割引が電気自動車の販売を押し上げた。中国は電気自動車の購入に補助金を出し、さらに EUは電動モビリティを910億ドル相当のインセンティブで支援した(EUの既存の電気自動車市場の2.5倍に相当)。したがって、バッテリー式自動車の販売は12か月足らずで3倍に増加した。メーカーは、電動モビリティへの転換点が当初の計画よりもはるかに速く到来したことを認めており、代替動力モデルへのラインナップの刷新を早めている。必要なサプライチェーンの観点からは、これらの変化により、多くの化学メーカーの製品ポートフォリオが、従来想定されていた時間軸の4分の1の期間で覆された。
4. 事業ポートフォリオの再編は一時的に保留されたにすぎない
2021年は、今後数か月の間に合併・買収が急増すると見込まれる。COVID-19はバランスの取れたポートフォリオの価値を実証したためである(「バランスが取れている」とは「集中」なのか「多角化」なのかは、しばらく議論の的であり続けるだろう)。医薬品、栄養、塗料・コーティングといった需要の高い化学サブセグメントのバリュエーション倍率は、「パンデミックによる一時停止」期間中も高水準を維持しており、2021年第1四半期には既に取引が活発化し始めている。
5. リモートワーク・モデルの強制的な導入
より柔軟でデジタル化された勤務形態が新たな標準となり、製造やR&Dを含む多くの機能において自動化への受容性が高まった。化学産業では大規模なリモートワークは不可能と考えられていたものの、ほぼすべての事務職員にとって標準的な働き方となっている。調査によると、全従業員の73%が在宅勤務を好んでおり、35%が今後、少なくとも週に1回は在宅勤務を行う計画であり、これはクラウド、デジタルツール、自動化によって可能になっている。[1]少人数体制、遠隔監視、そして距離を保つことを可能にする新たなシフトモデルも、工場や研究所で効果的であることが実証されており、急速に広がっている。
研究によると、プロセス産業の企業において、COVID-19が産業の自律性への投資を飛躍的に増加させたことが明らかになっており、64%の企業が2030年までに主要な運用を自律化することを見込んでいる。産業のリーダーたちは、デジタル研究をさらなるイノベーション源に応用することにも強く取り組んでいる。その結果、化学・先端材料産業における将来の人材のスキル・プロファイルは、想定を上回る速さで変化しており、トレンドの変化を乗り切るために大学および企業レベルの教育プログラムを更新する緊急性が生じている。
トレンド:それらは同じように重要か。
COVID-19後のこれらのトレンドを見ると、「新たなパターン」を長期戦略や計画の修正に適用したくなる。しかし、これは重要な点を見落としているかもしれない。すなわち、世界はますます不安定で不確実な場所になりつつあり、ショックの頻度とその影響の大きさが明らかに増加しているのである。
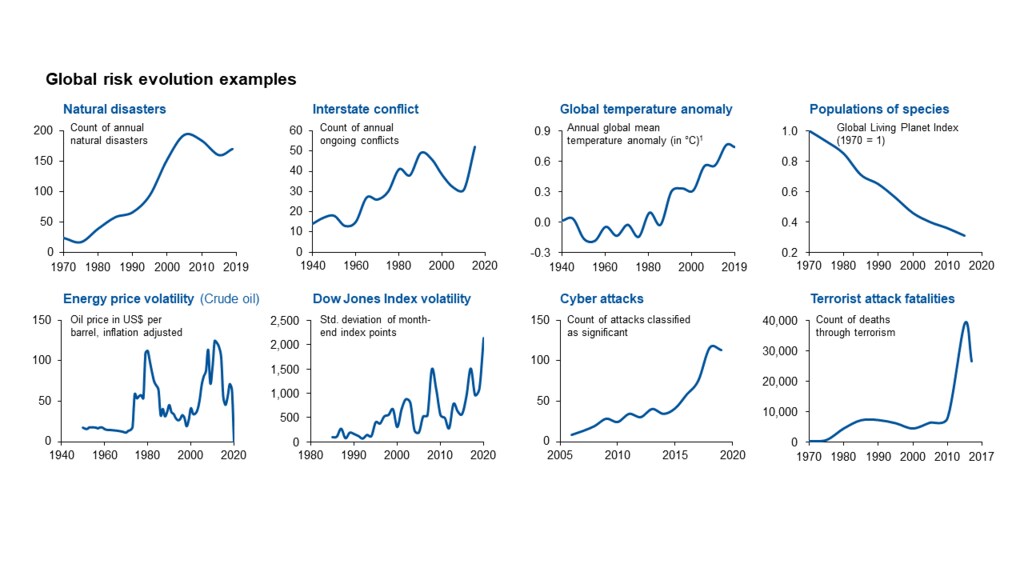
COVID-19はまた、確立された管理手法を限界まで追い込んだ。特に、戦略策定、投資リスク評価、シナリオ計画、あるいは顧客や最終消費者の急速な変化の追跡において顕著である。大規模なショックがいかに一般的であるか、そしてそれが確立された考え方に与える影響を認識すると、トレンド分析や新たなトレンドの予測(例:供給側や消費者調査から浮上するもの)の妥当性に疑問を抱かざるを得なくなる。私たちは、グローバルリスクを有力な影響要因としてトレンドに基づく計画と並行して考慮し、それらが業界および業界が活動する社会の将来をどのように共に形作るのかを理解しなければならない。
組織は、これまで以上に広くレジリエンスを考える必要がある。より頻繁に発生するショックと、より不安定なトレンドは、管理者と投資家の双方に次のものを求めさせることになるだろう:
柔軟な計画立案と戦略策定を可能にするため、トレンドとリスクを複数の時間軸に統合するシナリオ分析。
年次または四半期計画との乖離分析に代えて、短期(理想的には週次)の間隔での動的なローリング計画と、短期データを読み解く強力な分析機能。
個別の最適化に代えて、冗長性(資産、シフト、プロセス、パートナーシップ)のより包括的な評価。
集中型のグローバルな権限に代えて、地域レベルでの分散型意思決定による機動性。
レジリエンスへの道筋
COVID-19はまた、連鎖における最も弱い環が全体構造のレジリエンスを規定することを実証した。したがって、ショックへの対応には、より広範な多国間の視点が必要である。企業横断、バリューチェーン、官民の協働は、単一組織の備えを超えてレジリエンスを構築する助けとなる。取り組みには以下が含まれる:
取引型のスポット契約に代えて、レジリエントなバリューチェーンに必要な生産能力への投資に一定の安全性と安定性をもたらす、サプライヤーおよびエコシステムパートナーとのよりバランスの取れた関係。
パンデミックにより中小企業が大企業よりも苦境に陥り、その期間も長引くことが示されたため、多くのバリューチェーンにとって不可欠で、地域社会にとって欠かせない中小企業(SME)の生計を守ること。
産業的な対応が必要な兆候を早期に察知するため、サプライヤー、顧客、地域社会との地域ネットワークを構築すること。
共有リスク管理の多面的な側面を明らかにし、共に回復を図るため、中立的なファシリテーションに支えられた、多様なステークホルダーおよびセクター横断の協働プラットフォーム。
かつてトレンドは、化学・先端材料産業における戦略的計画の基礎であった。トレンドは長期間にわたってゆっくりと展開すると予想でき、将来に関する厳密な分析(シナリオ)に基づく慎重な意思決定を可能にしたためである。これは産業に安定性と着実な進化的発展をもたらしてきた。COVID-19は、トレンドが具現化するまでの時間軸を数十年から数年へと圧縮し、トレンドの相対的な力学を攪乱することで、この状況を再構築した。ある種のトレンドの重要性は高まる一方で、他のトレンドは陳腐化へと追いやられている。
世界経済フォーラムは、COVID-19による新たなリスクを管理するために何をしているのか?
今後のショックは、これらのトレンドにさらに多くの変化をもたらすため、戦略的、財務的、そして業務上の管理におけるトレンド分析とシナリオ分析の確実性は失われつつあるかもしれない。社会のレジリエンスを高めるには、より機敏なモニタリング、計画、意思決定プロセス、より分散された責任、地域や地方のステークホルダーとのより多くの関与、そしてより多くのマルチステークホルダーによる協働といった、新たな管理手法が必要である。しかし、さらに重要なのは、管理の考え方やパラダイムの転換が必要だということである。




