化学品および材料は、現在のパンデミックのような世界的なショックへの対応の中核にある。
効果的な対応、迅速な回復、そして持続的なレジリエンスの構築のためには、それらの世界的な供給が確保されなければならない。
機能する貿易システム、部門横断的な協力の強化、そして企業の柔軟性の向上は、レジリエンスに不可欠である。
進行中のパンデミックの複雑な状況の中で、いつの時点においても、パーソナルケア、デジタル通信、安全な包装、医薬品の背後にある基礎原料(要するに化学品)が数百万トン規模で世界中に輸送され、世界の対応、回復、長期的なレジリエンスを支えている。
防護マスク、マットレス、風力タービンブレードの背後にある不可欠な原料が世界的に入手可能でなければ、世界の保健、経済、社会の回復は実現し得ないと言っても過言ではない。
しかし、これは機能する世界的なバリューチェーンなしには達成できない。商品・サービス、投資資本、知識の効率的な流れがなければ、社会経済システムは再建されないだろう。では、それを可能にするために何がなされているのか。
世界経済フォーラムの化学・先端材料産業アクショングループ(IAG)は、フォーラムの支援のもと、Accentureと協力し、協調的な行動を通じて部門および社会のレジリエンスを高める機会を特定してきた。この取り組みの一環として、グローバルなバリューチェーンを規定する根底にあるトレンドと、より強靭な社会経済システムの構築におけるその重要性を紹介する。
後退する世界の化学品貿易
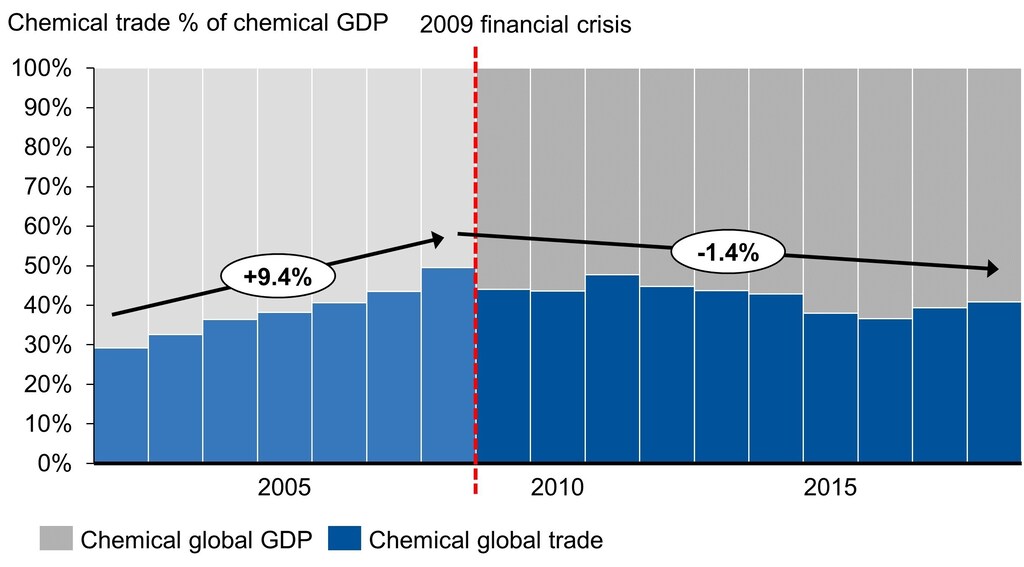
過去20年間、化学産業の状況を規定してきたのは効率性の追求である。1998年から2008年の間に、貿易協定、基準の調和、規制の調整に後押しされ、化学企業は最も低コストの立地や最大の需要地の近くに工場を設置し、世界規模の増設に投資した。同期間に世界の化学品輸出は約4,000億ドルから約2.1兆ドルへと増加し、その結果、化学GDPに占める化学品貿易の比率の着実な上昇。
しかし、2008/09年の金融危機以降、化学品貿易は着実に減少している(下図参照)。その理由は多岐にわたり、一部の成長市場における勢いの喪失、貿易介入の影響、世界的機関の影響力の低下、そして海外直接投資への監視の強化などが含まれる。同じ10年間には、東アジアにおける人件費の上昇やさらなる自動化の結果として顧客産業の地理的な移転が起こり、輸入地域は自給自足となった。
国境を越えた商品の移動に加え、はるかに広範なグローバリゼーションのプロセスの他の側面も発展してきた:
• 多くの場合、二国間協定の急増が世界的な多国間の枠組みに取って代わった
• 工場全体や技術プラットフォームの移動性により、企業は投資の決定をはるかに柔軟に行い、また覆すことが可能になった
• 自動化と世界的競争は、サービス部門にいくつかの形で影響を与えている
これらの要因により、化学企業はバリューチェーンの再構築において、はるかに幅広い選択肢を得ている。しかし同時に、より不安定な環境も生まれており、そこではコストやスピードと並んで、透明性と潜在的なショックに対するレジリエンスが重要になっている。
COVID-19は貿易の政治化をさらに進める
COVID-19がこれらの経済の底流を悪化させ、新たな政治的複雑性が加わる中、3つのトレンドが今後も定着するように思われる:
1. 物品の流れに対する政治的介入の増加。 世界各国は、重要資材の確保や国内産業の保護を試みている。特定の医療物資の輸出禁止は世界的な現象となった。例えば、2020年3月には、インドは同国の医薬品輸出の10%を禁止した、パラセタモール、抗生物質、ホルモン、ビタミンを含む。輸入国の複数で在庫が危険なほど減少し、政府は介入するか報復措置を発表せざるを得なくなり、その後、禁止措置は部分的に解除された。また、欧州の複数の国も輸出を制限し、インスリンを含む。世界需要がほぼ消失すると、国内産業を保護するため追加の貿易介入が実施された。例えば、中国は輸出税還付の拡大(エチレン、プロピレン、エチレングリコールに対する)、そしてインドは15%の「COVID税」を検討した(すべての化学品・石油化学品の輸入が対象)。
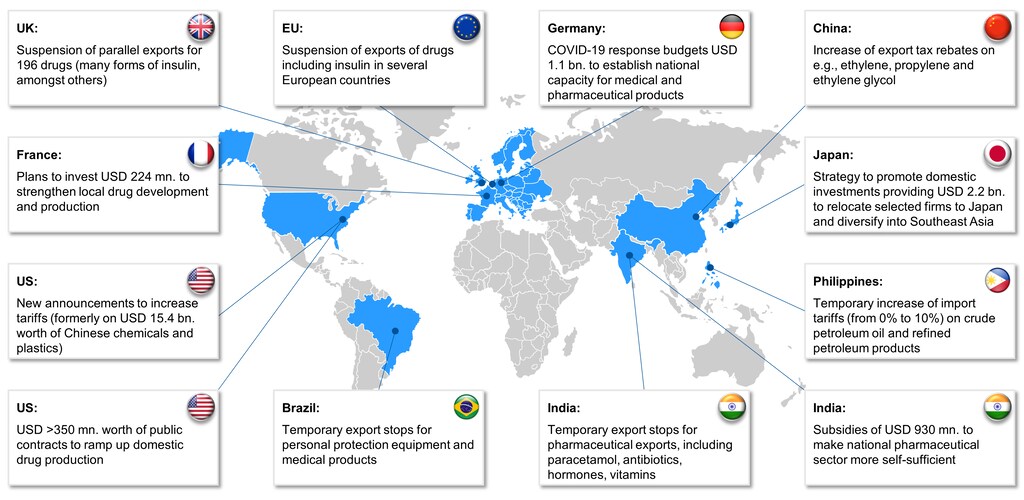
2. 国内回帰を促す政府のインセンティブ。より長く、より分散したグローバルバリューチェーンに内在するリスクが明らかになっており、地域化への強い重点化につながっている(下図参照)。
日本は22億ドルを確保し、住友ゴム工業、信越化学工業などの製造能力の国内回帰、ならびに東南アジアへの多角化を支援するための資金として充てた。欧州各国政府も、国内企業の利益への関与を強めている。フランスは2.24億ドルを投じる。パラセタモールを含む医薬品の国内開発および生産の資金支援に充てる。ドイツのCOVID-19対策には医療・医薬品の国内生産能力を確立するための11億ドルの予算が含まれる。米国は国内の医薬品生産を拡大するため、公共契約を授与した。その中には3.54億ドルの契約が含まれ、バージニア州を拠点とするスタートアップPhlowにジェネリック医薬品向けに授与された。
イーストマン・コダックは、米国国際開発金融公社から7.65億ドルの融資も受け、同社の新部門であるKodak Pharmaceuticalsを立ち上げ、重要なジェネリック原薬(API)。これは企業が、製造の現地化を通じて世界貿易の流れの混乱へのエクスポージャーを減らそうとする取り組みに沿ったものである。
3. ショックの頻度がレジリエンスの必要性を生む。 ショックや混乱がますます頻発するにつれ、レジリエンスの名の下に生産の現地化へ介入し、奨励しようとする動機は今後も高まり続ける可能性がある。世界経済フォーラムの『グローバルリスク報告書2020』は、世界各地における気候関連ショックの頻度増加と社会政治的な不安定性を指摘した。これらは直接的に経済・金融の不安定性へとつながり、世界の化学品貿易の効率性を脅かしている。
サプライチェーンの脆弱性についてのより詳細な見方
近年の政府による化学市場への多くの介入の背後には、世界の重要品の生産が集中しすぎている、COVID-19が多くのサプライチェーンを混乱させた、そして各国が必須製品の供給から切り離されるリスクにさらされている、という想定がある。そのため化学企業はバリューチェーンの再評価を迫られている。しかし、経済的・リスク的観点からより地域的なアプローチへの再編が正当化されるのは、以下の要因が作用する特定のケースに限られる:
多くの化学製品カテゴリーで供給の集中度が高い
長年にわたり、一部のバリューチェーンにおいて生産は高度に集中するようになった。これは、資産の臨界規模が大きい場合、知的財産が少数のプレーヤーに集中している場合、需要が成熟した最終産業に集中している場合、あるいは特定のハブが(多くの場合政府の支援を受けた)有利な生産条件を提供している場合に生じる。材料バリューチェーンの初期段階は、原材料や材料の製造に規模の経済と原料へのアクセスが必要とされることが多いため、特に集中しやすい。その結果、多くの基礎化学品や中間体は特定の地域により集中するようになった。
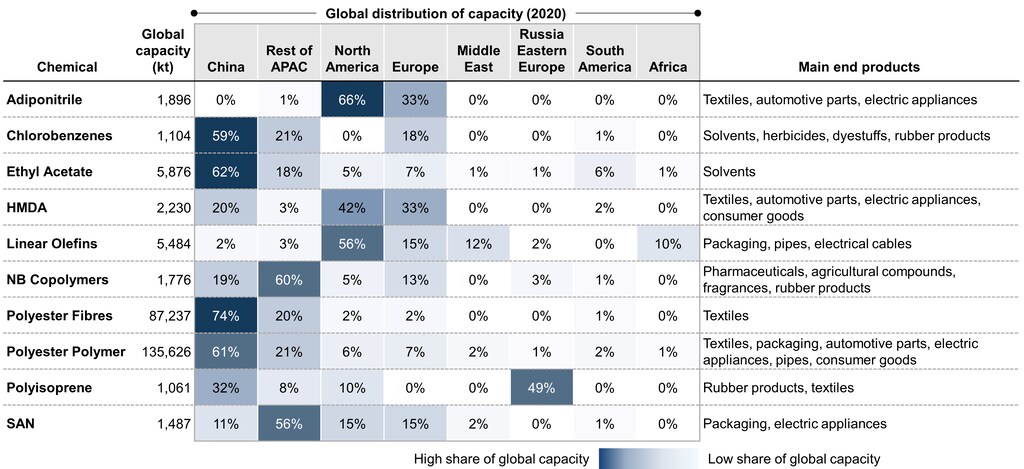
製品または前駆体レベルでの詳細な見方により、地理的およびサプライヤーの集中が明らかになる
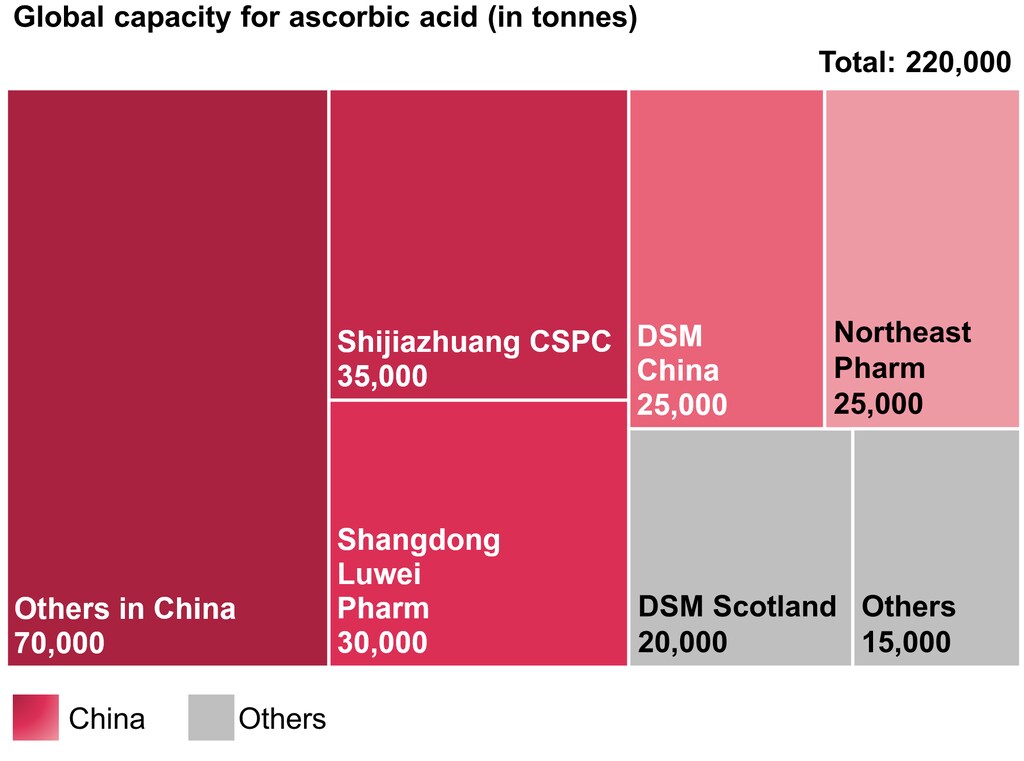
分析では、個々の製品ラインと、重要な最終製品におけるその用途に焦点を当てなければならない。例えば、現在の世界のアスコルビン酸(ビタミンC)の生産能力の80%以上が中国に集中している。これは、現地メーカーが効率的な発酵プロセスを用いており、国際的な生産者が低コストかつ規制の緩い環境に引き寄せられているためである。世界的な過剰生産と価格圧力により、スコットランドに主要工場は1つしか残っておらず、南北アメリカには重要な生産能力がない。一般的な供給上の懸念に加え、この状況により、ビタミンCを使用する製品のメーカーは、特定の国における価格決定や規制変更(例:環境基準)に依存することになる。中国の供給基盤を詳しく見ると、ビタミンCの上位4社の生産者(世界生産の50%を占める)に加え、残りの世界生産シェア30%は中小サプライヤーに分散しており、調達の多様化の選択肢が残されていることがわかる。
前駆体への特別な焦点
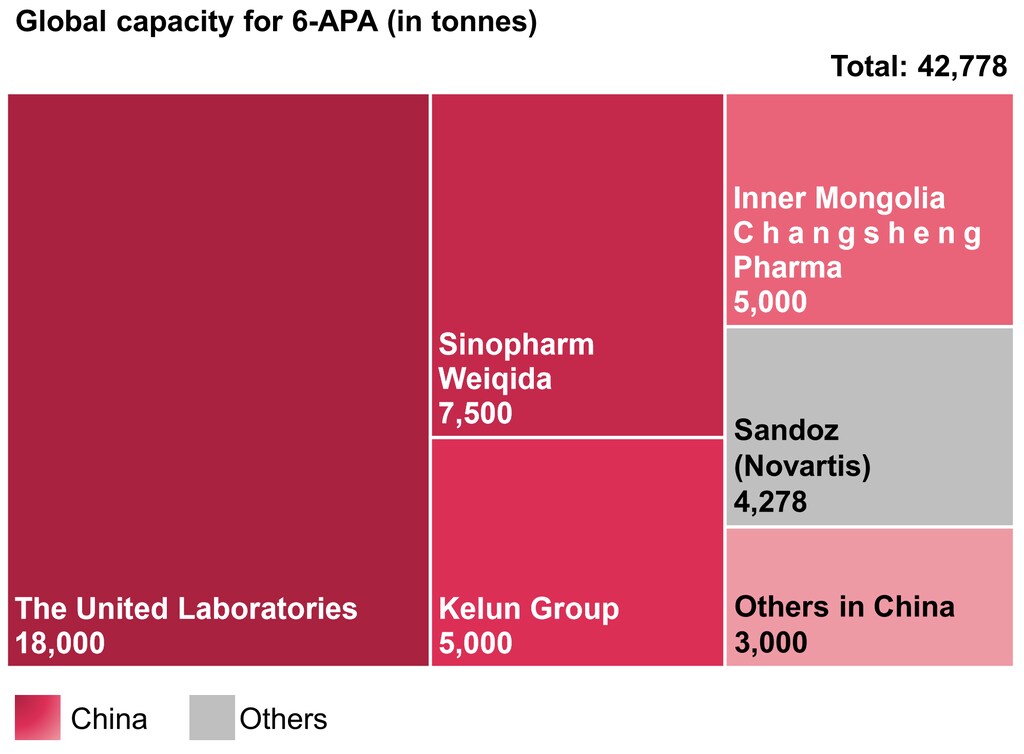
同様に、特定の医薬品前駆体も特定の地域に大きく集中するようになっている。例えば、ペニシリン系抗生物質の主要な前駆体である6-APAの世界の生産能力の90%以上も中国に存在している。市場は4社が支配している。中国以外で最大の単一工場はオーストリアでNovartisが運営しており、自社消費用に前駆体を生産している。近年、中国への生産能力の段階的な移転は、世界規模の設備によって実現された生産効率によって推進された。環境規制が強化され、経済的に実現可能な生産に必要な臨界規模が拡大するにつれ、かつての中国の主要産業リーダーでさえ事業から撤退しつつある。それでも、医薬品購入者に代替を提供する中規模サプライヤーは存在しない。これは、川下の利用者が過度に集中した供給市場へのエクスポージャーを再考すべき明白な事例である。前駆体のこうした事例は、上の世界の生産能力グラフにある世界的に知られた製品ほど透明性が高くないことが多いが、まさにここにこそ、多くの世界のサプライチェーンにおける最大の脆弱性が存在するのである。
3つの柱:多角化、協力、貿易
高度に集中した供給により混乱のリスクにさらされている、あるいは非常に長く分散しているために物流や透明性の欠如が懸念となっているバリューチェーンについては、多角化を行う妥当性がある。供給源の多角化は、輸出禁止、貿易紛争、COVID-19のようなショックによって引き起こされる混乱のリスクも軽減する。ただし、必ずしも生産の国内回帰を意味するわけではない。
真に地域的なバリューチェーンには、複数の生産段階、資源、技術、資金、機能的な輸送・サービスのエコシステム、そして規模を可能にする相当の現地需要が必要である。世界の多くの地域では、ほとんどの国に必要な能力、需要、またはその両方が欠けているため、現地の化学産業は単純に実行不可能である。規模の小さい生産クラスターは、輸入関税や現地調達規則によって競争から保護されることが多く、現地規制に依存し、納税者による補助金や消費者価格の上昇によって資金が賄われることになる。
多角化とは、単なる「国内回帰」ではなく、代替的かつ効率的な供給源を見つけ、より高い柔軟性を生み出すことを意味する。これにより、バリューチェーンはショックに対してより強靭でありながら、世界の化学品を手頃な価格で提供するのに十分な効率性を備えたものとなる。
COVID-19危機はまた、国際的なバリューチェーンにおける協力が、リスクではなく価値を生み出し得ることを示した。例えば、インドの化学・医薬品企業Jubilantは、米国企業Gilead Sciencesのために、薬剤Remdesivirの生産規模拡大をわずか3カ月で支援した6社のうちの1社である。部門横断的な協力と専門知識の共有を通じて、各社は薬剤を迅速に市場に投入し、COVID-19患者の治療に役立てることに成功した。こうした事例は、世界が最も差し迫った課題を解決するために必要な規模で、効率性、成長、レジリエンスを可能にする手段としての国際協力と貿易の価値を示す好機である。
何よりもまず、すべての経済部門には機能する世界貿易システムが必要である。これは、化学品および材料の流れが、社会のレジリエンスを支える不可欠な原料と保護特性を引き続き提供することを可能にする基盤である。貿易と投資の決定がますます政治的になり、多くのバリューチェーンがより地域的になるにつれ、すべての利害関係者に対して、開かれ、公正で、明確なルールに基づく貿易システムを支える国際協力の枠組みを保護し、アクセスを確保するとともに、部門、構成国、そして社会全般のレジリエンスを促進する必要がある。
本ブログは、Simonetta Rima(世界経済フォーラム)、Simone Paes(Accenture)、David Apel(Accenture)、Bernd Elser(Accenture)の寄稿を得て執筆された




