新型コロナウイルス感染症のパンデミックにより、広告支出は大幅に減少しました。
欧州全体の広告支出は平均9%減少し、ドイツとフランスではそれぞれ7%、12%減少しています。
今年の四半期のうち3つは、2008年の金融危機を上回る影響を受けると予想されています。
広告業界には、GDPの上昇や下落に広告支出が連動するという経験則があります。この10年間、世界のGDPが毎年3~6%成長するのに伴い、広告市場も拡大し、2019年には約6,460億米ドルに達しました。新型コロナウイルス感染症の流行前には、広告市場は2024年までに8,650億米ドルに成長すると予測されていました。
新型コロナウイルス感染症を受けて見直しが迫られています。パンデミックにより、広告支出は直ちに減少しました。 パブリシスの第1四半期データによると、中国の売上高は前年同期比で15%減少しました。欧州各国では平均9%減少し、ドイツとフランスではそれぞれ7%、12%減少しました。
2020年の残りの期間も厳しい状況が続くとみられます。インタラクティブ広告協会(IAB)によると、メディアバイヤー、プランナー、ブランドのほぼ4分の1(24%)が第2四半期末まで支出を停止しており、46%は同じ期間の広告支出を調整すると回答しました。4分の3は、パンデミックが2008年の金融危機を上回る影響を及ぼすと予想しています。
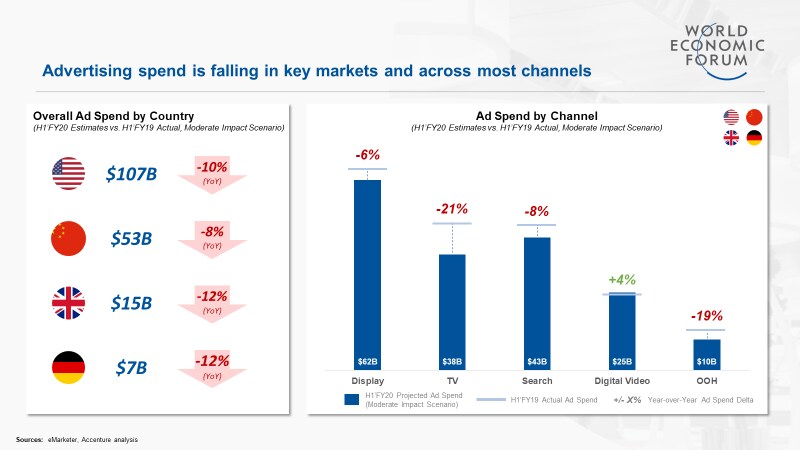
しかし、景気後退期には企業が広告予算を削減するという原則には例外もあります。多くの国で、政府が広告主となり、公衆衛生に関するメッセージの発信やジャーナリズムの支援に取り組んでいます。GroupMのグローバル・プレジデント兼ビジネスインテリジェンス責任者であるブライアン・ウィーザー氏は、「市場全体では米国と中国の占める割合が大きいため、これで大きな変化が起きるわけではありませんが、興味深い例外です」と述べています。
新型コロナウイルス感染症は消費者行動を変え、それに伴って広告も変化している
消費者行動が変化したあらゆる場面で、それに応じて広告支出も調整されています。視聴者がいないメディアに広告費を投じても意味はほとんどありません。世界各地で外出制限措置が導入されると、屋外広告や映画館広告はほぼ即座に縮小し、印刷広告も減少しました。
一方、自宅でのメディア利用は増えました。テレビの視聴者数は増加しましたが、デジタル消費はさらに伸びています。ほぼあらゆる地域でソーシャルプラットフォームやストリーミングサービスの利用が増え、ゲームも大幅に成長しました。
広告主は消費者の動きに合わせて対応し、デジタル広告を優先するようになりました。オンライン環境は「ダイレクトレスポンス」キャンペーン、つまり消費者の迅速な購入を促す施策に適しています。慎重に支出しながら売上拡大を目指すブランドにとって魅力的な選択肢です。第1四半期には、フェイスブックとグーグルの売上高が予想を上回りました。
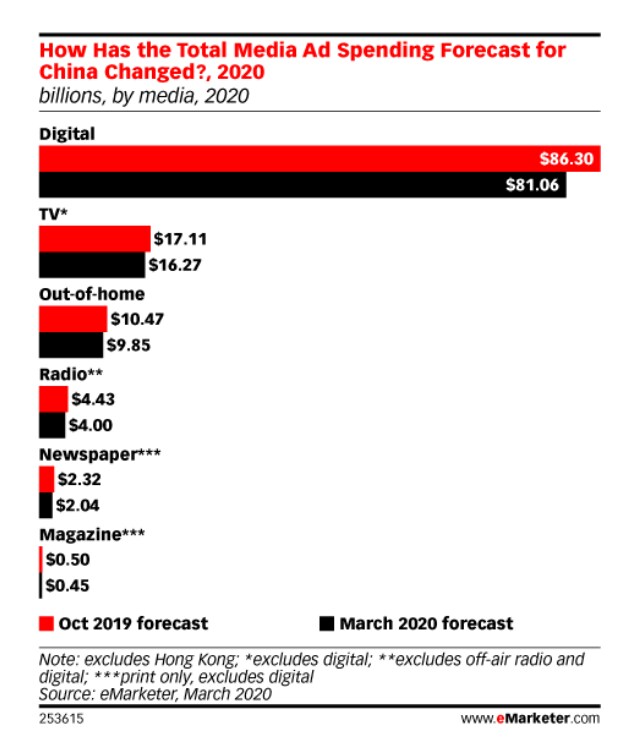
これは、デジタルを主軸とする市場のほうがパンデミックの影響に耐えやすいことを示しているのでしょうか。消費者がメディア利用時間のほぼ3分の2をオンラインで過ごす中国では、テンセントの第1四半期のデジタル広告収入が前年同期比で32%増加しました。中国が経済活動を再開するなか、同国の広告市場は8.4%成長すると予測されています。新型コロナウイルス感染症の影響を織り込んだ後でも、流行前に予測された米国の広告市場の成長率8%を上回る数字です。
人々の支出や消費のパターンがどうなるか不透明なため、中国が世界の他の地域にとって試金石となるかどうかは判断しにくい状況です。ブライアン・ウィーザー氏はこう説明します。「人間の行動の多くの要素は恒久的に変わると言えるかもしれません。将来、私たちが求める製品は大きく異なる可能性があります。そのため、これまで広告やマーケティング支出の判断に使われてきたデータが、今後も役立つとは限りません。」
中国以外では、広告主の支出削減が価格に影響しています。電通イージス・ネットワークのAmplifi社長、アラステア・シェアリー=サンダース氏は、「オークション経由かどうかにかかわらず、市場に流れる資金が減るという単純な経済原理により、あらゆる価格が全般的に軟化しています」と述べています。
広告は一様ではない
ブランドは認知度向上、売上増加、ロイヤルティ構築を目的に、それぞれの目標に適したメディアを使って広告を出します。一般に、中小企業は顧客エンゲージメントを促すチャネルへの依存度が高くなります。一方、グローバルブランドは複数のキャンペーンを展開し、消費者のアイデンティティとの結びつきを築く、価値観に基づくマーケティングも行います。
パンデミックにより、あらゆる規模の広告主が、どのようなキャンペーンを実施すべきか見直しを迫られています。多くの場合、これは支出の重点化を意味します。ある調査では、ライフスタイル関連の広告主は、顧客の獲得が現在の最優先事項だと回答し、その他の消費者向け分野もマーケティング戦略を調整しています。テレビなど、アイデンティティに基づくマーケティングに適したメディアは、当面、優先事項ではない可能性があります。
一方、重点化とはメッセージを変えることを意味する広告主もいます。IABのデータによると、広告主の73%がパンデミックの発生以降、広告素材を修正または新たに開発しました。そのうち半数以上(53%)は、企業の使命を強調するメッセージを増やしています。
世界最大級の広告主であるユニリーバは、両面で対応を進めています。最高デジタル・マーケティング責任者のコニー・ブラームス氏はこう述べています。「ユニリーバの指針となる信念は3つあります。目的を持つブランドは成長し、目的を持つ企業は存続し、目的を持つ人々は力を発揮します。パンデミックによって、目的主導型の事業への取り組みが揺らぐことはありませんし、ブランドの位置づけが変わることもありません。より広い視点では、消費者行動の変化が見られます。新型コロナウイルス感染症の時代には、オンラインで過ごす生活がますます一般的になり、デジタル利用と電子商取引の普及が加速しています。ロックダウン中に特定のメディアチャネルに費やす時間が増えたため、私たちはこうした変化に対応し、屋外チャネルより自宅で利用するチャネルを重視する方向へ移行しています。」
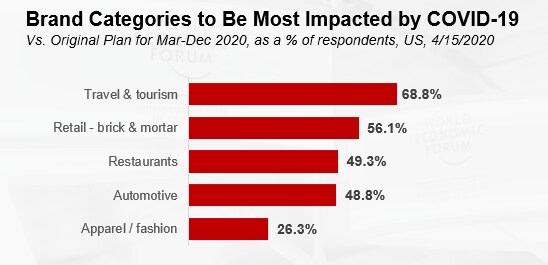
ブランドが広告を出す場所を選べるため、広告収入に依存するメディアや、特定の分野への依存度が高いメディアは打撃を受ける可能性があります。分析によると、あらゆるメディアが影響を受けていますが、当然ながら旅行・小売関連のメディアが最も深刻な打撃を受けています。
デジタルニュースのパブリッシャーは特に大きな影響を受けています。新型コロナウイルス感染症関連のコンテンツとの結びつきを避けるブランドは、ニュースサイトのプログラマティック広告チャネルで支出を引き揚げ、キーワードをブロックしています。ニューヨーク・タイムズ紙は、第1四半期の広告収入が15%減少したと報告しました。小規模な事業者も同様に深刻な打撃を受けており、英国のある推計によれば、広告収入の減少を受け、地域の事業者の75%が廃業する可能性があります。
長期的な変革
パンデミックは長期的に広告業界の姿を形作る可能性があります。企業は今のところ存続を優先していますが、将来的にはブランドを構築する新たな方法を見いだす必要があります。人々のメディア利用や消費習慣の変化を踏まえ、最善の方法を改めて考えることになるでしょう。
ブライアン・ウィーザー氏はこう述べています。「企業にとって、真の変革を伴うアイデアを提案するのに、これほどよい時期はかつてありませんでした。人々はより柔軟に考えるようになり、企業は変革をさらに速く進める方法を見つけるでしょう。企業の意思決定者にとって、数カ月前と比べて劇的に低コストで実現できます。」
2つ目の変革は、広告付きストリーミング動画サービスの台頭を受けた有料テレビの価値低下です。この10年間、ペイテレビ(リニアテレビとデジタルテレビを含む定額制サービス)への広告出稿は増加してきました。一方で、このメディアの視聴時間はほぼすべての年齢層で減少しており、スマートフォンやタブレットの普及も広がったため、消費者がテレビ広告に注意を向ける可能性は低くなっています。
テレビ視聴の一部は、特にオーバー・ザ・トップ(OTT)事業者など、他の配信プラットフォームに移っています。その結果、多くの大手メディア企業が近年、OTTサービスへの投資を拡大してきました。新型コロナウイルス感染症によって消費者のD2Cコンテンツへの志向が強まるなか、この傾向は続くとみられます。これらの要因が重なり、大手ブランドのペイテレビ離れは加速する可能性があります。
とはいえ、テレビ型広告がなくなるわけではありません。広告付きストリーミング動画サービスへの消費者の需要は明らかであり、世界各地でサービスが増えていることがその証拠です。いわゆる「くつろいで視聴する」テレビ環境と、デジタルメディアが提供するターゲティングを組み合わせれば、かつてまずペイテレビを検討していた広告主を引きつけるのに最適です。
3つ目に、外出制限措置が緩和され、屋外広告が回復するにつれ、これまで主にオフラインで展開されてきたチャネルは、デジタルへの移行を加速させるでしょう。これにより、広告業界には、異なるメディア、デバイス、プラットフォームを横断して投資収益率を測定する方法を改善する圧力が高まります。
アラステア・シェアリー=サンダース氏は課題をこう説明しています。「クライアントも代理店も、常に最善の投資方法を求めてきました。事業成果や広告主にとっての価値を重視する動きも、これまでと同じように効果的に管理する必要があります。ブランドは改定された事業目標に沿う個別戦略をより重視するようになり、メディアの調達方法にも、より柔軟性を求めると考えています。」
分析技術や広告オークション技術を持つテクノロジー企業は、業界の他の事業者よりも、この取り組みで先行している可能性があります。実際、デジタル広告は今後も成長すると予想されています。コニー・ブラームス氏はユニリーバの見解をこう述べています。「オンラインショッピングの現在の傾向は中長期的に続き、マーケティングミックスにおいて電子商取引がますます重要なチャネルになるでしょう。」
前述のように、多くの広告主がダイレクトレスポンスマーケティングを優先しており、その多くは収益創出をこれに依存しています。広告支出全体が減少するなか、デジタルプラットフォームへの支出は比較的緩やかに減っています。長期的には、これによりデジタルプラットフォームの立場が強まる 可能性があり、その理由は2つあります。第1に、広告エコシステムの他の事業者と比べて打撃が小さいように見えるため、危機からより早く、より強い状態で立ち直ることができます。第2に、パンデミック中に収集した行動データを保有しています。消費者の習慣を理解しようと各社が取り組む業界において、これは今後、プラットフォームに競争上の優位性をもたらします。
最後に、調査によると、ブランドがオンラインパブリッシャーに支払う金額の半分は、プログラマティック広告のサプライチェーンで失われています。また、15%は帰属先が特定されていません。これはメディア業界のビジネスモデルの問題を浮き彫りにしています。たとえば「パブリッシャーのパラドックス」では、トラフィックが増えても収益が増えないことがあります。パンデミックによってこうした課題は深刻化しており、バリューチェーンの透明性を高める必要があることを示しています。




