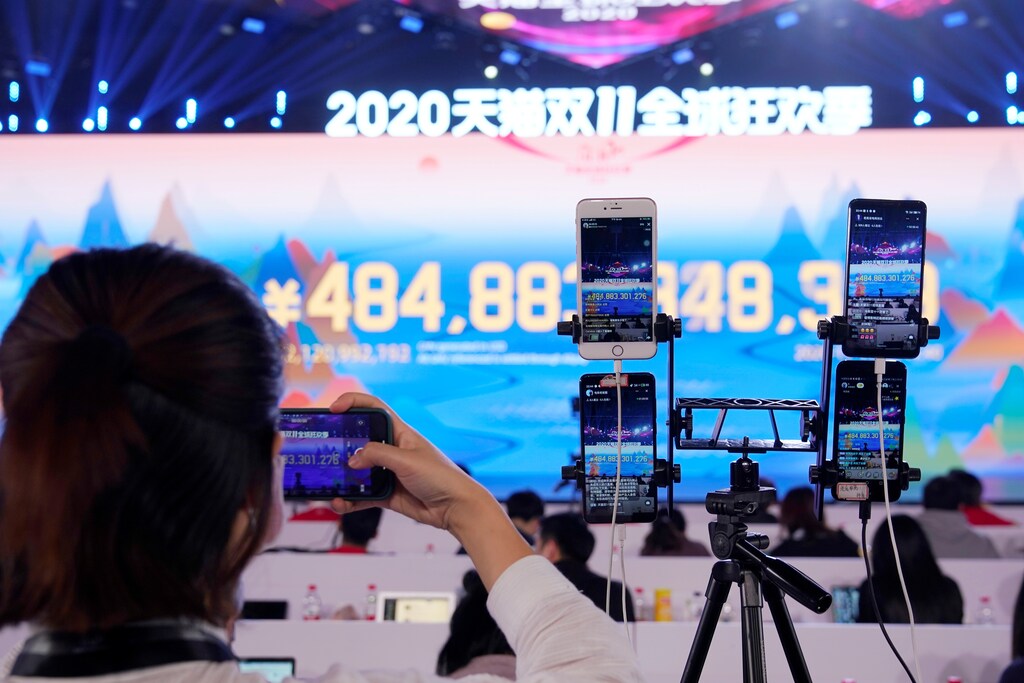
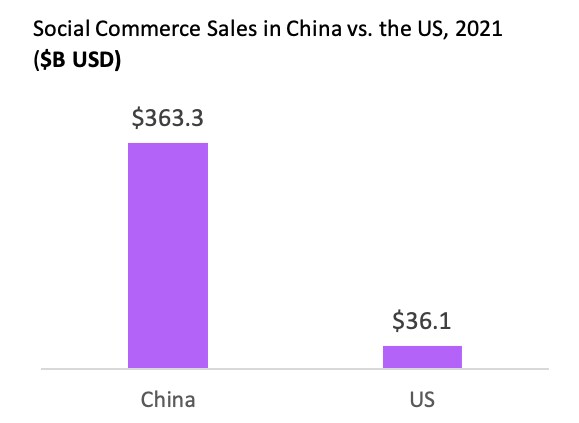
ソーシャルコマース(ソーシャルメディア経由の購入)は、中国で巨大産業となっており、売上高は3,630億ドル(2021年)に達すると予測されています。
ソーシャルメディアのインフルエンサーを活用するブランドは、従来の広告モデルと比べて、はるかに高いコンバージョン率を報告しています。
以下は、メディアの将来に対する起こりうる影響と、それがパンデミック後のクリエイティブ経済にとって何を意味しうるかです。
2020年10月、中国で最も人気のあるインフルエンサーの一人であるViyaは、1億4,900万人の視聴者に向けて、アリババのTaobao Liveプラットフォーム上でライブ配信を行いました。これは毎年開催される2日間のシングルズデー(独身の日)ショッピングイベントの期間中のことでした。Viyaの視聴者が一つの国であったとすれば、世界で9番目に大きい国となり、ロシアよりも大きいことになります。視聴者はTaoBaoプラットフォームを離れることなく商品を購入することができ、彼女の視聴者は、彼女が宣伝した商品に対して48億元(7億1,900万ドル)以上を支出しました。そしてViyaは多くのうちの一人にすぎませんでした。その日、6万6,000人以上のライブ配信者が中国の複数のプラットフォームで、合計7億900万人の視聴者を集めました。
中国はソーシャルコマースの強国です。中国のソーシャルコマースによる売上高は、2021年に3,630億ドルに達すると予測されており、前年比36%増、2018年の3倍以上となります。ソーシャルコマースは、2021年のeコマース売上高全体の13%を占める見込みです。この成長は主に、2つのテクノロジープラットフォーム、アリババとテンセントによって牽引されてきました。両社は、ソーシャルメディア、デジタル決済インフラ、商品発見機能を自社プラットフォームに首尾よく統合しています。現在、両社は中国のeコマースの90%、ソーシャルメディアの85%、eウォレット/デジタル決済市場の85%を占めています。
デジタルコンテンツの成長により、ブランドのマーケティング手法が変化している
ソーシャルコマースモデルの成功は、中国以外の地域でも再現され始めています。その一因は、各市場のユーザーがデジタルメディアプラットフォームにより多くの時間を費やしていることにあります。ユーザー1人あたりのデジタルメディアへの平均利用時間は、2018年から2019年にかけて、米国で6%、中国で8%増加しました。この傾向は、COVID-19によってさらに強まりました。2019年から2020年にかけて、平均利用時間は米国で12%、中国では10%増加しました。
デジタルコンテンツの消費とコンテンツ制作の成長は、密接に連動しています。2020年には毎分、ユーザーがYouTubeに500時間分のコンテンツをアップロードし、Instagramに34万7,000件以上のストーリーを投稿し、TikTokを2,700回以上ダウンロードしました。最大の視聴者を持つクリエイターにとって、これは社会的影響力に相当し、多くのクリエイターはそれをブランドにとっての商業的価値へと転換してきました。現在、70%のブランドがインフルエンサーを活用してブランドを宣伝しており、63%が2021年にインフルエンサーマーケティングへの支出を増やす計画を立てています。
インフルエンサーが購買決定に影響を与えていると回答したユーザーの割合は、40%(Twitter)、72%(Instagram)にも達しています。コンテンツ制作の参入障壁の低さは、クリエイターに大きな見返りをもたらしています。最も高収入のYouTuber上位10人はそれぞれ、2019年に1,000万ドルを超える収入を得ました。そしてこの傾向は今後拡大すると世界のインフルエンサーマーケティング支出は既に約80億ドルを超えており、2022年までに150億ドルに達すると予想されています。
インフルエンサーとの協業は、ブランドにとって間違いなくより効果的です。従来のオンラインディスプレイ広告が4%の顧客コンバージョンを達成しうるのに対し、TaoBaoなどのプラットフォームでのライブストリームコマースは、閲覧数の32%がショッピングカートへの商品追加につながっています。こうした傾向は、広告ブロックの増加や、ツールの導入によってさらに加速しています。アップルなどの企業は、広告のコンバージョンを示す指標に対する広告主の可視性を低下させるツールを導入しており、ブランドがオーディエンスをターゲティングし、デジタル広告の収益を測定することを困難にしています。
中国のコマースとコンテンツのモデルは、世界中で再現可能でしょうか?
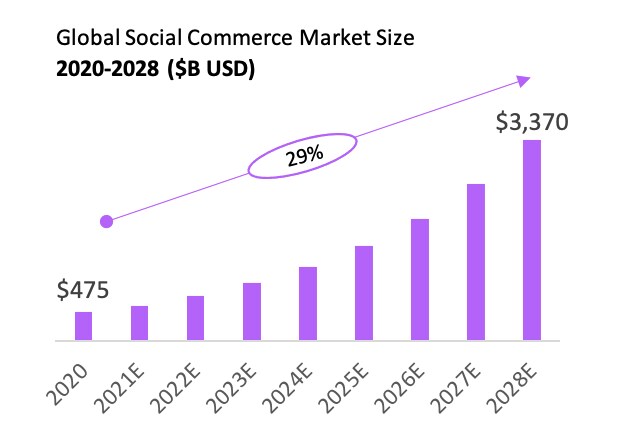
中国での成功を後押しした要因の多くは他の地域にも存在しており、コマースとコンテンツのグローバルな成長の舞台が整いつつあることを示しています。予測によると、ソーシャルコマースは2020年から2028年にかけて年率29%で成長すると見込まれており、これは注目すべき成長率であり、今後のクリエイティブ経済の形を決めることになるでしょう。
第一の共通点は、いくつかの主要なデジタルプラットフォームが、大規模なユーザーベースと注目のシェアを首尾よく獲得していることです これは中国の最大手企業に匹敵します。Instagramは世界で10億人の月間アクティブユーザー(MAU)を有しており、各ユーザーはプラットフォームに月平均3時間を費やしています。Huluは世界で2億3,000万人以上のMAUを有しており、セッションあたり平均18分を費やしています。TikTokは世界で約7億人のMAUを有しており、各ユーザーはプラットフォームに月平均5時間以上を費やしています。これらのネットワークは、新たな消費者にリーチし、新しいコマースモデルを試そうとするブランドにとって魅力的な選択肢です。
その結果、プラットフォームはよりクリエイターとコマースに適したものへと変化しつつあります。
たとえばAmazonは、プログラムを2019年初頭に開始し、インフルエンサーがライブストリームを通じて商品を宣伝できるようにしました。これは販売業者の商品発見を促進する手段です。ほぼ同時期に、同社はインフルエンサーがライブストリームを作成、録画、管理するのを支援するアプリも展開しました。2020年半ばには、Amazonはクリエイターが販売に対して手数料を得られる仕組みを導入するとともに、段階的なシステムを導入し、最も活発な配信者に、サイト上でより良い掲載位置を提供しています。
これは主に、クリエイターがオーディエンスとの間に築いている強固な関係によるものです。この関係により、クリエイターの価値は配信事業者にとっても高まっており、配信事業者は現在、コンテンツとフォロワーの両方を目的として、クリエイターを獲得しようとしています。2019年、SpotifyはThe Joe Rogan Experienceの独占契約を締結しました。同番組は世界で最も人気のあるポッドキャストの一つで、まもなくSpotifyの2020年における最も人気のポッドキャストとなりました。オーディエンスに留まる理由を提供することも、同様に重要です――充実したコンテンツのライブラリーが違いを生み出せる分野です。マイクロソフトは、ゲーム配信者NinjaをTwitchから引き抜き、2019年にMixerサービスを開始しましたが、Ninjaのフォロワーの推定85%は彼とともにMixerに移動したものの、最初の配信が終了した後も残ったのはわずか6%でした。
世界経済フォーラムは、メディアの価値を測定するために何をしていますか?
新たな機会に対応して、メディアおよびエンターテインメント企業は、独自に、またはパートナーシップを通じて、購買および決済機能の統合を進めています。例えば、ShopifyとTikTokは提携関係を構築しており、Shopifyの販売業者はTikTok上でショッピング可能な動画広告を展開できるようになっています。また、Huluは従来の動画広告を、消費者がQRコードをスキャンしたり、デバイスにプッシュ通知を受け取ったりできるプロンプトへと転換しています。こうした初期の取り組みは、急成長しているソーシャルセグメントの加速につながると見込まれており、米国のeコマース市場において2021年に360億ドルの売上高を生み出すと予測されています。
また、個々のクリエイターに、フォローワーから直接収益化するためのインセンティブとビジネス基盤を提供する新たなプラットフォームのカテゴリーも登場しつつあります。Substackは一部のライターに対し、初年度をカバーする前払い金をプラットフォーム上で支払い、その代わりに初年度の購読収益の大部分を受け取っています。
これはクリエイティブ経済にとって何を意味するのでしょうか?
こうした動向がクリエイティブ経済をどのように変えうるかについて、すでにいくつかの指標が現れています。まず第一に、オーディエンスはコンテンツを消費する際に、お金を使うことにますます抵抗がなくなっているようです。米国では、18歳から34歳のインターネットユーザーの48%が2019年にソーシャルコマースで何かを購入しており、平均注文額は70ドルでした。中国では、2020年上海ファッションウィークが全編ライブ配信され、オフラインのコンテンツをオンラインで収益化する機会が生まれました。ゲームプラットフォーム内でのコンサート公演を含む、ライブ配信型の演出イベントの成長は、ブランドとプロのクリエイターが協業するための新たな機会を生み出すでしょう。
適応するために、従来の配信事業者は、クリエイターの力を活用する新たな能力に投資することになるでしょう。配信事業者は、「ウィンウィン」の関係を自然に支える事業モデルを導入することになるでしょう。例えば、大規模な世界のオーディエンスにわたって割り当てられる継続的な収益分配や購読を通じてです。一部の配信事業者は、クリエイターと株式を共有する方法を試みており、他の事業者は広告システムを再設計しています。NBCUniversal Checkoutは、例えば、視聴体験にコマースの選択肢を組み込むことを可能にしており、ブランドはNBCUのプロパティ上で広告を出すことも、販売することもできます。
こうした動きが進むにつれ、一部のクリエイターは、プラットフォームとの関係を完全に迂回し始めるでしょう。これはすでに起きているプロセスです。一部のクリエイターは、 独自のサイトを構築することで、編集上の管理やプラットフォーム手数料を回避し始めています。ブランドも、これを仲介者としての配信事業者を排除する機会と捉えています。例えば、Viyaと提携するため、ブランドは直接Viyaのチームに申請を行い、彼女が生み出す売上に対して最大30%の手数料を支払います。ある程度、これはトップクリエイターの交渉力を高めており、トップクリエイターの周囲には、エージェント、ビジネスパートナー、ブランドフランチャイズからなる新たなエコシステムが形成されつつあります。ただし、大多数のクリエイターは、大規模なオーディエンスにリーチし、必要な体験とバックオフィスのサポートを得るために、今後も配信パートナーに依存し続けるでしょう。
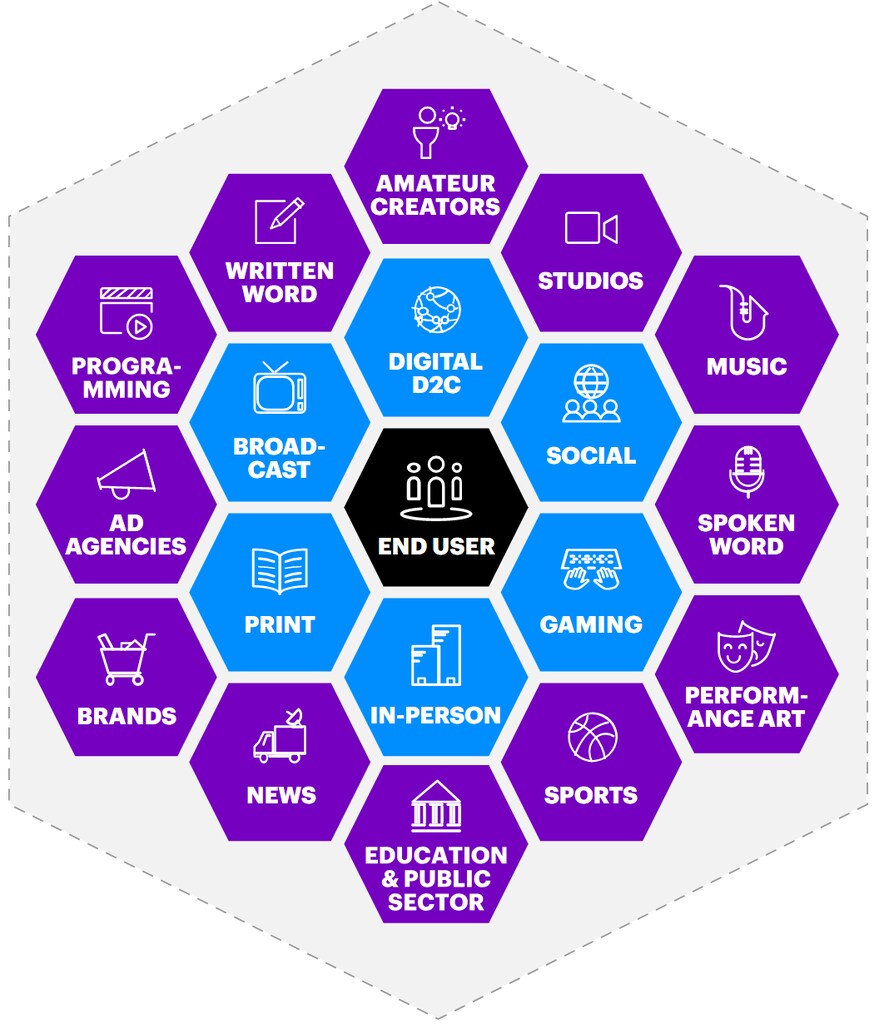
コマースとコンテンツの融合が続くにつれ、メディアおよびエンターテインメント業界内で価値が生み出される方法も、それに伴い変化していくでしょう。世界経済フォーラムとAccentureが提唱したバリューマップは、Accenture、コンテンツの制作、配信、消費に関わる役割を図示することで、この多様なエコシステムを分かりやすく整理しています。コンテンツにおけるコマースは、バリューマップを描き直しつつあり、ブランドには投資先を再評価することを、配信事業者とクリエイターには、体験、インセンティブ、価値交換を進化させ、成功する協業を築くことを迫っています。
著者は、Accentureのジャクリーン・リャン、ニコール・コズラック、リーナ・スダンの貴重な貢献に感謝の意を表します。




