2018年に国際観光客到着数が14億人に達し、当初の予測より2年早く—旅行・観光産業は今後も世界の結びつきを牽引し続けるでしょう。世界経済フォーラムの『2019年旅行・観光競争力レポート』は、この成長が世界的な旅行・観光競争力の向上に支えられていることを示しています。その向上は、航空輸送能力の拡大、国際的な開放性の高まり、旅行コストの低下などに一部起因しています。
しかし、同レポートはインフラの整備の必要性も示しています。インフラは、2030年までに予測される4億人の追加到着客に対応しきれない可能性があります。インフラ上の課題は地域や経済発展の度合いによって異なりますが、これらの課題に対処しなければ競争力が低下し、旅行・観光産業に打撃を与えかねません。
インフラ(航空、陸上、港湾、およびホテルの客室やレンタカーサービスなどの観光サービスを含む)は、旅行・観光の競争力において極めて重要な役割を果たし、産業の動脈としての役割を担っています。また、世界的な視点で見ると、インフラは改善を続けています。
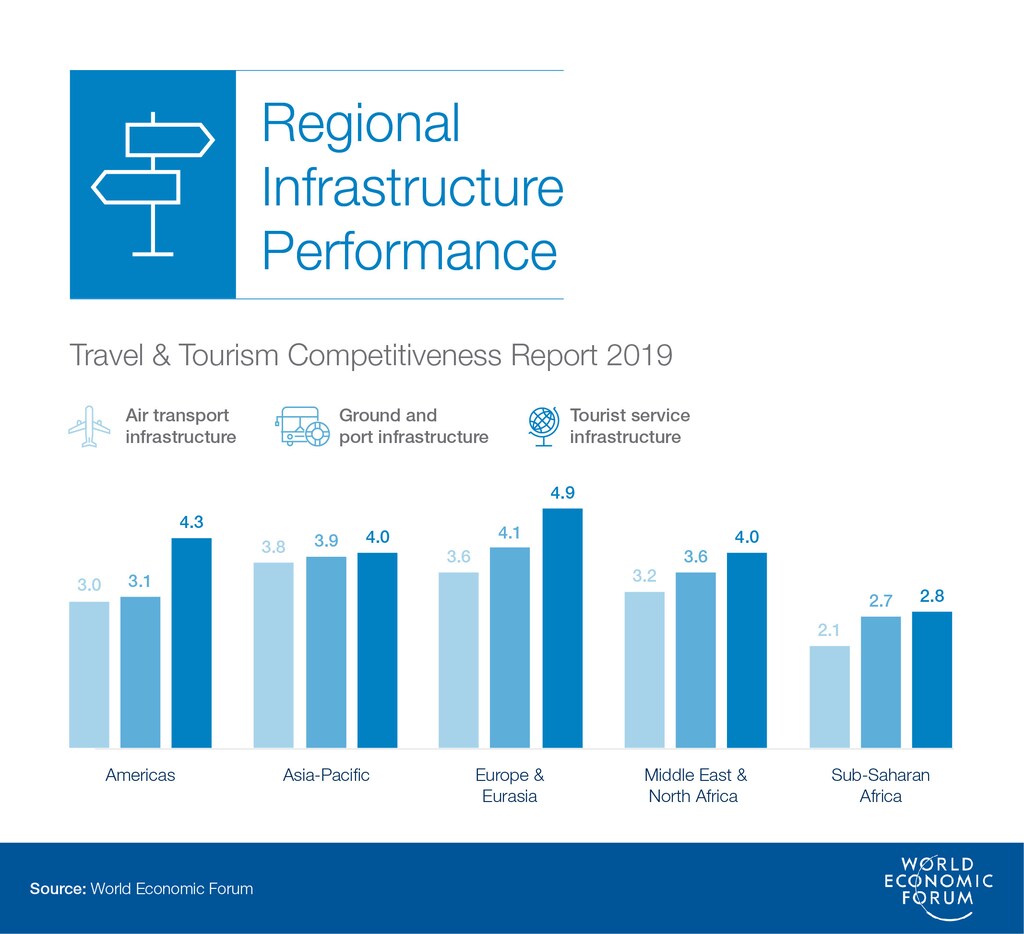
2017年以降、航空輸送インフラは指標の中で最も改善が進んだ要素の一つであり、ほとんどの地域、サブリージョン、経済発展レベルで点数が大きく伸びています。ただし、こうした改善の多くは、路線容量と運航航空会社数の増加によるものです。航空輸送インフラの品質に対する認識は2017年以降改善しているものの、その伸びは緩やかです。また、直近の空港密度のデータは、空港へのアクセスが以前よりわずかに低下していることを示しています。これらの結果は、旅行需要と航空会社の成長が、やがてハードインフラの容量を上回る可能性を示唆している可能性があります。国際航空運送協会は2037年までに、航空旅客数が2倍の82億人に増加すると予測しています。
また、同レポートは、陸上輸送インフラとサービスの品質および効率性に関する世界的な評価が、平均してほぼ横ばいのままであることも示しています。旅行需要の増加予測に加え、観光関連のニーズに対応するためのインフラも求められていることを踏まえると、数兆ドル規模の投資不足を埋めるため、空港、港湾、鉄道、道路において大きな取り組みが必要となるでしょう。
観光インフラの準備状況の評価
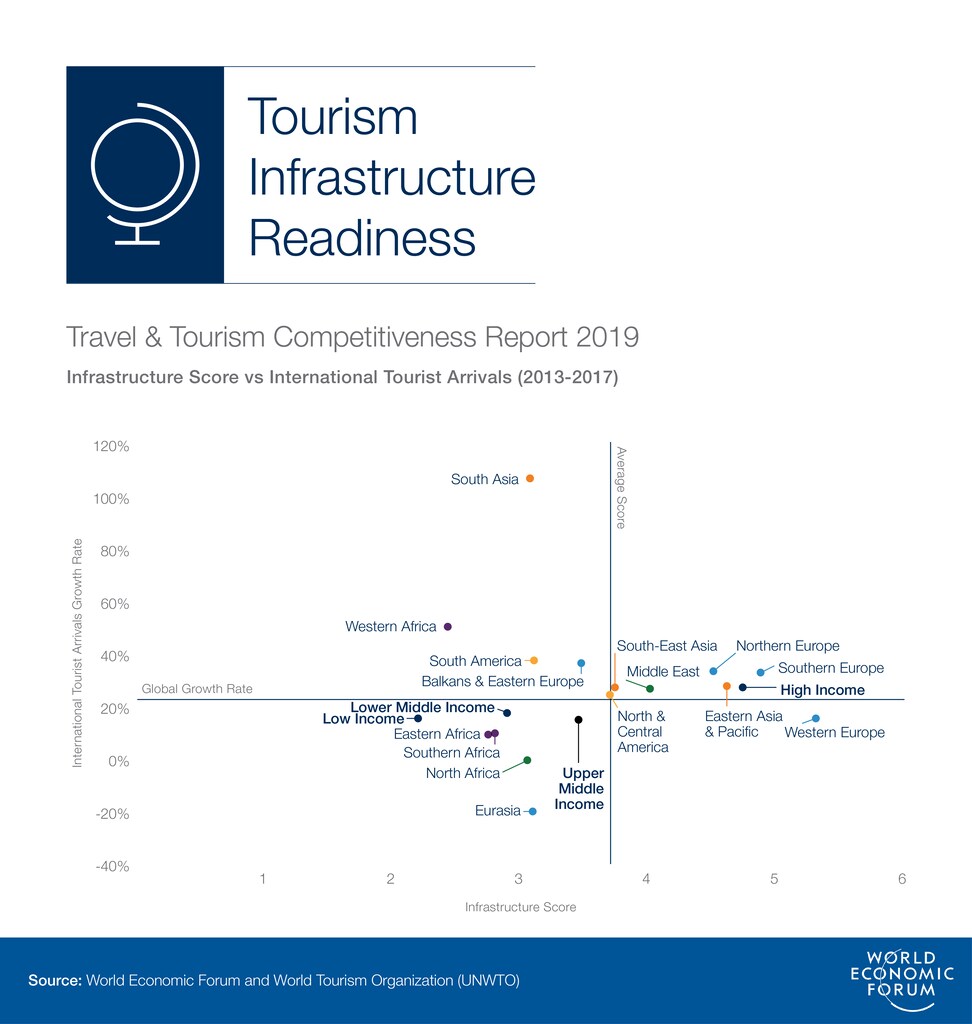
この結果は、各経済圏のインフラおよび観光客到着数の推移に関するスコアを見ることで、インフラの準備状況を評価するために活用できます。上の図は、国のサブリージョンと所得水準別のグループを、2013年から2017年にかけての国際観光客到着数の伸びと比較したものです。ほとんどのサブリージョンおよびすべての所得グループで観光が成長しており、多くが世界全体の成長率を上回っていることは明らかです。
上の図の右側に位置する地域のほとんどは、比較的先進的な国々で、インフラが十分に整備されています。そのため、観光の成長に対応できる余力がより大きいと考えられます。さらに、市場が成熟しているにもかかわらず、こうした国々が毎年ますます多くの観光客を迎え入れていることも明らかです。図が示すように、高所得経済圏は到着数の増加が最も大きく、世界全体の成長率を上回るペースで伸びています。しかし、これらの経済圏はインフラが充実している一方で、到着数のシェアと成長率は、インフラへの負荷が高まっていることを示しています。
分析対象の高所得経済圏は、2017年の到着数の約65%、および2013年から2017年の到着数の増加の74.3%を占めました。南欧や東アジア・太平洋などのサブリージョンでは到着数が急速に増加しており、より発達したインフラに負荷がかかっています。西欧諸国への到着数は、平均的にランキングで最も優れたインフラを有しているため、世界全体の成長率を下回っているように見えるかもしれません。しかし、2017年の世界の到着数のほぼ5分の1、および、2013年以降の世界全体の増加の約14%を占めています。
北欧は近年、到着数の伸びが最も速い地域の一つであり、2017年以降、航空輸送インフラのスコアの改善幅も第3位でした。しかし、その発達したインフラは今後さらに負荷がかかる可能性があります。本年の報告書では、同地域の陸上、港湾、観光インフラの伸びが世界平均を下回っていることが示されています。
東南アジアも近年、観光が大きく伸びていますが、そのインフラスコアは平均的な水準にとどまっており、今後も観光客を受け入れ続ける能力が不足している可能性があります。ベトナム、インドネシア、フィリピンなどの国々では、近年観光が急増していますが、スコアは改善しているものの、いずれもインフラ面では平均を下回っています。
図の左側に位置する地域は、主に低所得国で構成されています。これらの経済圏は、より発達した地域や国々と同じ規模の到着数を生み出しているわけではありませんが、インフラの整備が遅れているため、依然として容量の問題に直面しています。それでも、価格競争力の高さ、経済成長、旅行障壁の低下などを背景に、これらの国々の多くは到着数の割合の増加が最も大きいものの一つを記録しています。
左上の象限にあるサブリージョンの国々は、観光客の急増とインフラの未整備により、負荷がかかるリスクが最も高い可能性があります。特にこの問題は、南アジア、西アフリカ、南米、バルカン半島・東欧で顕著です。一方、左下の象限にある国々は観光の成長が緩やかですが、これは他の要因に加え、インフラの容量が限られていることによる可能性もあります。
インフラを超えた競争力
各国がインフラにどう対応するかは、長期的な旅行・観光の競争力を左右する重要な要因となります。空港や道路が整備されている国々でさえ、利用の増加により負荷がかかり、品質に関する問題が生じる可能性があります。
ただし、競争力はインフラだけに依存するものではないことも重要です。新興経済圏は、ビジネス環境の改善、安全・治安上の懸念への対応、旅行障壁の削減においても、取り組むべき課題が多く残っています。国際的に多くの観光客を惹きつける自然資産も、より適切に保護される必要があります。例えば、南米と東南アジアは自然資源において世界平均をそれぞれ約27%、約11%上回っていますが、環境持続可能性では平均を下回っています。その結果、これらのサブリージョンの多くの国々は、優れた旅行先を形づくっている資産そのものを損なうリスクがあります。
競争力の一分野での改善が、他の分野での進展を伴わないまま問題を引き起こすケースもあります。例えば、アイスランドは航空接続性が向上し、観光客数が急増しましたが、価格競争力と観光全体の容量はそれに見合ったものではなく、これが最近の減速の一因となった可能性があります。
これらの課題のすべてを、旅行・観光の関係者だけで対処できるわけではありません。競争力の向上、特に旅行・観光に関する競争力の向上には、全体的かつマルチステークホルダーによるアプローチが必要です。




